



Desbloqueando la recuperación manufacturera en EE. UU.: Estrategias probadas para crecimiento post-pandemia
La pandemia de COVID-19 demostró claramente ser un desafío para la industria manufacturera de innumerables maneras. A medida que los cierres comenzaron a apretar todas las actividades en marzo de 2020, problemas con cadenas de suministro, automatización, seguridad de trabajadores y productividad con más personal trabajando remotamente saltaron a la palestra.
Ahora, mientras naciones e industrias comienzan a navegar su camino adelante a medida que se levantan restricciones, los fabricantes tienen la oportunidad de poner en práctica algunas lecciones aprendidas.
Para ser claros, los últimos 18 meses más o menos no estuvieron llenos solo de malas noticias. Fabricantes médicos y otros giraron sobre un centavo para comenzar a producir cantidades copiosas de equipos de protección personal para trabajadores de salud y empleados en otras industrias consideradas esenciales. Las empresas adoptaron más formación en línea e interacciones de ventas y lanzaron sitios web mejorados para involucrar a clientes. Algunas empresas de automatización reportaron tener amplio producto en su pipeline y aún pudieron cumplir pedidos mientras veían proyectos de automatización priorizados.
Así que, ¿cómo está EE. UU. posicionado para recuperar su empuje manufacturero en el corto plazo? ¿Cómo pueden propietarios de marca, OEMs y proveedores a lo largo de la cadena de valor avanzar de forma más inteligente? Parte de la respuesta es reconstruir lenta y constantemente mientras se replantea el papel integral de automatización, comunicación e incluso ubicación.
El panorama general
En el corto plazo, las perspectivas de manufactura en EE. UU. hacia 2022 son positivas, dijo Brian Beaulieu, CEO de ITR Economics, Manchester, N.H.
"Los indicadores líderes son fuertemente positivos, y los consumidores tienen mucho dinero a su disposición", explicó Beaulieu. "La confianza empresarial está subiendo, y las corporaciones están experimentando un aumento de liquidez relacionado con estímulo".
Sin embargo, advirtió, "La magnitud del ascenso saliendo de las profundidades de la recesión pandémica no puede sostenerse hasta 2022. La tasa de ascenso se desacelerará. Pero los índices que reflejan la manufactura macroeconómica subirán, aunque con variaciones estacionales en la tendencia".
Claramente, las previsiones pre-pandemia de ITR "fueron mayormente anuladas por la magnitud del desastre natural", añadió. "Sin embargo, cuando estábamos en los primeros días de la pandemia —del 15 al 28 de marzo cuando el mercado de valores caía en cascada y gobernadores cerraban partes de sus estados— alteramos el rumbo". Ponderando datos de diciembre 2019 a febrero 2020 en ocho categorías "titulares", ITR registró 92,8 por ciento o mayor precisión de pronóstico en general antes de que el peso de la pandemia comenzara a sentirse en su plenitud.
Para este año, continuó, "Nuestros pronósticos en muchos casos necesitaron ser elevados debido a la pura magnitud del estímulo fiscal y monetario resultante de la pandemia. Parece que vamos por buen camino ahora, habiendo visto los planes de estímulo más totalmente y pudiendo marcar su impacto probable. El estímulo también nos ha hecho repensar y bajar nuestras expectativas para mediados de esta década debido a las consecuencias intermedias a más largo plazo de acciones gubernamentales".
No sorprendentemente, les fue mejor a "industrias y empresas designadas esenciales; que atendían necesidades médicas y alimentarias (supermercados, etc.); que previeron problemas de componentes críticos antes que otros; podían flexibilizar a una fuerza laboral remota para personal de oficina; proporcionaban flexibilidad y protección salarial; y más recientemente han subido salarios mientras traspasaban aumentos de precio".
Beaulieu está particularmente entusiasmado por las perspectivas de cadenas de suministro reimaginadas. "Las tendencias de onshoring, near-sourcing y acortamiento de cadenas de suministro son muy reales y proporcionan oportunidades yendo adelante más allá de las de recuperación normal de ciclo de negocio".
En términos de proteger la fuerza laboral, Beaulieu notó que "vimos fabricantes ser generosos con seguridad, flexibilidad donde fue posible y estipendios para animar a la fuerza laboral a entrar a instalaciones".
Dicho eso, el aumento de automatización "fue un no-tema a través de la mayor parte de la pandemia. Es en el aftermath de la pandemia y los mercados laborales ajustados que estamos viendo gastos de capital, incluyendo automatización, rampando. ITR Economics por años ha abogado la necesidad de obviar input de mano de obra trayendo nuevo equipamiento. Algunas de las empresas más exitosas van a ser las que hicieron justo eso". Esto significará continua exploración e incorporación de inteligencia artificial (IA), aprendizaje automático y equipamiento que es "cada vez más capaz de pararse en la línea con humanos".
Mirando atrás y adelante
Al evaluar el impacto manufacturero de la pandemia mientras esboza un camino adelante, el informe "Perspectivas de la Industria Manufacturera 2021" de Deloitte notó que "Los fabricantes buscan ser a prueba de disrupción".
Para 2020-21, Deloitte proyectó una caída en niveles de crecimiento anual del PIB manufacturero, pronosticando menos 6,3 por ciento de crecimiento para 2020 y 3,5 por ciento de crecimiento para 2021 basado en el Modelo Económico de Oxford.
Además, el informe notó los efectos negativos de cierres globales en manufactura estadounidense, incluyendo:
La producción industrial estadounidense cayó 16,5 por ciento año sobre año.
Los pedidos totales de fábrica estadounidenses cayeron 22,7 por ciento año sobre año.
La utilización total de capacidad industrial creció a 74,5 por ciento en diciembre 2020 desde 64,1 por ciento en abril, rezagando el nivel pre-pandemia del 77 por ciento.
El Índice de Producción Industrial de EE. UU. se situó en 105,7 por ciento en diciembre 2020, bajando desde un nivel pre-pandemia de 110.
"Los niveles de producción y pedidos aún están por debajo de niveles de 2019", indicó el informe, "pero la trayectoria de la caída se ha desacelerado". Notablemente, el 63 por ciento de los más de 350 ejecutivos y otros líderes senior encuestados por Deloitte tras las elecciones presidenciales "muestran una perspectiva algo o muy positiva en los negocios".
Deloitte nombró cuatro aspectos críticos para que los fabricantes dominen en su impulso a la recuperación:
Resolver desafíos de pronóstico. "Los eventos de 2020 pueden ser una advertencia para desarrollar mejores sistemas para navegar disrupciones", aconsejó el informe.
Uso extensivo de "gemelos digitales" —representaciones virtuales de productos, procesos y entornos de producción— para simular su rendimiento en el mundo real.
Expandir opciones de suministro para reducir exposición a disrupciones comerciales y otras.
"Reciclaje de habilidades" (upskilling) de empleados para máxima flexibilidad de fuerza laboral para capear convulsiones.
Para esos fines, la encuesta post-electoral de Deloitte a ejecutivos manufactureros encontró:
El 76 por ciento tiene intención de aumentar inversiones en iniciativas digitales y planea pilotar e implementar más tecnologías Industria 4.0.
El 20 por ciento cita gestionar productividad como su principal desafío en la situación actual.
El 44 por ciento planea cambiar más a un modelo de cadena de suministro regional en el próximo año.
El 31 por ciento planea hacer nearshoring de alguna parte de su producción de vuelta a las Américas.
El 28 por ciento dijo que reciclaje de habilidades y construcción de nuevas habilidades para coincidir con entornos de trabajo en evolución —particularmente aquellos enfatizando automatización, soluciones digitales y arreglos de trabajo remoto— son los principales desafíos.
"Antes de que la pandemia golpeara, estábamos rastreando como un sector manufacturero trabajando para retener el impulso que habíamos construido sobre la última década que se había deslizado un poco en 2019", dijo Paul Wellener de Deloitte, líder de sector EE. UU. para productos industriales y construcción. "Y a principios de 2020, empezó a parecer que las cosas mejoraban —particularmente en ciertos segmentos... Pero mirando adelante a 2021 y más allá, la recuperación puede tomar más en alcanzar esos niveles pre-pandemia, particularmente en algunos de los... sub-sectores más golpeados".
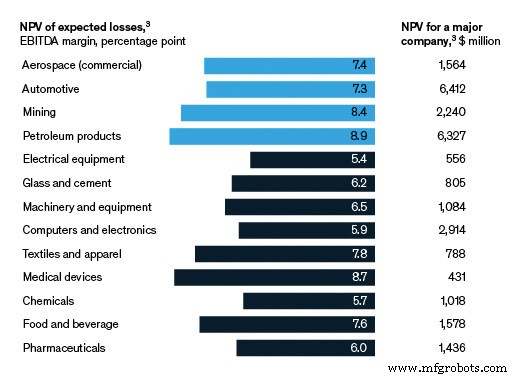
Algunas de las partes más golpeadas de la industria están conectadas a aeroespacial comercial, petróleo y gas y otras industrias de extracción, y algunos proveedores de equipamiento pesado, añadió Wellener. Otras partes del mercado están "casi en auge" —particularmente aquellos haciendo productos como muebles para el hogar, suministros de pintura, equipamiento de potencia exterior, equipamiento de fitness y "cualquier cosa que ver con sanitización... Nos gusta bromear (que) un número de cosas se han convertido en el nuevo papel higiénico".
La demanda también se disparó para sistemas de filtración de aire para restaurantes, hoteles y espacios de oficina, continuó, "y creo que anticipamos una demanda muy fuerte para cosas como unidades de congelación industrial mientras pensamos en cómo transportamos viales de vacunación futuros".
Respecto a gemelos digitales, Wellener explicó algunos de los beneficios de invertir en ellos. Los gemelos digitales pueden resultar fructíferos para cualquier cosa desde desarrollo de producto a un entorno de construcción de ingeniería o manufactura, notó. La inversión en capacidad de gemelo digital puede ayudar a llevar productos al mercado más rápido y ayudar a entender "entornos as-built" en operaciones como plantas de energía o líneas de ensamblaje automotriz. "Te da una buena oportunidad de entender cómo esas instalaciones se armaron, y luego puedes distribuir los interiores de ellas de una manera más productiva".
Con la pandemia de COVID-19 exacerbando la escasez de fuerza laboral y brecha de habilidades, Wellener afirmó que los cambios en tienda para la fuerza laboral y lugar de trabajo post-pandemia serán sin precedentes.
"No he hablado con un CEO de una empresa de productos industriales o manufacturera que piense que las cosas van a volver a como eran en 2018 o 2019. Todos están enfocados en cómo se ve el futuro del trabajo, dentro de las cuatro paredes de sus fábricas y dentro de las cuatro paredes de sus instalaciones de sede". El llamado "ecosistema de talento" evolucionará para incluir más organizaciones de oficios, colegios comunitarios y diferentes categorías de trabajadores no necesariamente en proximidad a los negocios que sirven, dijo.
Mientras tanto, según datos del Instituto para Gestión de Suministro (reportado por EPS News en un artículo del 27 de enero), se esperaba que el crecimiento manufacturero en EE. UU. continuara este año, construyendo sobre el impulso del verano pasado. Específicamente, ISM proyectó:
Aumento neto del 6,9 por ciento en ingresos, con crecimiento en 15 de los 18 sectores que ISM rastrea. ISM también notó que el 59 por ciento de ejecutivos de compras y suministro que encuestó esperaban crecimiento de ingresos este año.
Aumento del 2,5 en empleos manufactureros.
Aumento del 2,7 en salarios y beneficios manufactureros.
Aumento del 2,4 en inversiones CAPEX sobre 2020.
Un objetivo en movimiento
Mantener el control de ganadores y perdedores durante la pandemia fue una tarea desalentadora. Así también lo será re-evaluar cómo hacer negocios mientras el mundo manufacturero necesariamente se rehace en algunas áreas clave como gestión de cadena de suministro y comunicación a lo largo de la cadena de valor.
"Vimos a través de la pandemia que era realmente difícil generalizar cómo le iba a la gente", dijo Dan Swan, socio gerente de la oficina de McKinsey and Company en Stamford, Conn., y líder del trabajo de cadena de suministro manufacturero de la firma globalmente. "Era muy específico de industria; si tenías una empresa que hacía productos de mecanizado, tenían a su gerente de planta en la parte trasera de la puerta de la instalación manufacturera intentando parar camiones de proveedores llegando la primavera pasada porque si los materiales inbound de proveedores eran entregados, entonces los poseían y tenían que pagar por ellos".
En otras industrias, "era lo opuesto", continuó Swan. "Tengo un cliente que hace papel higiénico, y literalmente no podían hacer suficiente. Lo que pasó a través de la pandemia fue una serie de flujos y reflujos". En otro caso de una empresa de bienes de consumo duraderos que hace artículos vendidos a través de un minorista de mejoras para el hogar, "recortaron producción en 30 a 40 por ciento a mediados de marzo solo para darse cuenta de que, cuando la gente tenía todo este tiempo en casa, hicieron todas las mejoras del hogar que habían pospuesto los últimos 10 años; [la empresa entonces] lo volvió a girar al otro lado".
Mientras tanto, la empresa de productos de mecanizado que Swan dijo estaba rechazando a sus proveedores ahora tiene su "mayor backlog en los últimos 10 años. Así que más que poder decir que cualquier industria lo hizo bien u horriblemente —claramente hubo algunas que lo hicieron mejor que otras— lo que la gente ha visto son choques de demanda como nada visto antes.
En última instancia, concluyó, "los líderes probablemente no deberían planear para una pandemia cada-100-años como su baseline, pero muchas organizaciones se dieron cuenta de que no tenían la flexibilidad en la cadena de suministro que necesitaban. Eso viene en términos de disponibilidad de materiales inbound; cómo escalar capacidad de producción arriba o abajo; transparencia en lo que tus clientes están haciendo; y cómo tus pedidos están siendo colocados".
La necesidad engendra innovación
Cuando los cierres pandémicos comenzaron, la necesidad de soluciones de trabajo remoto se volvió inmediatamente aparente. Para empresas e industrias tradicionalmente lentas para moverse en nuevas tecnologías, fue un despertar rude y un enorme golpe a la acción. Y los resultados han dado frutos que informarán comunicaciones manufactureras bien más allá de la pandemia.
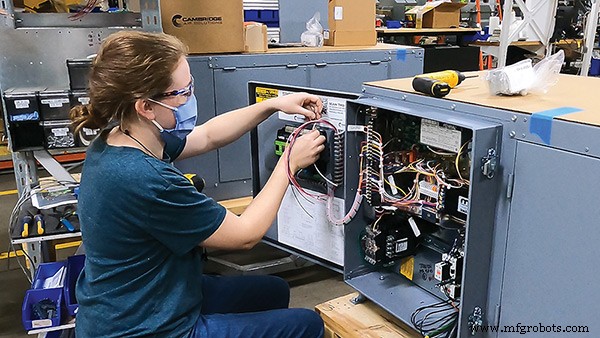
Mientras mantener trabajadores seguros era trabajo Nº 1, ese imperativo pagó dividendos en otras formas, explicó Marc Braun, presidente de Cambridge Air Solutions, Chesterfield, Mo., y presidente entrante de la junta de la Asociación para la Excelencia en Manufactura (AME).
Braun explicó que lo que resultó ser un tremendo salto tecnológico adelante emergió de dos prioridades críticas: Mantener trabajadores seguros y conservar efectivo para asegurar que la nómina se cumpliera. La búsqueda de innovación y crecimiento siguió sin fisuras.
"Fabricantes pequeños y medianos normalmente no tienen el personal de RRHH o seguridad y cumplimiento para navegar todos los cambios regulatorios que han ocurrido en el último año", notó Braun. "Empezamos a crear y confiar en lo que llamamos consorcios de empresas en nuestra red, donde podíamos reforzar nuestro equipo completo. Tendríamos los mejores líderes de RRHH porque todos los líderes de RRHH se reunirían para averiguar este cambio de política rápido, luego poner esas políticas en lugar. Nuestra gente de seguridad y mitigación de riesgo estaban en discusión comunitaria continua con miembros de consorcios, y ellos podían tomar esos e integrarlos rápido. No lo habría llamado innovación tecnológica, pero es algo que nunca perderemos que ganamos a través de la pandemia. No puedes renunciar a ese valor una vez que lo encuentras".
La presidenta y CEO de AME, Kim Humphrey, veterana de múltiples industrias, incluyendo construcción naval, dijo que el choque a los sistemas de fabricantes tuvo un claro lado positivo.
"Organizaciones que nunca habían permitido a sus trabajadores trabajar desde casa tuvieron que revampar totalmente sus departamentos de tecnología y proporcionar portátiles y plataformas seguras para que la gente trabajara desde casa", dijo. "Creó esta cosa nueva que nadie esperaba, y muchas de nuestras empresas están encontrando que no van a enviar gente de vuelta a su lugar de trabajo. Eso también está requiriendo que los empleados sean mucho más vocales en mejores prácticas". En una industria lenta para cambiar como construcción naval, "habría tomado años conseguir que la gente aprendiera cómo dejar trabajar desde casa o diseñar desde casa; pudieron hacerlo en cuestión de meses".
Otro beneficio no planificado emergió cuando las empresas reforzaron su presencia en línea para incluir una gama de formación en línea, mantenimiento y oportunidades de tour virtual.
En Cambridge ahora, "tenemos equipo de audio profesional en toda la planta para poder conectar a nuestra gente de ventas como nunca antes", dijo Braun. "Toda la planta está cubierta no solo por wi-fi sino por capacidades de equipo de audio profesional, así que puedes tener un micrófono profesional en múltiples personas y mostrar la planta a nuestros clientes". ¿El impacto? En los últimos siete meses, Cambridge ha recibido 2.300 visitantes virtuales a su planta; el tráfico normal había sido 20 a 30 visitas en persona al mes. "Nunca pensamos que necesitaríamos ingenieros de audio, pero ahora tenemos esas habilidades dentro y todos son capaces de mic y video en la planta para mostrar lo que necesitamos mostrar. Y esa misma tecnología se usa para nuestras reuniones. Cosas que habrían tomado años en crear tomaron semanas o días".
Soluciones para el crecimiento
Una industria que capeó la tormenta y ofrece una lección para el crecimiento es aeroespacial y defensa, explicó Eric Chewning, ex jefe de staff del Secretario de Defensa y socio en la Práctica de Industrias Avanzadas de McKinsey.
La industria de defensa aprovechó coordinación eficiente a través de cadenas de suministro, notó, y aceleró unos 5.000 millones de dólares en pagos de progreso gubernamentales a proveedores más pequeños. Esas exenciones se concedieron para mantener sitios de producción abiertos, "y la propia industria invirtió unos 10.000 millones para reconfigurar líneas de producción (e) infraestructura para trabajo remoto".
Además, "tenían buena visibilidad en lo que sus requisitos de demanda final iban a ser en su mayor parte, porque todos estos programas tenían sus horarios existentes. El desafío se convirtió en ¿cómo te mantienes en horario? Ese desafío es algo que vimos a través de la tabla —esta falta de visibilidad multi-nivel en la cadena de suministro para que entendieras las áreas críticas donde tenías que dar énfasis extra para asegurar que se mantuvieran disponibles. [Esto pasó] particularmente en industrias que eran excesivamente dependientes de relaciones de fuente única o sole-source".
Yendo adelante, Chewning dijo, "estamos viendo empresas invirtiendo en capacidades para realizar lo que está en sus cadenas de suministro". Eso implica entender qué hay en una cadena de suministro dada, qué tan visible es para stakeholders clave y saber en qué entorno están trabajando tus proveedores.
Mientras tanto, inversión de capital para actualizar plantas y equipamiento envejecidos con tecnologías Industria 4.0 en manufactura basada en escala podría requerir gasto significativo. En un artículo del 15 de abril, "Construyendo un sector manufacturero EE. UU. más competitivo", McKinsey estimó que podría requerir gastar 15.000 a 25.000 millones de dólares anualmente sobre la próxima década —"y el capital necesita fluir a unos 120.000 pequeños y medianos empresas".
Con investigación del McKinsey Global Institute mostrando un potencial de 4,6 billones de dólares en comercio cambiando en los próximos cinco años, Chewning enfatizó cuatro áreas donde fabricantes estadounidenses pueden agarrar la ventaja competitiva y capturar ese valor:
Hacer las inversiones correctas en herramientas de productividad Industria 4.0 para aprovechar plenamente los beneficios de esas tecnologías y procesos para mejorar productividad.
Asegurar acceso a capital: "No solo los grandes, sino en las pequeñas y medianas empresas. La ley CHIPS (Creating Helpful Incentives to Produce Semiconductors for America) es un buen ejemplo, donde el gobierno está apartando específicamente 50 millones para el ecosistema de semiconductores en EE. UU."
Fomentar ecosistemas de proveedores resilientes: "Los líderes se dieron cuenta de dos cosas: Una, que el restablecimiento de I+D en manufactura para impulsar innovación técnica es importante. La segunda es que hay beneficios reales a co-ubicación con tus proveedores e incorporación de esos beneficios en casos de negocio. Reubicar ciertas actividades de cadena de suministro es cada vez más importante".
Desarrollar la fuerza laboral manufacturera: "Hay una enorme dimensión de talento en todo esto. ¿Cuál es el foco correcto en desarrollo de gente para esas oportunidades Industria 4.0, y cómo nos aseguramos de que estamos consiguiendo nuestro ecosistema local de escuelas de oficios así como universidades proporcionando ese tipo de pipeline mientras conseguimos gente volviendo al trabajo?"
Añadió Swan, "Es obviamente un poco más complicado para algunos de los fabricantes más pequeños. Un problema recurrente que vimos en los primeros días de la pandemia, y luego más recientemente a medida que la demanda ha rebotado en algunas industrias, es que los líderes malentendieron su cadena de suministro inbound y dónde existían sus riesgos". Un caso en punto: Un cliente de McKinsey inicialmente indicó "que había entregado una revisión de riesgo exhaustiva de su cadena de suministro, y el liderazgo creía que habían mitigado su riesgo. Recibí una llamada de vuelta una semana después del CPO que explicó que estaban en un aprieto porque no revisaron nada más profundo que sus proveedores Nivel 1, y ahora uno había confirmado que obtenía un componente importante upstream de un proveedor Nivel 2 que estaba en riesgo".
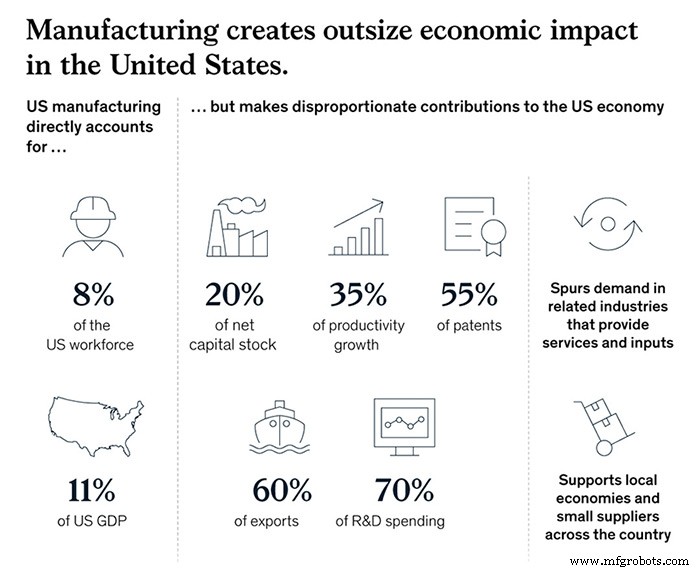
En última instancia, "somos optimistas" respecto al panorama manufacturero EE. UU., afirmó Chewning. "La administración actual y la anterior ambas hicieron de la revitalización del sector manufacturero EE. UU. una prioridad, y es fácil ver por qué. Es el 8 por ciento de la fuerza laboral, 11 por ciento del PIB, y es responsable del 20 por ciento de nuestro stock de capital, 35 por ciento de nuestro crecimiento de productividad, 55 por ciento de nuestras patentes, 60 por ciento de exportaciones, y 70 por ciento de gasto en I+D. Un sector manufacturero saludable crea beneficios externos al resto de la economía. Nuestra investigación ha sugerido que podríamos impulsar PIB en el orden de 275.000 a 460.000 millones de dólares y añadir hasta 1,5 millones más de empleos manufactureros para 2030 si tomamos las decisiones correctas".
Tan vital, añadió Swan, es "que empresas y líderes piensen en planear sus cadenas de suministro para una gama de resultados vs. alrededor del mejor resultado posible". Notando que resiliencia y flexibilidad son usualmente las primeras víctimas de medidas de recorte de costes, Swan afirmó que "habrá un cambio de mentalidad requerido de nuestros líderes para preguntar qué gama de resultados podría ser dentro de nuestra cadena de suministro y cómo podemos configurarnos para tener éxito.
"Todo esto está en la mente de la gente a través de sectores públicos y privados", continuó Swan. "Necesitamos nuestras empresas y líderes manufactureros para examinar de frente qué va a tomar tener éxito dentro de cinco años, diez años. Necesitamos más gente pensando en grande y audaz sobre qué necesitan y cómo pueden lograrlo. Realmente me anima el hecho de que hay más gente pensando así estos días".
Sistema de control de automatización
- Automatización: El Héroe No Reconocido en la Lucha contra el COVID-19
- Cómo Blockchain Está Revolucionando la Manufactura: Mejorando Seguridad, Transparencia y Eficiencia
- Cómo la tecnología está transformando la fabricación del mañana
- Fanuc revela tres estrategias clave para maximizar la productividad manufacturera
- Cómo la Automatización Aceleró la Resiliencia Manufacturera en Medio del COVID-19
- STAEDTLER Destaca el Papel Crítico de la Automatización en la Fabricación Moderna
- Cómo la Pandemia Está Acelerando la Automatización: Robots, Cobots y Manufactura Inteligente
- Cómo la automatización está transformando la fabricación: Impulsando eficiencia y reduciendo costos
- Automatización en la fabricación: el futuro ya está aquí
- Cómo la automatización está remodelando el liderazgo manufacturero global
- Automatización: El Único Camino Adelante para la Manufactura en EE. UU.