



Política de la Fed: Cómo las tasas de interés moldean beneficios de fabricantes y costes de cadena de suministro
La Reserva Federal de EE. UU. implementa la política monetaria principalmente de dos formas: la tasa de fondos federales y las operaciones de mercado abierto. La tasa de fondos federales es la tasa de interés objetivo establecida por la Fed a la que los bancos comerciales prestan y toman prestado reservas excedentes entre sí durante la noche. Objetivos de tasa más bajos significan que los bancos pagan menos por tomar prestado de la Fed, y por tanto tienen más dinero para prestar. Esto hace el capital más asequible, animando a empresas e inversores a endeudarse.
Cuando el retorno sobre capital invertido de un fabricante para capital prestado sube, fabricantes y vendedores de cadena de suministro logran mayor liquidez. Como resultado, piden más prestado a los bancos, lo que es como añadir dinero a la oferta monetaria.
El desafío para los fabricantes, que solo empeora a medida que la inflación toma fuerza, radica en equilibrar el coste del dinero (préstamos y adquisición de ventas) con su poder adquisitivo depreciado.
Los ingresos de ventas de los fabricantes se calculan usando el valor presente del dinero papel. Y aunque los ingresos de ventas pueden aumentar, el ingreso real (el poder adquisitivo de la suma recibida por las empresas) está disminuyendo debido al aumento de la flexibilización cuantitativa (QE) por la Fed, el Banco Central Europeo, y la mayoría de los otros bancos centrales mundiales. (La QE ocurre cuando los bancos centrales aumentan compras de bonos gubernamentales u otros activos financieros, inyectando más dinero en la economía.)
El gráfico siguiente muestra la cantidad de moneda estadounidense en circulación según reportado por el Banco de la Reserva Federal de San Luis, uno de 12 bancos de reserva regionales que, junto con la Junta de Gobernadores en Washington D.C., componen el Sistema de la Reserva Federal.
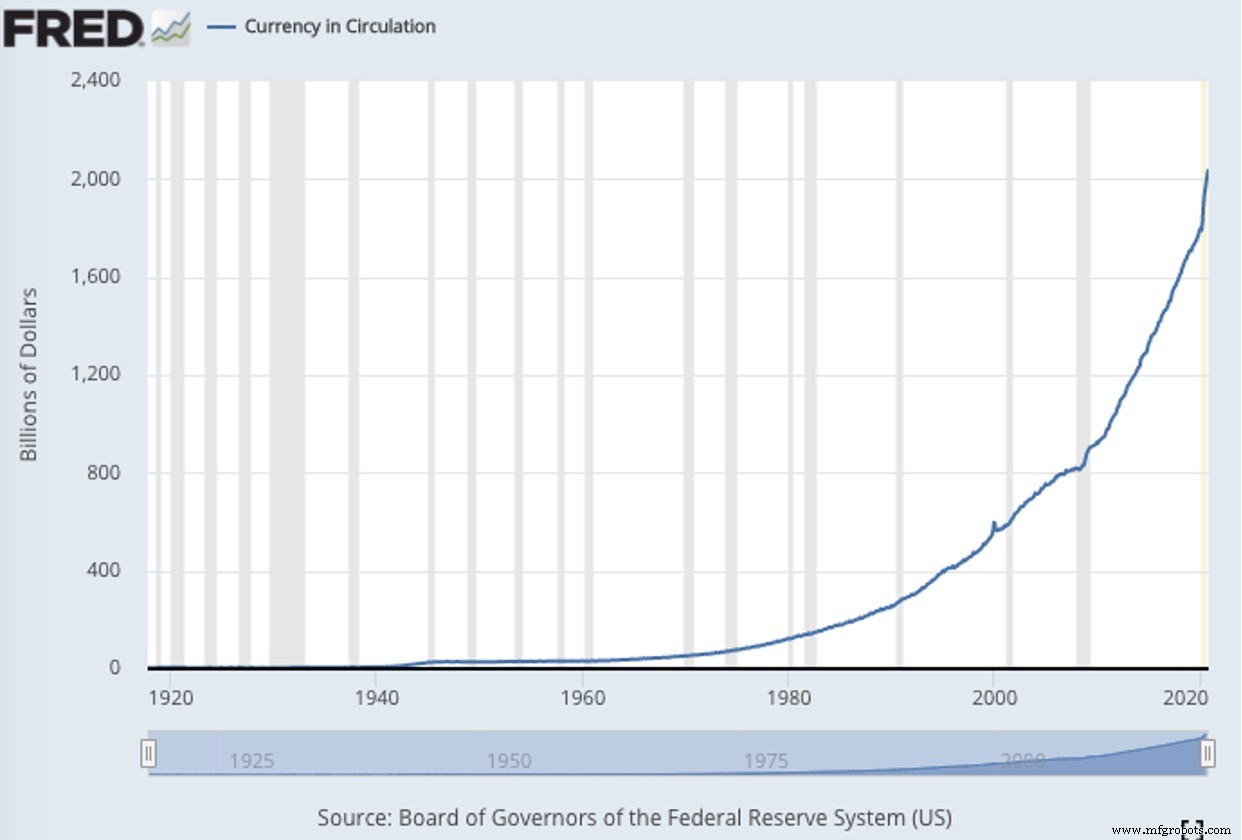
Similar a actualizar evaluaciones para escenarios market-to-market, en esta instancia el verdadero valor de las ganancias de la empresa puede estar oculto detrás de números artificiales. Los lectores podrían recordar el mercado de préstamos bancarios overnight en septiembre de 2019, cuando los bancos dejaron de prestarse entre sí. Es porque los balances bancarios están siendo tabulados con cifras que no son reales y no pueden valorarse adecuadamente.
La devaluación de la moneda estadounidense (menor poder adquisitivo) se muestra en el gráfico siguiente.
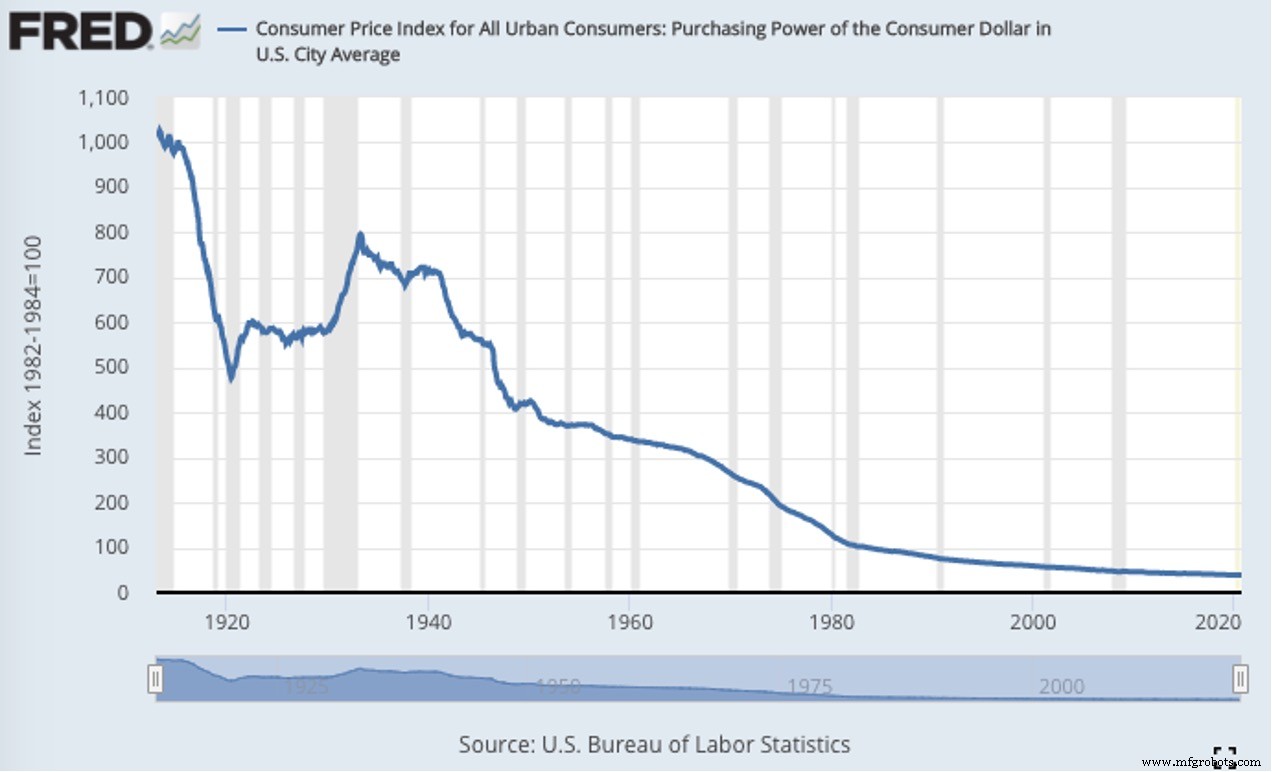
En cadenas de suministro manufactureras, el momento en que ocurre una transacción, se crea una obligación financiera, y el libro contable (responsabilidad fiscal) se fija en cifras. Luego, en el período de tiempo desde cuando la responsabilidad se determina hasta el punto en que se paga realmente, fabricantes y proveedores experimentan un apalancamiento decreciente adicional con el poder adquisitivo de su efectivo y reservas.
Acelerar la disminución del poder adquisitivo de los fabricantes continuará en el futuro previsible, mientras la Fed continúe con políticas de QE. Ningún fabricante o vendedor/proveedor de cadena de suministro puede compensar la inflación inevitable y el poder adquisitivo decreciente basado en la devaluación de la moneda estadounidense. Incluso operadores extranjeros dependen del valor, o tipo de cambio, del dólar estadounidense debido a su estatus actual mundial.
En economías occidentales, la Unión Europea se acerca al final de su cuerda, con el mercado de bonos de la UE poseído en un 66 % por el Estado. Esto significa que el balance del Banco Central Europeo ahora equivale al 66 % del PIB de la eurozona.
Añade a esto, las pensiones europeas están en soporte vital, mientras los políticos idean formas cada vez más creativas de evaluar nuevos impuestos mientras justifican formas de subir los existentes.
Con el dólar estadounidense aún un refugio seguro global (por el momento), el mercado de bonos de Europa lucha por sobrevivir, y el de Japón está en peor forma. Hay buena razón por la que dos de los pares de divisas más negociados son EUR/USD y USD/JPY.
El balance del Banco Central de Japón equivale a un asombroso 136 % del PIB de Japón. En EE. UU., la Fed está actualmente en el 37 %, que subirá a medida que más crédito continúe siendo creado relativo a una ratio de PIB estadounidense más baja causada por menos productos manufacturados en EE. UU.
En línea con lo anterior, cada vez más fabricantes de equipos originales (OEM) europeos buscan reducir costes dentro de sus cadenas de suministro, incluyendo compromisos con socios de servicios de manufactura electrónica (EMS).
En todo el mundo, las burbujas creadas con expansión de crédito por bancos centrales se están re-inflado y creciendo cada vez más.
En EE. UU., solo en 2020, la deuda del balance de la Fed añadió 4 billones de dólares, y la Fed mágicamente produjo otros 3 billones, con la fuerte probabilidad de producir billones de dólares más. Las acciones reflejan la Teoría Monetaria Moderna, la creencia de que los gobiernos pueden "imprimir" todo el dinero que quieran sin consecuencia, creando crédito de la nada. Combinado con salarios estancados, esta tendencia exacerba aún más la ansiedad entre compradores y consumidores en EE. UU. y en otras partes, forzándoles a empezar a prestar más atención a dónde y cuánto gastan.
Una cosa es cierta: todas las monedas fiduciarias, incluyendo el dólar estadounidense, libra esterlina, euro, yen japonés y dólar australiano, van a continuar perdiendo poder adquisitivo. Al mismo tiempo, los bancos centrales encontrarán cada vez más difícil gestionar tasas de interés mientras continúan emitiendo crédito con circulación de dinero papel en aumento.
Mientras la devaluación fiduciaria continúa, la caza de impuestos para compensar balances gubernamentales negativos crece. En una solución creativa, un informe reciente de Deutsche Bank por el estratega Luke Templeman plantea la idea de un impuesto del 5 % por trabajo desde casa (WFH), y calcula que podría recaudar 7.000 millones de libras en el Reino Unido, 20.000 millones de euros en Alemania y 49.000 millones de dólares al año en EE. UU.
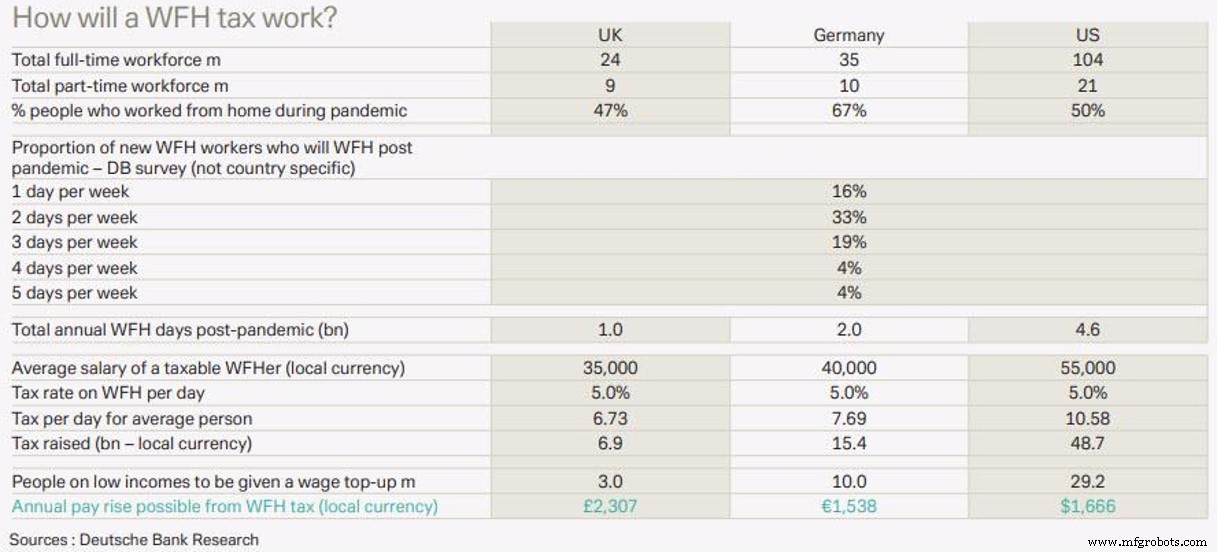
Todo esto está creando una tormenta perfecta, quitando más poder de gasto a consumidores y la cadena de suministro manufacturera, y poniendo más conciencia en el gasto corporativo.
Costes crecientes en cadena de suministro y para consumidores
A medida que la inflación finalmente toma fuerza, cada fabricante, vendedor, proveedor y comprador enfrentará costes más altos con una disminución adicional en el poder adquisitivo, empeorado por el aumento de tasas de interés. A medida que los precios suben, esto pondrá mayor impacto en el comercio de exportación manufacturero, lo que forzará un enfoque aún mayor en políticas y procedimientos de cumplimiento manufacturero, especialmente en áreas de gestión de materias primas e inventarios.
Las finanzas de los fabricantes vendrán bajo escrutinio adicional. Con la devaluación de monedas fiduciarias ocurriendo en todas partes, ¿cómo calcularán los fabricantes la depreciación para determinar ingreso real versus aparente? La manufactura ya es uno de los sectores más comunes que tienen que re-evaluar valores de inventario. OEMs con cadenas de suministro EMS en red enfrentan desafíos aún más pronunciados respecto a re-estados financieros manufactureros.
La gestión de costes de aprovisionamiento y compras, cubriendo materias primas y componentes para productos electrónicos y electro-mecánicos, enfrentará escrutinio creciente por ejecutivos financieros de manufactura, haciéndolo más difícil de lograr números financieros trimestrales.
En conversaciones frecuentes, los fabricantes están haciendo preguntas y prestando más atención a la necesidad de obtener mayor control sobre planificación de materiales y ejecución de cadena de suministro. Un enfoque más concertado y disciplinado es aparente en cada aspecto de la cadena de suministro, especialmente inventario y cambios de producto relacionados, mientras los fabricantes sopesan costes atados a introducir nuevos productos versus revisar los existentes con avisos de cambio de producto (PCN). Una plataforma PCN robusta da a los fabricantes la capacidad de actualizar y priorizar continuamente cambios a productos electrónicos y electro-mecánicos, señalar riesgos potenciales y disrupciones a programas de manufactura, y obtener insights de inventario más profundos y tempranos. En el proceso, pueden capturar más ingresos, parar paradas de producción costosas, y evitar costosas bajas de inventario y materiales.
Mejores procedimientos PCN ayudarán a fabricantes a identificar y clarificar códigos de país de origen y Códigos de Productos y Servicios Estándar de la ONU (UNSPS). Mejorarán la capacidad de gestionar disputas, mientras los gobiernos buscan nuevas formas de evaluar y capturar impuestos de comercio de exportación, así como abordar pasivos de pensiones crecientes. La herramienta también puede ayudar a posicionar fabricantes inteligentes con códigos del Sistema Armonizado (HTS) más precisos a lo largo de sus cadenas de suministro, evitando retrasos aduaneros y multas costosas.
Servicios de aprovisionamiento OEM de proveedores EMS llevan a una mejor comprensión de costes internos de fábrica EMS versus precios cotizados. Al aprovechar inteligencia sobre operaciones internas y costes ocultos de EMS, los OEMs pueden reducir gasto en materiales y margen de beneficio EMS, lograr un coste total aterrizado más favorable, y optimizar conversión de efectivo.
Usando modelos integrales de costes de manufactura, los OEMs pueden contabilizar tipos de cambio extranjeros; pasivos de mano de obra directa; costes de mano de obra indirecta cargados; gastos de venta, generales y administrativos, y miles de otros cálculos impactando cadenas de suministro globales de manufactura OEM, con el potencial de recortar costes entre un 5 % y un 15 % por programa OEM-EMS.
Conversión de efectivo en gasto de materiales
El valor de un negocio es el valor presente del efectivo que genera durante su vida. En manufactura por contrato, el valor de la relación con el cliente OEM es igual a los ingresos que los fabricantes EMS ganan del cliente OEM sobre la vida de la relación.
Pero las cadenas de suministro manufactureras son dinámicas y volátiles. Esto crea desafíos constantes para cada comprador de materias primas, planificador y gestor de cadena de suministro.
El COVID-19 ha añadido complejidad a la manufactura. Ejecutivos cuentan haber tenido que retroceder programas para lograr el modelo Industria 4.0 en dos o tres años como resultado de la pandemia. Para algunos fabricantes, las consecuencias les han dejado con hasta 50 millones de dólares en costes de nómina que estaban previamente destinados a adquisición de software alojado. Proyectos están siendo re-examinados, re-priorizados, pospuestos e incluso cancelados.
Para todos los fabricantes, el COVID-19 está causando un duro reinicio de cómo se gestionan sus cadenas de suministro. La realidad para casi todos los fabricantes con los que he hablado incluye la necesidad de establecer nuevos gastos base y control de efectivo más estricto.
Gracias a una combinación de cambios en política monetaria por bancos centrales y la pandemia, nos encontramos en una nueva era de gestión de cadena de suministro, y necesitamos nuevas herramientas para resolver los desafíos de Industria 4.0 por delante. Mientras tanto, hay una buena probabilidad de que muchas empresas incumplan sus deudas corporativas, a medida que crece el número de "empresas zombi" —aquellas que carecen de suficientes ingresos para pagar el principal de préstamos.
Los fabricantes necesitan mantener sus lápices afilados, practicar buenas prácticas empresariales, y utilizar la información y herramientas correctas si quieren capear el clima económico actual, y abordar los desafíos financieros de los años venideros.
Mark Zetter es fundador de VentureOutsource.com, una comunidad de networking para pares OEM seleccionando y gestionando proveedores EMS.
Tecnología Industrial
- Explorando 6G: El Futuro de la Conectividad Ultra-Rápida
- Perspectivas de banca de inversión: navegando el mercado tecnológico de logística y cadena de suministro
- Acelerando la digitalización de la cadena de suministro: Estrategias para una logística más rápida e inteligente
- Garantizando datos confiables en la cadena de suministro: Una estrategia probada
- El efecto pandemia: COVID-19 acelerando la innovación en blockchain y criptomonedas
- Cinco tendencias de financiación de cadena de suministro para 2021: Cómo prepararse ahora
- Prevenga la cavitación en bombas: causas, síntomas y soluciones efectivas
- Corte por Plasma Explicado: Funcionamiento y Beneficios Clave
- Soldadura Blanda (Soldadura con Estaño) Explicada: Tipos, Técnicas y Guía Paso a Paso
- Brasado de cobre explicado: Técnicas y consejos para uniones fuertes y fiables
- Seleccionando el Fabricante de PCB Adecuado: Guía Práctica para Calidad y Fiabilidad