



Mercado de hardware de impresión 3D 2020: tendencias, actores clave y evolución
A principios de este año, AMFG publicó su segundo Informe del Panorama de Fabricación Aditiva 2020, analizando los principales actores del mercado y las mayores tendencias que moldean la industria. Hoy lanzamos una serie de artículos profundizando en cada segmento del ecosistema de fabricación aditiva (FA), comenzando por el hardware.
En 2020, los fabricantes de hardware representan más de la mitad del panorama de FA, con un gran número de ellos incorporados a la industria en la última década.
Con la afluencia de nuevas empresas, los últimos años vieron una rápida evolución de las impresoras 3D, volviéndose más rápidas, fiables y capaces para producción.
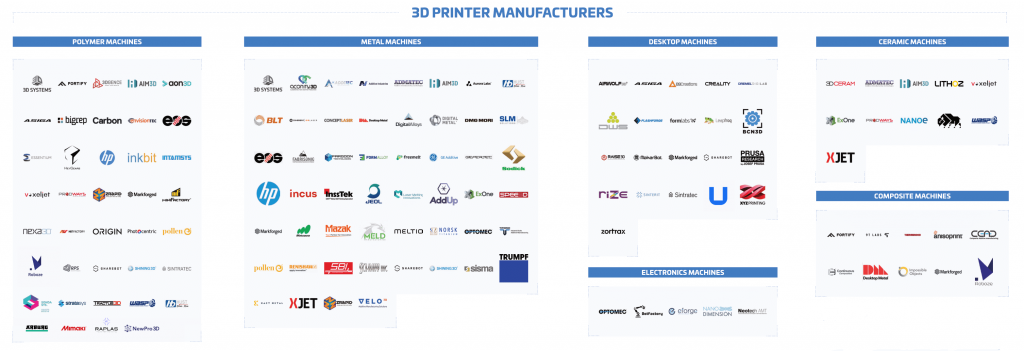
A continuación, trazamos algunos de los desarrollos y tendencias más prominentes que moldean el mercado de hardware de impresión 3D.
Consulte los otros artículos de esta serie:
La evolución del mercado de materiales de impresión 3D: tendencias y oportunidades
Software de impresión 3D: logrando verdadera producción digital
Post-procesado para impresión 3D industrial: tendencias clave que debe conocer
Hardware de impresión 3D de metal
Probablemente, el mercado de hardware metálico es uno de los segmentos de impresión 3D de más rápido crecimiento. La firma de investigación CONTEXT estima que los envíos de impresoras 3D de metal verán tasas de crecimiento interanual de volumen de unidades superiores al 49 %.
El segmento de hardware de FA metálica también creará una oportunidad de ingresos de casi 4.000 millones de dólares, según un informe reciente de la firma analista SmarTech Analysis.
En 2020, el mercado de impresión 3D de metal es extremadamente diverso, con hasta 18 tecnologías diferentes moldeándolo, según AMPOWER.
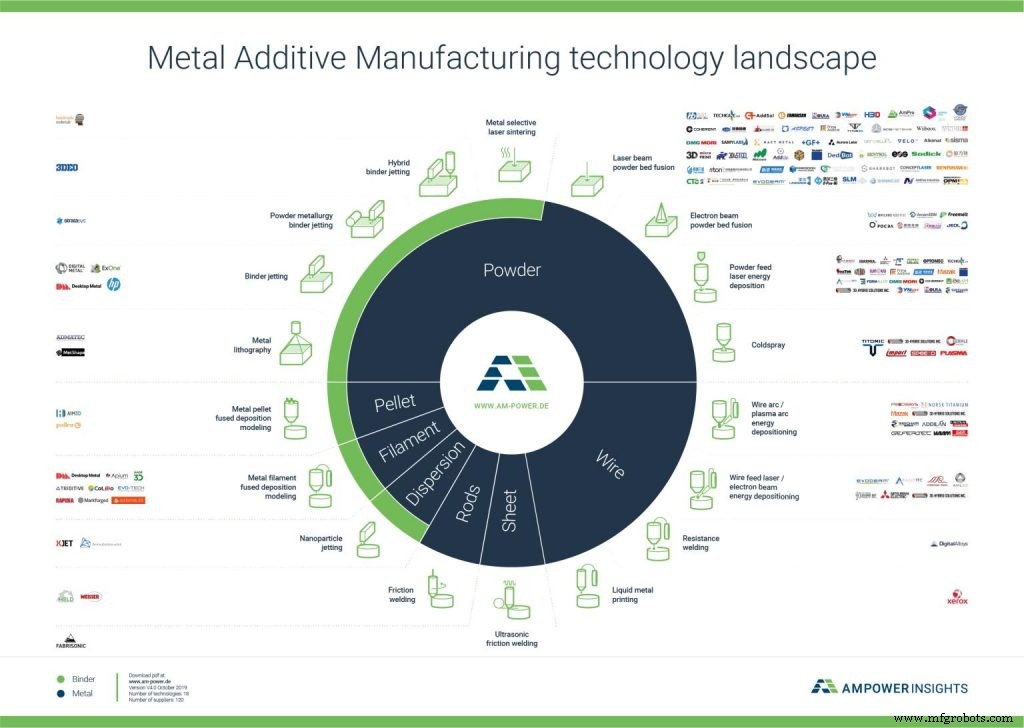
Entre estas tecnologías, la familia de Fusión de Lecho de Polvo (PBF) juega el mayor papel en FA metálica, comprendiendo el 80 % de todas las instalaciones de sistemas de FA metálica en el mundo. La familia PBF abarca tecnologías basadas en láser y haz de electrones.
El mercado de hardware PBF se divide entre unas pocas empresas consolidadas, incluyendo EOS, Renishaw, 3D Systems, SLM Solutions, Trumpf y GE.
GE destaca especialmente por su diversificación única en el mercado de FA metálica. Además de proporcionar impresoras 3D basadas en láser de Concept Laser, GE es también una de las muy pocas empresas que ofrecen equipos de Fusión por Haz de Electrones (EBM), fabricados por Arcam. Además, la compañía también está desarrollando impresión 3D de metal por binder jetting, ya adoptada por algunos usuarios iniciales.
Con el foco de la impresión 3D de metal desplazándose hacia aplicaciones de producción, muchos actores en este campo han estado evolucionando sus sistemas para satisfacer la demanda de mayor velocidad y fiabilidad.
Uno de los temas comunes en esta carrera es la introducción de sistemas multi-láser.
Usar varios láseres (normalmente 2 o 4) puede acelerar el proceso de impresión aumentándolo hasta cuatro veces. Además, los sistemas multi-láser son más productivos, lo que ayuda a reducir el coste de la pieza y/o producir más piezas en menos tiempo. También se afirma que las máquinas multi-láser pueden permitir imprimir varias piezas a la vez.
Entre los fabricantes que ofrecen tales sistemas están EOS, Concept Laser (GE), SLM Solutions, Renishaw e Additive Industries.
Fuera de los actores consolidados, el mercado PBF vio aumentar el número de recién llegados, cada uno con su enfoque único de la tecnología.
Un ejemplo incluye a VELO3D, que ha desarrollado un sistema que puede imprimir con casi cero soportes, gracias al mecanismo de recubrimiento avanzado e integración estrecha entre hardware y software.
Aurora Labs es otro potencial disruptor, ofreciendo un sistema metálico que puede imprimir múltiples capas de polvo simultáneamente en una sola pasada. Esencialmente, esto equivale a una mejora sustancial en velocidad de impresión. Recientemente, la compañía informó que su impresora 3D PMP1 puede alcanzar una velocidad de impresión de 350 kg/día.
El auge de las tecnologías de binder jetting metálico
Otra tendencia notable es un nuevo foco en el binder jetting metálico. Aunque la tecnología existe desde hace tiempo, solo recientemente se ha reconocido como método viable para aplicaciones de alto volumen. Por un lado, los sistemas de binder jetting metálico son típicamente más baratos y rápidos que los sistemas PBF.
ExOne, el primer fabricante de sistemas de binder jetting metálico, ahora compite con recién llegados como Digital Metal, Desktop Metal y HP.
Desktop Metal y HP, en particular, tienen una estrategia agresiva para hacer del binder jetting un método que pueda competir con la fabricación tradicional para ciertas aplicaciones. Para lograrlo, Desktop Metal, por ejemplo, ha desarrollado un sistema bidireccional (imprime en dos direcciones), que permite impresión de alta resolución a hasta 12.000 cm³/hr. Esto se traduce en más de 60 kg de piezas metálicas por hora.
HP, por su parte, ha desarrollado un aglutinante innovador para hacer el proceso de sinterizado, que ocurre cuando se imprimen las piezas, más rápido y barato.
"Con el moldeo por inyección de metal (MIM) típicamente tienes más del 10 % en peso de aglutinante que debe eliminarse. En nuestro caso, tenemos menos del 1 %, que es un orden de magnitud menos, haciéndolo más rápido, de menor coste y mucho más simple de sinterizar", dice Tim Weber, Director Global de Metales de HP, en una entrevista con AMFG.
El binder jetting metálico tiene el potencial de desbloquear aplicaciones actualmente inviables con otras tecnologías de impresión 3D de metal, particularmente en industrias de alto volumen como la automoción. Esto significa que la evolución en este sector continuará, convirtiéndolo en el segmento a vigilar.
Impresoras 3D de metal compactas: un nuevo segmento lleno de crecimiento
Mientras los sistemas PBF y binder jetting metálico están diseñados para necesidades de producción, otro sector de impresoras 3D de metal compactas está surgiendo para hacer el prototipado de piezas metálicas más barato y fácil. Un informe reciente de SmarTech Analysis predice que las ventas de impresoras industriales de metal compactas superarán los 1.000 millones de dólares para 2027.
Markforged y Desktop Metal son actualmente las dos mayores empresas desarrollando impresoras 3D de metal compactas.
Tanto Metal X de Markforged como Studio System de Desktop Metal son impresoras 3D basadas en extrusión que usan polvos metálicos encapsulados en plástico para crear piezas en verde, que luego se sinterizan en un horno. Este enfoque lo hace una opción mucho más asequible comparado con impresoras 3D de metal tradicionalmente más caras. Esto se debe en gran parte a menores costes operativos, habilitados por materiales de moldeo por inyección de metal más baratos.
La asequibilidad y configuración más fácil de los sistemas compactos de FA metálica claramente resuenan en el mercado. En Q1 2019, Markforged y Desktop Metal tomaron el centro del escenario en términos de envíos de impresoras 3D, con Desktop Metal enviando el mayor número de impresoras 3D de metal en el período.
Esperamos que este segmento de impresión 3D de metal continúe creciendo, ya que las impresoras 3D compactas pueden acceder a un mercado totalmente nuevo de prototipado metálico asequible y desarrollo de producto. Esto también significa que los clientes industriales tienen ahora más opciones que nunca para ayudar en su exploración de la FA metálica.
Fiabilidad creciente de la impresión 3D de metal
Para avanzar aún más en las impresoras 3D de metal, las empresas necesitan introducir un nivel más alto de repetibilidad en el proceso. La solución clave reside en equipar las impresoras 3D con sensores y visión artificial para permitir monitorización en proceso.
Sensores y cámaras colocados dentro de una impresora 3D pueden medir múltiples aspectos de una construcción en tiempo real, ayudando a documentar el proceso de construcción y asegurando que se cumplen los requisitos. Los datos obtenidos de los sensores pueden retroalimentarse a software especializado, que analizará los datos y proporcionará retroalimentación sobre cómo mejorar el proceso.
Esta solución se conoce como sistema de control de bucle cerrado, y se está convirtiendo en un requisito esencial para las impresoras 3D de metal.
Mantener el control sobre el proceso de construcción, a través del sistema de control de bucle cerrado, permite a los fabricantes lograr geometrías consistentes, acabados superficiales y propiedades de materiales que sustentan la calidad.
Sin embargo, el control de calidad en proceso, habilitado por un sistema de bucle cerrado, sigue siendo relativamente nuevo en tecnologías de FA y presenta una barrera para que los fabricantes lo implementen. A partir de 2019, solo un pequeño porcentaje de impresoras 3D disponibles en el mercado están equipadas con unidades de control de bucle cerrado.
En el futuro, anticipamos que todas las impresoras 3D de metal estarán equipadas con el sistema de control de bucle cerrado, lo que aumentará significativamente la repetibilidad del proceso, reduciendo el riesgo de fallos de construcción.
Impresoras 3D de polímeros
Mientras el hardware de impresión 3D de metal crece rápidamente, el hardware de polímeros sigue siendo el mayor segmento en términos de sistemas en uso. El 72 % de las empresas encuestadas para el Informe Global de Impresión 3D 2019 de EY usan sistemas de FA de polímeros, comparado con el 49 % que usan los metálicos.
Flujo de trabajo menos complejo y mayor asequibilidad son los dos factores clave para elegir impresoras 3D de polímeros sobre las metálicas.
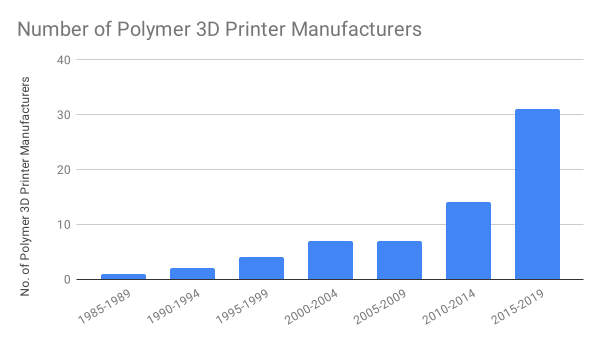
Similar al mercado de impresión 3D de metal, el mercado de polímeros se divide por varias tecnologías, incluyendo Fabricación por Filamento Fundido (FFF), Estereolitografía (SLA)/Procesamiento Digital de Luz (DLP), Sinterizado Láser Selectivo (SLS) y Multi Jet Fusion (MJF), con muchas nuevas tecnologías esperando comercialización en los próximos años.
Cada una de estas tecnologías está experimentando una evolución, ya que las empresas buscan desarrollar soluciones profesionales fiables, tanto para producción como prototipado.
Quizás los desarrollos más impresionantes están ocurriendo en el segmento de hardware SLA/DLP. Estas tecnologías se están convirtiendo en verdaderas soluciones de producción, especialmente para industrias como dental y bienes de consumo. Por ejemplo, las impresoras 3D SLA se usan para producir la mayoría de moldes para alineadores dentales transparentes, produciendo cientos de miles de dispositivos al año.
Sin embargo, la tecnología aún necesita madurar para ir más allá de solo moldes y permitir la producción directa de tales dispositivos.
En cuanto al hardware con mayor base instalada, las impresoras 3D FFF siguen en la cima. Esto se explica por la popularidad de las impresoras 3D FDM de sobremesa accesibles de empresas como Ultimaker y Makerbot.
Desarrollos emocionantes en impresoras 3D SLS
Pasando a impresoras 3D SLS, este sector también ha visto desarrollos notables. Un ejemplo involucra a Aerosint, una empresa belga, que trabaja en un sistema SLS capaz de imprimir con dos polvos diferentes. Esto permitirá a la máquina usar un polvo como material de soporte económico.
Normalmente, el polvo de soporte no fusionado en una máquina SLS es el mismo material usado para imprimir una pieza, y tiende a ser caro. Introducir una máquina que pueda usar material de soporte barato y un segundo material para impresión de piezas, podría ahorrar una cantidad significativa de dinero para quienes usan procesos SLS.
Otro desarrollo que puede reimaginar la impresión 3D SLS viene de EOS. En Formnext 2018, EOS estrenó un próximo sistema LaserProFusion que promete hacer la producción de polímeros 10 veces más rápida. Para lograr esta hazaña, la compañía invirtió más de 8 años en reimaginar la tecnología láser usada en el proceso.
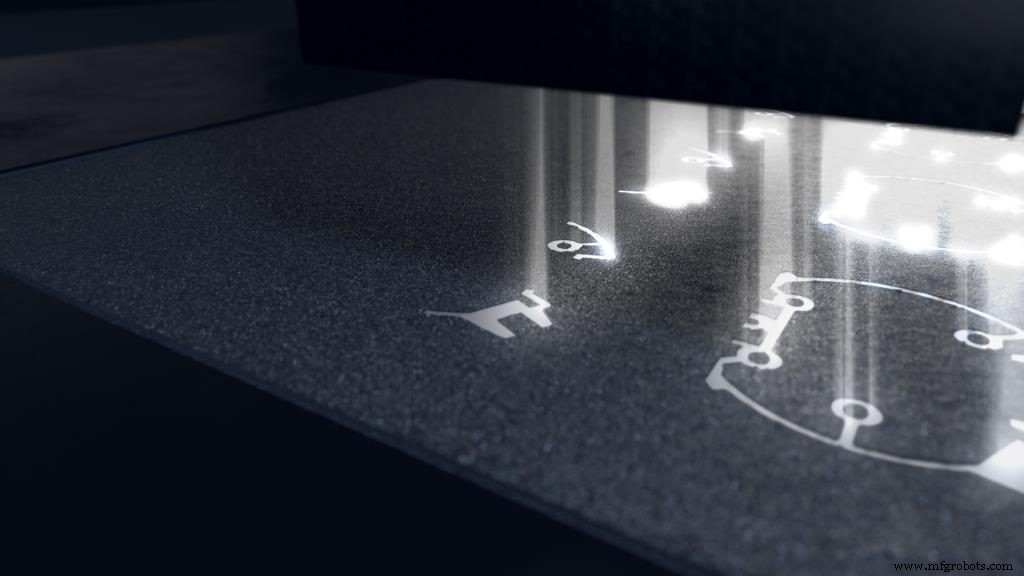
Mientras las máquinas SLS actuales usan uno o pocos láseres CO₂, el sistema LaserProFusion podrá usar hasta un millón de láseres de diodo. Esto le permitirá crear piezas no solo con alta resolución, sino también a una velocidad de impresión mucho mayor, potencialmente rivalizando con el moldeo por inyección.
La tecnología está prevista para lanzamiento comercial en los próximos años.
El rápido crecimiento de HP Multi Jet Fusion
MJF entró al mercado en 2016, cuando HP reveló públicamente su entrada en impresión 3D y lanzó su primera impresora 3D de polímeros. Desde entonces, MJF se ha convertido en uno de los procesos de impresión 3D de polímeros de más rápido crecimiento. Se dice que más de 10 millones de piezas se produjeron usando impresoras 3D MJF de HP en 2018.
MJF, que pertenece a la familia de fusión de lecho de polvo como SLS, tiene ventajas en precisión dimensional y propiedades de materiales, permitiendo imprimir piezas de alta tolerancia superiores tanto en resistencia como flexibilidad.
HP está comprometida con el avance de la tecnología MJF. El año pasado lanzó la serie Jet Fusion 5200. Esta nueva serie amplía el portafolio MJF existente de HP, que también incluye la serie Jet Fusion 300/500 para prototipado funcional y la serie Jet Fusion 4200 para tiradas cortas y producción. La nueva serie de impresoras 3D añade al portafolio, ofreciendo una solución para producción en volumen.
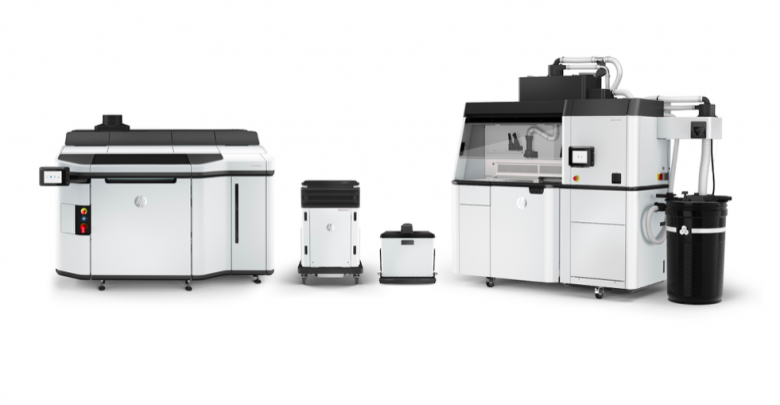
Entre las características más notables de la serie 5200 está la potencia mejorada de las lámparas dentro de las impresoras 5200. Esto permite al nuevo sistema fusionar polvo en una sola pasada, en lugar del modo de dos pasadas en sistemas previos. Como resultado, el sistema tiene una mejora del 40 % en productividad y abre posibilidades para impresión 3D de materiales de alta temperatura.
Impresoras 3D de sobremesa profesionales
El mercado de impresión 3D de sobremesa es uno de los más jóvenes dentro del sector hardware. Su aparición se remonta al inicio del "movimiento maker", a finales de los 2000. El movimiento trajo la revolución de la impresión 3D de consumo, que sin embargo colapsó rápidamente por falta de demanda en el mercado de consumo.
El estallido de la exageración en torno a la impresión 3D de consumo forzó a muchas empresas de impresoras 3D de sobremesa a cerrar. Sin embargo, algunas sobrevivieron transicionando del mercado de consumo al profesional y empresarial.
Esto permitió a vendedores como Ultimaker, MakerBot y Formlabs entrar, crecer y prosperar.
Este cambio también reveló una necesidad creciente de sistemas industriales más pequeños y a una fracción del coste de sus homólogos mayores.
Cambiar el foco hacia usuarios profesionales requirió que los vendedores de impresoras 3D de sobremesa renovaran sus soluciones. Esto resultó en la introducción de características industriales que antes solo se encontraban en impresoras 3D de gama alta. Por ejemplo, cama caliente, recinto y doble extrusor se han convertido en elementos necesarios de impresoras 3D FFF de sobremesa dirigidas a aplicaciones profesionales. Generalmente, las empresas han intentado hacer sistemas más productivos y fiables manteniendo un formato compacto.
Considerando SLA de sobremesa, Formlabs sigue siendo una de las empresas líderes en este sector. Afirma ser el mayor vendedor mundial de impresoras 3D SLA de sobremesa, con más de 40.000 sistemas vendidos.
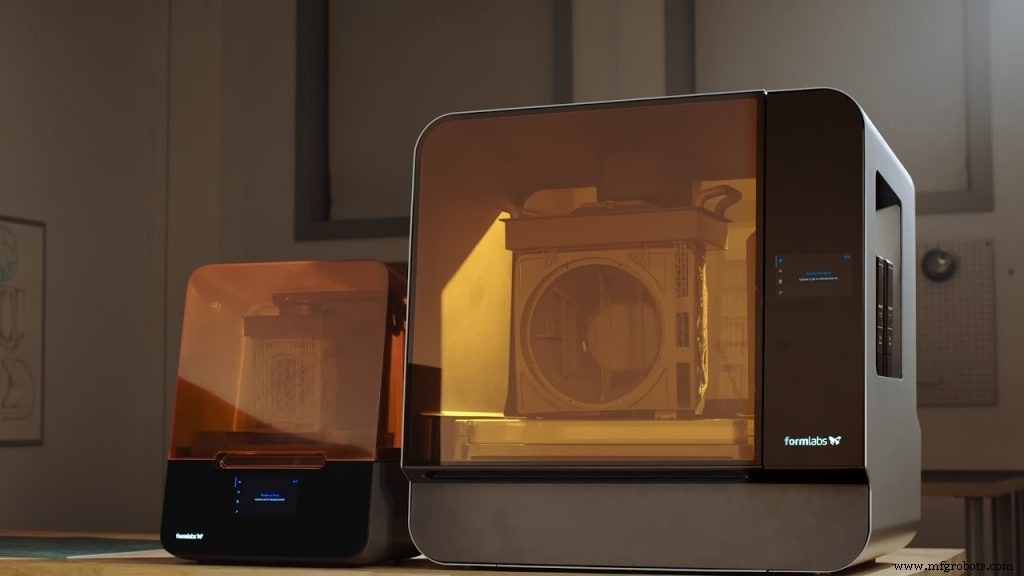
En 2019, Formlabs introdujo una nueva tecnología llamada Estereolitografía de Baja Fuerza (LFS). El proceso LFS ofrece mejor detalle y acabado superficial, gracias a su tanque flexible que se dice reduce las fuerzas sobre las piezas durante la impresión.
Basadas en la avanzada tecnología LFS, las nuevas impresoras 3D Form 3 y Form 3L de Formlabs están ayudando a cerrar la brecha entre la impresión 3D de sobremesa e industrial.
Impresoras 3D cerámicas
En 2020, la impresión 3D cerámica no está tan establecida como las tecnologías de polímeros y metales. La tecnología aún está en etapas tempranas de desarrollo, aunque se predice que alcanzará madurez en los próximos 5 a 6 años.
Debido a la novedad de la tecnología, hay un puñado de vendedores ofreciendo sistemas para impresión 3D de cerámicas. Entre ellos están 3D Systems, ExOne, Prodways, Lithoz, 3DCeram y XJet.
Un desarrollo que podría ser particularmente transformador para la impresión 3D cerámica es la introducción de la tecnología Nanoparticle Jetting (NPJ) de XJet.
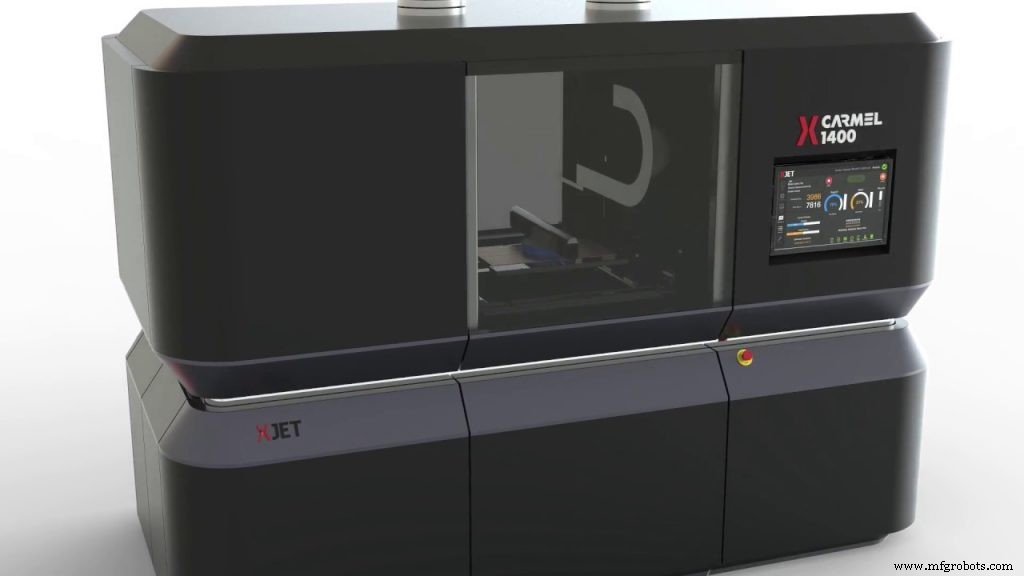
Debutada en 2016, NPJ es un tipo de inyección de tinta donde nanopartículas de material (pueden ser cerámicas o metálicas) se suspenden en una formulación líquida. Luego, miles de boquillas en el sistema XJet inyectan millones de gotas ultrafinas de estas suspensiones líquidas, tanto el material de construcción como el de soporte.
Una impresora XJet mantiene alta temperatura interior (hasta 300 °C) durante el proceso de impresión. Esto ayuda a quemar el líquido al depositarse, resultando en una pieza sólida. La pieza salida de la impresora, sin embargo, permanece en estado verde y necesita sinterizado posterior para completar la solidificación.
La impresión 3D por inyección de tinta es conocida por su precisión y capacidad para lograr alto nivel de detalle. Significa que los sistemas XJet son potencialmente capaces de crear piezas terminadas de casi cualquier geometría, incluyendo agujeros diminutos, paredes finas, arcos desafiantes y bordes afilados.
Aplicaciones como componentes para un nuevo tratamiento de cáncer de mama y antenas impresas en 3D ya han mostrado la idoneidad de las impresoras 3D de XJet para aplicaciones industriales.
A pesar del progreso reciente, queda un largo camino para la impresión 3D cerámica. Sin embargo, a medida que crece la demanda de piezas cerámicas impresas en 3D, la impresión 3D de cerámica se convertirá finalmente en una sección importante y rentable de la industria manufacturera.
Impresoras 3D electrónicas
Como el mercado cerámico, el mercado de impresión 3D para electrónica es aún relativamente joven pero guarda gran promesa. Actualmente, solo unas pocas empresas proporcionan hardware para impresión 3D de electrónica, con Nano Dimension y Optomec liderando.
Las tecnologías detrás de los sistemas de Nano Dimension y Optomec son muy diferentes pero ofrecen una oportunidad igualmente emocionante para prototipado y producción directa de componentes electrónicos, como antenas, placas de circuito impreso (PCB), condensadores y sensores.
Un desarrollo que ha generado mucha atención recientemente involucra la introducción de DragonFly Lights-Out Digital Manufacturing (LDM).
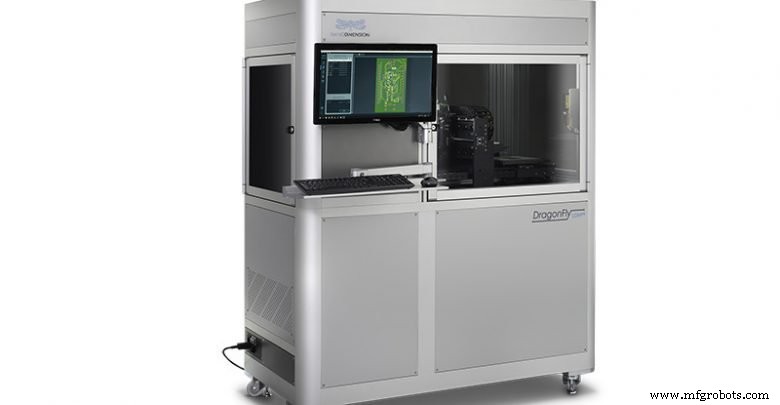
El sistema se basa en el sistema DragonFly Pro de Nano Dimension, lanzado en 2017, para permitir a ingenieros y diseñadores prototipar rápidamente componentes electrónicos. Se dice que el LDM lleva estas capacidades más allá del prototipado, para entregar fabricación interna las 24 horas para tiradas cortas de pequeños lotes de piezas.
Como versiones anteriores de los sistemas de impresión 3D de Nano Dimension, este sistema funciona por co-deposición de materiales conductores e aislantes sobre un sustrato PCB. Lo diferente, sin embargo, es la productividad de la máquina, aumentada en más del 40 % comparado con DragonFly Pro.
Avances como este son alentadores, ya que ayudan a empujar los límites de la impresión 3D electrónica más allá del prototipado. Aunque queda mucho por hacer, no solo en hardware sino también en materiales y software, definitivamente sienta las bases para que la impresión 3D electrónica alcance la madurez.
Hardware de impresión 3D: logrando fiabilidad definitiva
El sector de hardware de impresión 3D evoluciona rápidamente, ya que las empresas mejoran constantemente los sistemas disponibles y desarrollan soluciones de hardware totalmente nuevas.
Dicho esto, el coste del equipo sigue siendo uno de los mayores obstáculos para invertir en FA. Según el Informe Global de Impresión 3D 2019 de EY, el 87 % de las empresas ven los altos precios de los sistemas como barrera crítica para la adopción de impresión 3D. Esto significa que reducir el coste del equipo de FA será clave para expandir el uso de la tecnología.
La industria de impresión 3D está resolviendo esto introduciendo más impresoras 3D de sobremesa accesibles y máquinas compactas de FA metálica.
Mientras tanto, está claro que la industria de hardware de impresión 3D se ha visto afectada por el brote de la pandemia, con envíos viendo una caída no sorprendente. La firma de investigación de mercado CONTEXT indica que los ingresos de hardware en el mercado general de impresoras 3D bajaron un -27 % respecto a las cifras del año anterior. Casi todas las 20 principales empresas industriales de impresoras occidentales vieron descensos interanuales considerables en el número de impresoras 3D enviadas.
Dicho esto, los vendedores de impresión 3D han reportado un interés renovado en la tecnología a lo largo de Q3 —desde nuevos sectores así como mercados conocidos. Según CONTEXT, esperan que este interés se convierta en pedidos de Q4.
En conjunto, la demanda de sistemas industriales más sofisticados seguirá alimentando la evolución del hardware de FA. En los próximos cinco años, esperamos que el hardware de impresión 3D alcance una fiabilidad mucho mayor, gracias a soluciones de monitorización en proceso e integración más estrecha con software.
Impresión 3d
- Cómo la Digitalización Impulsa el Futuro de la Impresión 3D Médica
- Revolucionando la salud: Cómo la impresión 3D transforma la medicina
- ¿Está la impresión 3D lista para la industria de la construcción? Actualización 2020
- Cómo la impresión 3D revoluciona la defensa: Beneficios, desafíos y aplicaciones futuras
- Cómo la impresión 3D revoluciona la producción automotriz: Perspectivas 2021
- Scalmalloy: Aleación de aluminio-magnesio-escandio de alta resistencia para impresión 3D metálica de grado aeroespacial
- 5 tendencias clave que impulsan el mercado de materiales de impresión 3D en 2019
- Evaluando la madurez de las tecnologías de impresión 3D metálica
- AM alrededor del mundo: Madurez y rápido crecimiento de la impresión 3D en Asia-Pacífico
- 10 tendencias clave de impresión 3D que impulsan la innovación en 2020
- Industria 4.0: transformando empleos y oportunidades en la fuerza laboral moderna