



Adopción industrial de la impresión 3D: Un panorama de madurez
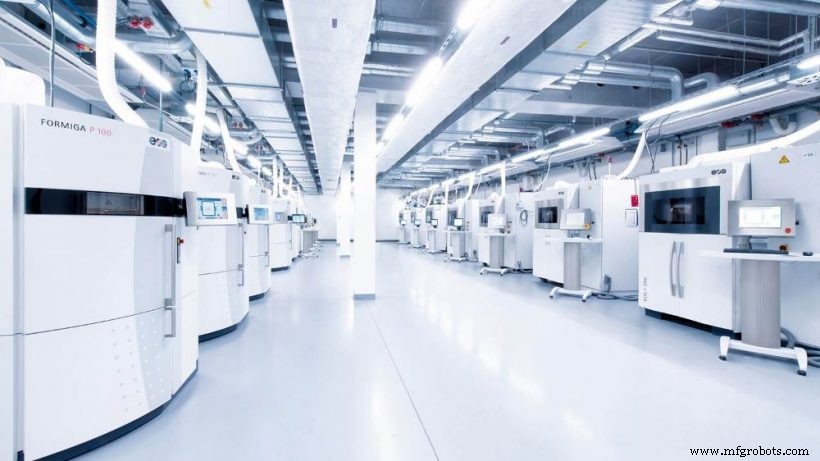
Crédito de imagen: EOS
La impresión 3D ahora impulsa prototipado, desarrollo de productos y producción en todos los sectores, desde aeroespacial hasta construcción, impulsando la transformación digital con plazos de entrega más rápidos, libertad de diseño y fabricación bajo demanda.
Adopción en todas las industrias
Nuestro Gráfico de Madurez mapea ocho industrias clave en cuatro etapas de adopción: Temprana, Adolescente, Principios de Mainstream y Madura. Ver la infografía.
Etapas definidas:
- Temprana – Pilotos exploratorios, casos reales limitados.
- Adolescente – Uso creciente de prototipado, estudios de caso emergentes.
- Principios de Mainstream – Utillaje, prototipos funcionales, algunas piezas de uso final; mejores prácticas emergentes.
- Madura – Fabricación probada, estandarizada y escalable en todos los sectores.
Aeroespacial
Etapa: Principios de Mainstream
En 2020, aeroespacial representaba el 16,8 % del mercado de fabricación aditiva de 10,4 mil millones de dólares, contribuyendo al rápido desarrollo de estándares. Actores clave —GE, Airbus, Boeing, Safran, GKN— despliegan impresión 3D de metal para utillaje y piezas de uso final. El 777X de Boeing incorporó seis componentes de motor GE9X impresos en 3D, incluyendo boquillas de combustible e intercambiadores de calor. Estandarización liderada por Boeing/Oerlikon (titanio) y SAE International (cuatro estándares 2020). CAGR proyectado 17,5-20,2 % en cinco años.
Médico
Etapa: Principios de Mainstream
Tamaño de mercado 1,25 mil millones en 2022, proyectado 6,08 mil millones para 2027 (SmarTech). Ortopedia, cirugía personalizada y dispositivos médicos dominan. Para 2021, se esperan >1.000 millones de implantes metálicos. Aplicaciones dentales —alineadores transparentes— se expanden, con Invisalign y SmileDirectClub aprovechando SLA y HP Jet Fusion 4210 para producción en masa. La alineación regulatoria sigue siendo un habilitador crítico.
Automotriz
Etapa: Principios de Mainstream
La impresión 3D ha pasado del prototipado a piezas de serie y personalizadas, especialmente en deportes de motor y vehículos de lujo. Ford colabora con Carbon para piezas de repuesto de uso final; BMW imprimió su componente número 1 millón (guía de ventana) mediante HP Multi-Jet Fusion. Metal binder jetting (HP Metal Jet) apunta a producción en masa de piezas estructurales en 2-3 años.
Electrónica
Etapa: Adolescente
Prototipado rápido de placas de circuito y antenas es común; producción de alto volumen sigue distante. Empresas líderes —Optomec, Nano Dimension— desarrollan componentes electrónicos funcionales. Escalabilidad, bibliotecas de materiales y herramientas de diseño son los próximos obstáculos para la adopción mainstream.
Construcción
Etapa: Temprana Extrusión de hormigón, impresión de moldes, estructuras metálicas a gran escala y modelos arquitectónicos son aplicaciones emergentes. Mercado global de impresión 3D de hormigón proyectado 57,89 millones para 2024. Dubái apunta a 25 % proyectos impresos en 3D en seis años. Uso actual se centra en moldes y componentes de fachada, con proyectos como un edificio de 42 pisos en NYC demostrando producción rápida de moldes vía BAAM.
Petróleo y Gas
Etapa: Temprana BP cita la impresión 3D como una de las seis tecnologías principales para el sector, ofreciendo costos, plazos de entrega y flexibilidad en cadena de suministro. La adopción rezaga debido a la dependencia de proveedores probados, pero GE y Siemens Oil & Gas ya imprimen piezas de turbomaquinaria. Procesos metálicos (SLM, EBM, DED) son los más relevantes; DED también permite reparación. El Foro Económico Mundial estima 30 mil millones de valor por adopción temprana. Estándares y QA a nivel industrial en desarrollo mediante colaboraciones como NTU-DNL GL.
Bienes Industriales
Etapa: Principios de Mainstream Fabricantes como CNH Industrial usan impresión 3D para piezas de repuesto y utillaje, cambiando de plástico a metal. Empresas como Caterpillar y Siemens Mobility también adoptan componentes impresos en 3D. Impresoras 3D de arena crean moldes para equipos pesados, reduciendo plazos de entrega y errores.
Bienes de Consumo
Etapa: Adolescente El prototipado rápido domina, sin embargo, la producción de uso final muestra promesa en calzado, gafas, joyería y bicicletas. Marcas (adidas, Nike, Mykita) usan SLS, SLA y DLS para productos personalizados. Volúmenes de producción aún bajos; la escalabilidad dictará la adopción futura.
Conclusión Estratégica
Sectores de alto valor y bajo volumen (aeroespacial, médico) lideran la adopción, mientras que las industrias de producción en masa enfrentan barreras de costo y estandarización. Para tener éxito, las empresas deben alinearse con estándares emergentes, invertir en hardware escalable e integrar flujos de trabajo digitales más allá del prototipado.
Recursos de la Industria
Para insights más profundos, consulte la infografía completa y los estudios de caso vinculados a lo largo del artículo.
Impresión 3d
- Revolucionando la salud: Cómo la impresión 3D transforma la medicina
- Impresión 3D: Piedra angular de la Industria 4.0
- Cómo la impresión 3D revoluciona la defensa: Beneficios, desafíos y aplicaciones futuras
- Cómo la impresión 3D revoluciona la producción automotriz: Perspectivas 2021
- Cómo la impresión 3D revoluciona la gestión de repuestos: Actualización 2021
- Evaluando la madurez de las tecnologías de impresión 3D metálica
- AM alrededor del mundo: Madurez y rápido crecimiento de la impresión 3D en Asia-Pacífico
- Cómo la impresión 3D combate la escasez de suministros por COVID‑19
- Evaluando la sostenibilidad de la impresión 3D industrial
- ¿Su Estrategia de Gestión de Riesgo de Materias Primas es lo Suficientemente Madura?
- Revolución en la Fabricación de Moldes: Impresión 3D en la Industria del Molde