



Entrevista experta: Scott Dunham sobre impresión 3D metálica, oficinas de servicios y mercado de materiales AM – Parte 2
Esta es la Parte 2 de nuestra entrevista en dos partes con Scott Dunham. Consulte la primera parte aquí.
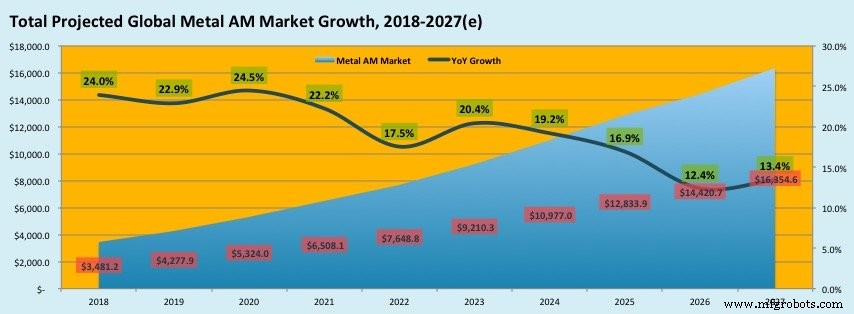
La impresión 3D metálica ha sido un tema candente en años recientes, con muchas empresas entrando en el espacio. ¿Cuánto más crecimiento verá el mercado en el futuro?
Cuando miramos el ecosistema de fabricación aditiva (AM) metálica, el mayor salto reside en el hardware. El mercado puede desglosarse en cuatro segmentos de cadena de valor en los que SmarTech se enfoca: hardware, materiales, servicios de producción y software. El tamaño relativo de cada segmento nos dice qué tan madura es la tecnología.
El dominio del hardware señala una tecnología en etapa temprana. Las empresas ansían adquirir las máquinas y procesos metálicos emergentes más recientes para entender las verdaderas capacidades y evitar quedar atrapadas en una solución inferior. A medida que la industria madura, el énfasis se desplaza hacia materiales y servicios de producción, reflejando mayores tasas de utilización y demanda de producción en serie. Sin embargo, piezas únicas y de bajo volumen siguen siendo altamente valiosas, especialmente para aplicaciones de nicho.
Aunque las tecnologías sustractivas tradicionales como el mecanizado también son controladas digitalmente, la fabricación aditiva ofrece beneficios únicos que siguen sin explotar en gran medida. Por ejemplo, compare el número de fresadoras vendidas mundialmente con el de sistemas AM —la AM sigue siendo un jugador menor, pero eso subraya un tremendo potencial de crecimiento en el lado metálico.
Oficinas de servicios: ¿Se volverán esenciales a medida que más empresas adopten impresión 3D metálica interna?
Desde un punto de vista metalúrgico, la fusión de lecho de polvo es compleja y difícil de optimizar para repetibilidad. Esta complejidad crea un nicho claro para que las oficinas de servicios ofrezcan experiencia externalizada en AM metálica. Empresas que han invertido cinco años o más internamente siguen refinando procesos de post-procesado y certificación. Para otras, la barrera de entrada sigue alta —prefieren una solución plug-and-play en lugar de construir capacidades internas.
Incluso cuando las firmas traen impresoras internamente, a menudo dejan post-procesado, certificación y cualificación a socios. Las oficinas de servicios pueden cubrir ese hueco, ahorrando tiempo y capital a usuarios no expertos mientras aceleran la adopción. En el lado de polímeros, esta experiencia externalizada es menos crítica, pero puede crecer a medida que emerjan nuevas aplicaciones.
Los nuevos usuarios vendrán de industrias diversas. La aeroespacial, por ejemplo, ha integrado rápidamente oficinas de servicios para piezas de alto volumen. Sin embargo, muchos procesos metálicos siguen subdesarrollados, ofreciendo a proveedores de servicios una ventana para especializarse y entregar valor.
Empresas no-AM entran en el mercado —¿continuará esta tendencia? La adquisición de Vader Systems por Xerox es un ejemplo.
Aunque el movimiento de Xerox es notable, puede no ser un modelo perfecto de éxito. Aun así, esperamos que la tendencia de grandes firmas tecnológicas explorando la fabricación aditiva continúe. Canon, Epson y otros han mostrado interés en AM en los últimos ocho años. Las adquisiciones probablemente seguirán ocurriendo, pero no todo entrante tendrá éxito. La clave será encontrar un nicho donde sus fortalezas centrales se alineen con capacidades AM.
Insights clave sobre el mercado de materiales AM
Las iniciativas de materiales abiertos a menudo se retratan como la panacea para retos de AM. Sin embargo, la realidad es más matizada. Permitir a clientes ajustar parámetros de impresora no produce automáticamente materiales óptimos; el proceso es costoso y complejo. Una estrategia exitosa de desarrollo de materiales requiere un entendimiento profundo tanto de la impresora como de la aplicación objetivo.
Cuando una organización necesita un material específico para un caso de uso particular, el camino más eficiente es usar un material pre-cualificado que el fabricante de la máquina ya ha validado. Este enfoque manos-libres entrega resultados repetibles sin la carga de desarrollo propietario.
En última instancia, el alcance de materiales imprimibles está limitado por el hardware. Cada impresora define el rango de temperatura permitido, velocidad de alimentación y otros parámetros. Por tanto, la innovación en hardware sigue siendo el impulsor más crítico para expandir opciones de materiales.
El papel evolutivo del software en la impresión 3D
El software ha sido largo un punto doloroso en AM, especialmente mientras la industria transiciona de prototipado rápido a fabricación a gran escala. Dos necesidades críticas de software son automatización y optimización de diseño.
- Automatización: Más allá de la integración robótica, el software debe agilizar flujos de trabajo extremo a extremo —desde planificación de construcción a post-procesado— para mejorar productividad.
- Diseño generativo: Esta tecnología permite a ingenieros crear piezas ligeras de alto rendimiento que explotan las fortalezas únicas de la fabricación aditiva.
- Simulación y monitorización in-situ: Acoplar diseño con datos de proceso en tiempo real mejora la garantía de calidad, requisito clave para certificación en muchos sectores.
Colectivamente, estos avances de software reducirán la barrera de entrada y harán de la AM una alternativa de fabricación viable en todas las industrias.
Qué esperar en los próximos cinco años
Preveemos dos cambios mayores:
- Consolidación competitiva: Fusiones, adquisiciones y alianzas estratégicas reconfigurarán el mercado. Empresas que no mantengan el ritmo con automatización, aseguramiento de calidad y servicios consultivos corren riesgo de quedar rezagadas.
- Especialización de máquinas: Veremos más máquinas adaptadas a materiales o aplicaciones específicas —similar a la división de sistemas personalizados de EOS— aunque soluciones flexibles seguirán coexistiendo.
Estas tendencias impulsarán la innovación y redefinirán cómo la AM metálica se integra en ecosistemas manufactureros.
Para más información sobre SmarTech Analysis, visite: https://www.smartechanalysis.com/
Impresión 3d
- Entrevista a Spencer Wright de pencerw.com y nTopology: perspectivas expertas en fabricación aditiva de metal
- El CEO de Digital Alloys, Duncan McCallum, analiza la impresión Joule y el futuro de la fabricación metálica 3D
- Los tres pilares del éxito en impresión 3D: hardware, materiales y software
- El CEO de Nanoe, Guillaume de Calan, analiza el futuro de la impresión 3D cerámica
- John Kawola sobre la transición de Ultimaker hacia la impresión 3D empresarial
- Rush LaSelle de Jabil explica cómo la fabricación aditiva revoluciona la producción global
- Entrevista experta: Scott Dunham, VP de SmarTech Analysis, sobre tendencias en fabricación aditiva (Parte Uno)
- Entrevista al CEO de APWORKS Joachim Zettler: Desbloqueando valor empresarial en impresión 3D de metal
- Entrevista a Greg Paulsen de Xometry: Cómo la Fabricación como Servicio está revolucionando la producción
- 5 tendencias clave que impulsan el mercado de materiales de impresión 3D en 2019
- Cómo la impresión 3D transformará la fabricación en la próxima década