



Maximizar la rentabilidad con gestión avanzada de activos industriales
Los fabricantes de equipos originales (OEM) en sectores como aviación, generación de energía y petróleo y gas pueden desbloquear márgenes más altos, solidificar posición de mercado y profundizar la lealtad del cliente mediante gestión avanzada de activos industriales.
Sin embargo, la mayoría de OEMs aún operan bajo modelos heredados que sufren dos limitaciones centrales: cobertura dispersa de máquina a máquina y analítica de datos deficiente. Cuando la conectividad remota de equipos es limitada, los registros de base instalada se vuelven poco fiables, impidiendo una evaluación precisa de oportunidades de servicio y erosionando potencialmente hasta el 20 % de los ingresos de servicio. En ausencia de diagnósticos en tiempo real, los costes de entrega de servicio pueden subir hasta un 25 %, apretando aún más los márgenes.
El tiempo de inactividad no planificado no solo erosiona la rentabilidad del cliente final, sino que también daña la relación y reputación del producto del OEM. En contratos de posventa, la previsión de fallos inexacta conduce a servicios mal valorados, mientras que las tasas de reparación a la primera caen cuando los técnicos carecen de triaje adecuado, visibilidad de repuestos y programación eficiente.
Cuantificar y gestionar proactivamente el riesgo contractual es esencial —sin embargo, a menudo se pasa por alto. La mala fiabilidad, derivada de mejoras de diseño de ingeniería no implementadas, eleva gastos de mantenimiento y calidad, erosionando la rentabilidad del servicio.
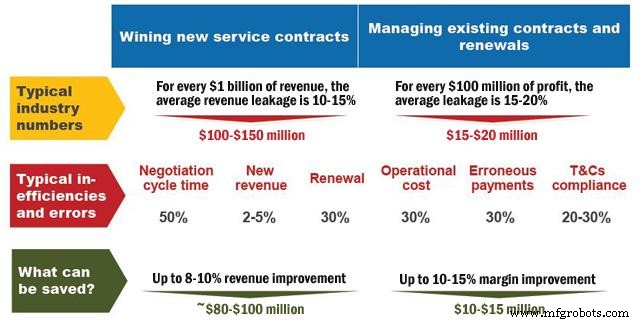
La Figura 1 demuestra cómo un modelo operativo ineficiente puede costar a un negocio de servicios de 1.000 millones entre 80–100 millones en ingresos perdidos y 10–15 millones en beneficio perdido.
Potencial al alza
Los servicios de posventa habilitados por diagnóstico remoto están preparados para una expansión rápida en los próximos cinco a diez años. Según Harbor Research, los ingresos de servicios de valor añadido se proyectan crecer de 50.000 millones en 2010 a 204.000 millones para 2014 —una CAGR de casi el 32 %. La gestión de activos, logística de suministro y gestión energética son los principales impulsores de este auge.
Ejemplos del mundo real subrayan la tendencia. En 2012, los servicios relacionados con productos de GE generaron aproximadamente el 30 % de sus 43.400 millones de ingresos, un 4 % más que el año anterior. El modelo TotalCare de arrendamiento y mantenimiento de Rolls Royce ha visto duplicar sus ventas en cinco años, con más de la mitad de los ingresos —y alrededor del 70 % de su beneficio— derivados de esta corriente de servicio.
Ambas empresas ilustran cómo un modelo operativo centrado en tiempo de actividad y longevidad del activo se traduce en rentabilidad premium. Si bien el potencial financiero al alza atrae la atención ejecutiva, muchos OEMs carecen de la experiencia especializada para renovar operaciones de servicio y desbloquear este potencial.
Las brechas típicas involucran estrategias de impulso de ingresos y metodologías de optimización de costes. El análisis muestra tres deficiencias clave en los modelos existentes:
Un proceso fragmentado
Las cadenas de servicio actuales a menudo son disjuntas, abarcando desde configuración y planificación hasta gestión de contratos, ejecución, procesamiento de transacciones e informes. La visibilidad en datos de cliente, reparación y equipo se ve obstaculizada por bases de datos desactualizadas, geográficamente dispersas y no consolidadas —llevando a precios no rentables y oportunidades perdidas.
La monitorización de condición en tiempo real, cuando se aplica selectivamente, puede transformar diagnóstico, preparación de repuestos, inteligencia de servicio de campo y formación de técnicos. Sin ella, los OEMs luchan por cumplir las expectativas de "reparación a la primera" de los clientes, y la investigación Aberdeen Field Service 2013 muestra que OEMs con tasa de reparación a la primera por debajo del 80 % experimentan retención alarmantemente baja.
Tecnología insuficiente y sistemas disjuntos
Las plataformas de servicio de campo heredadas rara vez proporcionan una vista operativa integrada, incluso cuando hay monitorización máquina-a-máquina. Esta fragmentación obstaculiza la automatización y escalabilidad.
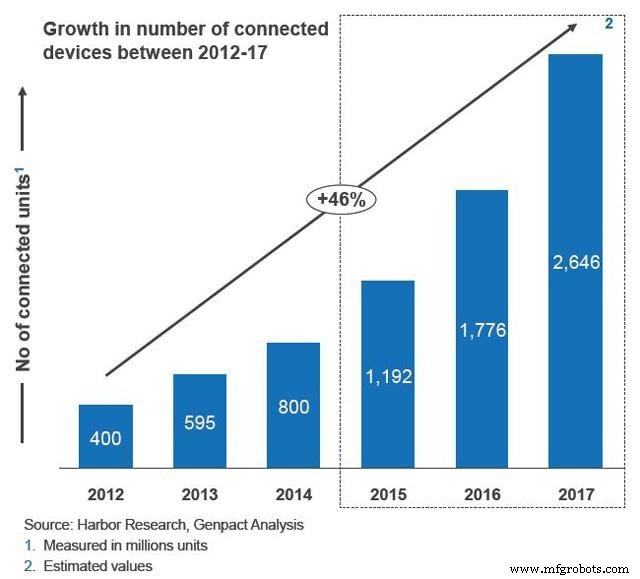
Aberdeen Research encuestó a 156 proveedores de servicio de campo y encontró que los mejores en su clase invirtieron en automatización moderna —cubriendo ERP, facturación, CRM, gestión de piezas y programación de fuerza laboral. Alcanzar el máximo rendimiento requirió integrar piezas en programación, centralizar asignación de tareas, equipar agentes de campo con herramientas móviles, desarrollar planes de recursos dinámicos y aprovechar analítica de rendimiento para refinar programaciones y despliegue de fuerza laboral.
Recursos críticos
Desplegar monitorización remota y conectividad exige una fuerza laboral cualificada: ejecutivos senior de servicio de campo para definir requisitos de máquina, expertos en software para diseño y soporte, gestores de servicios compartidos para centros de operaciones, y técnicos con habilidades fundamentales de monitorización y conocimiento avanzado de equipos. Coordinar estos especialistas en geografías diversas es complejo, subrayando la necesidad de un modelo operativo bien diseñado.
Marco de gestión de activos industriales
Para equilibrar personalización con velocidad, los OEMs deberían adoptar un marco que combine procesos inteligentes, tecnología enfocada y el talento adecuado —anclado en mejores prácticas y estándares de la industria. La Figura 3 ilustra la cartera que entrega en imperativos clave de negocio.
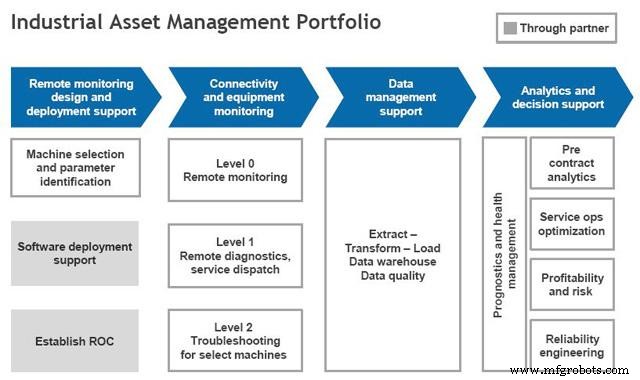
La gestión de activos industriales combina consultoría especializada, tecnología de vanguardia y analítica de datos rigurosa. Abarca diseño máquina-a-máquina, monitorización remota selectiva, gestión robusta de datos, prognósticos para salud de activos y análisis integral de ciclo de vida.
Los OEMs que adoptan este enfoque pueden esperar:
- Crecimiento de ingresos de servicio del 15–20 % expandiendo cobertura hasta 100 %
- Mejora de rentabilidad de contratos del 10–15 % mediante precios precisos y previsión de riesgo
- Reducción de gasto total de servicio del 8–10 % vía diagnóstico remoto y programación planificada, y recortes de costes de cumplimiento de hasta 15 %
- Aumento de tiempo de actividad de activos del cliente del 10–15 %
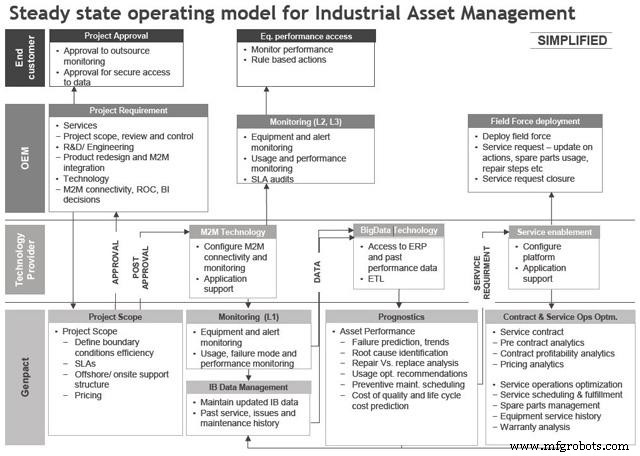
Un marco maduro delimita claramente roles para el OEM, socio tecnológico y proveedor de servicios de gestión de activos, permitiendo cobertura escalable de tareas no core y empoderando a equipos OEM para enfocarse en decisiones basadas en datos que impulsan la efectividad.
Mantenimiento y reparación de equipos
- Cuatro Tendencias Clave que Impulsan la Transformación Digital en Gestión de Activos
- Dominando la Gestión de Activos Móviles con el Localizador en Tiempo Real de IBM
- GE Digital Lanza Software de Gestión Predictiva de Activos, Cambiando el Mantenimiento de Reactivo a Proactivo
- Gestión Estratégica de Activos: Impulsando tiempo de actividad, reduciendo costos y aumentando ganancias
- Ganadores Premios AMC 2010: Reconociendo la excelencia en gestión de activos
- Conferencia de GFMAM en Bahréin fortalece la colaboración global en gestión de activos
- Internet Industrial: Revolucionando la gestión de activos mediante conectividad, analítica y experiencia de usuario
- AMP anuncia estudio integral de gestión de activos para definir prácticas 2024-2026
- Reparación confiable de equipos Fanuc – Servicio rápido y fiable
- Eventos de Gestión de Activos 2012: Principales Conferencias, Formación y Exposiciones
- 4 objetivos clave para una gestión de activos efectiva