



Perspectiva de la industria: Trazando el camino a seguir
Introducción: Análisis de los últimos meses
Nadie podría haber predicho realmente los efectos del coronavirus en nuestra sociedad en general a principios de este año. Esto se evidencia en la volatilidad histórica del mercado de valores (que suele indicar niveles sin precedentes de incertidumbre), decisiones políticas que cambian rápidamente (mientras luchamos por responder a los cambios en el entorno técnico del día) y un clima político cada vez más agravado.
A medida que nos acercamos al otoño, con escuelas y campus universitarios reabriendo y cerrando, así como la temporada de gripe en camino, la incertidumbre y la volatilidad seguramente solo aumentarán. Las actualizaciones diarias que proporcionamos sobre el estado real de la industria manufacturera se volverán aún más importantes, especialmente a medida que más personas que establecen políticas usen nuestros datos en sus pronósticos y para guiar su toma de decisiones.
Hemos recibido solicitudes de muchas organizaciones, desde empresas manufactureras, firmas de consultoría y contabilidad, e incluso instituciones gubernamentales, sobre más detalles detrás de cómo realmente surgen nuestros datos. Las innumerables preguntas son comprensibles, ya que MachineMetrics está involucrado en una categoría completamente nueva de servicios de optimización de máquinas, uno que es una implementación pura en la nube y por lo tanto ofrece no solo a los clientes las ventajas de la nube, sino también a nosotros la ventaja de una medida anónima y agregada para la industria. En esta edición, repasaremos la diligencia debida sobre cómo realmente obtenemos nuestros datos, además de los insights recientes que podemos extraer de ellos.
Prólogo: ¿Cómo estamos obteniendo estos datos?
A menudo recibimos preguntas como "¿Cómo actualizan su conjunto de datos cuando se conectan nuevas máquinas?", o "¿Cómo es su tamaño de muestra lo suficientemente grande para obtener estas métricas agregadas?" "¿Cómo pueden determinar que los datos de muchos miles de máquinas son precisos?"
Son excelentes preguntas y pueden ser desconcertantes para quienes no provienen de ambos mundos: manufactura y tecnología. Empecemos por lo básico.
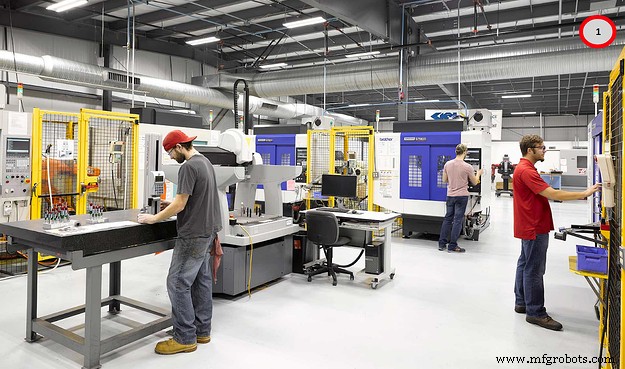
Este es un taller de máquinas típico, ubicado en algún lugar de EE. UU. Las máquinas no están conectadas a ningún servicio de optimización o monitoreo, y el gerente de piso solo sabe que van retrasados en piezas al final del día cuando un operador se lo dice. Luego tienen que agregar turnos extra o poner la máquina en sobrevelocidad para recuperar el tiempo, o simplemente frustrar a sus clientes al quedarse cortos en piezas y perder/posponer una fecha de entrega. No es genial, pero así se han hecho las cosas durante las últimas décadas.
Aquí es donde entramos nosotros y habilitamos una solución de Industria 4.0 haciendo que estas máquinas estén conectadas y su rendimiento visible en todo momento. Podemos conectarnos al PLC (Control Lógico Programable) de estas máquinas, que emite todo tipo de información importante normalmente solo visible para el operador parado frente a la máquina.
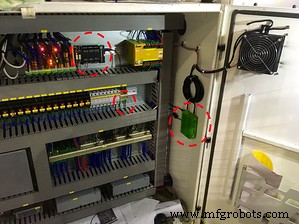
¿Cómo lo hacemos? El ingrediente secreto reside en nuestro dispositivo Edge, que es básicamente una computadora IoT Windows/Linux pre-cargada con un montón de adaptadores de máquina que pueden traducir, limpiar e interpretar las señales que salen del PLC. Cada fabricante de control tiene su propia API que nos permite hacer esto, y una gran parte de nuestra propiedad intelectual está en decodificar estas APIs y traducir los idiomas individuales a uno unificado. Abajo hay una foto de un PLC de máquina, y las cajas verdes/negras que ve resaltadas son nuestro dispositivo Edge y Digital IO. Simplemente nos conectamos al puerto Ethernet del PLC para extraer la información que el control está emitiendo y luego la transmitimos a la nube. Lo hacemos lo suficientemente fácil para que la gente pueda instalar todo por sí misma sin necesidad de que vayamos in situ; la complejidad se transfiere esencialmente del cliente a la tecnología intrincada dentro del dispositivo Edge.
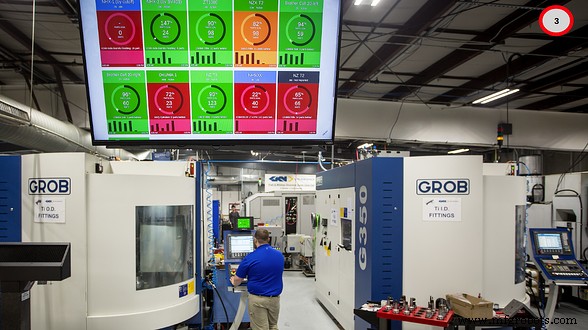
¿Qué obtienen nuestros clientes de esto? Buenos paneles que les muestran, en vivo, cómo están funcionando sus máquinas. ¿Qué está haciendo una máquina al otro lado del piso? ¿Está encendida o apagada, quién la opera, y están atrasados o adelantados en su objetivo de piezas?
Al ser una empresa de producto, el trabajo principal de Ciencia de Datos de MachineMetrics es usar este conjunto de datos masivo para predecir cuándo fallarán las máquinas y detenerlas antes de que causen daño o pérdida a nuestros clientes. Esto tiene el efecto de mejorar nuestro producto, lo que significa que puede ser más fácil de vender, lo que significa que obtenemos aún más datos para optimizar las máquinas bajo nuestro paraguas. Un ciclo virtuoso. Por ejemplo, puede ser extremadamente útil analizar qué está causando que una máquina falle en un cliente y aprovechar esos datos para ayudar tanto a ese cliente como a otros con máquinas y problemas similares.
Sin embargo, uno de los maravillosos efectos secundarios de todos estos datos es que también podemos agregar esta información y ver tendencias generales de la industria. Este no era el objetivo principal de nuestra empresa al principio, pero como hemos estado diligentemente mejorando nuestro producto y permitiendo máquinas auto-instalables durante los últimos cinco años, ahora tenemos una muestra significativa y representativa del espacio manufacturero de EE. UU. Una de las claves para hacer esto ha sido hacer el producto lo suficientemente fácil de usar e instalar, para que no necesitemos ir in situ para la mayoría de nuestras integraciones y capacitaciones. Esto nos permite escalar exponencialmente y no linealmente; no necesitamos contratar más integradores o capacitadores para mantener el ritmo.
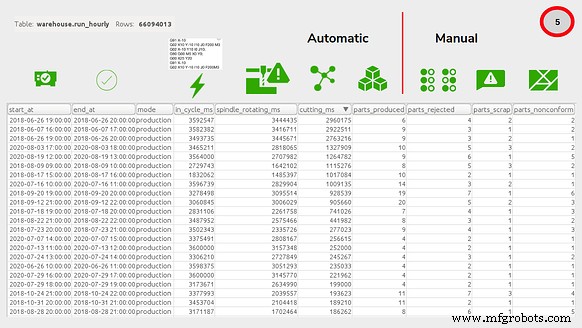
A continuación se muestra la tabla con la que nuestro equipo de Ciencia de Datos trabaja para generar este análisis, limpiada de información específica de clientes. Puede ver que para cada hora de cada día, y para cada máquina, recibimos automáticamente de nuestra flota de dispositivos Edge:
[Imagen a tamaño completo]
- in_cycle_ms: Cuánto tiempo la máquina está en ciclo (ejecutando un programa G-code o si es una máquina sin PLC, cuánto tiempo el husillo consume corriente significativa).
- spindle_rotating_ms: De ese tiempo, cuánto está el husillo rotando? Durante programas G-code, a veces hay pausas y descansos integrados. Esta métrica excluye esos períodos.
- cutting_ms: De ese tiempo, cuánto tiempo se gasta realmente cortando, es decir, en contacto metal-metal?
- parts_produced: Durante este tiempo, cuántas piezas dijo el PLC que se produjeron? Esto suele ser un producto de cuántas rotaciones del programa G-code vimos más un multiplicador de piezas (o en el caso de una máquina antigua, el producto de cuántos patrones de corriente ⚡️ distintos hubo que indicaran una pieza fabricada).
También recopilamos algunos elementos de entrada manual de operadores en la máquina, que pueden decirnos, de las piezas producidas:
- parts_rejected: Cuántas piezas fueron rechazadas rotundamente, por cualquier razón.
- parts_scrap: De las piezas rechazadas, cuántas fueron enviadas a desecho.
- parts_nonconform: De las piezas rechazadas, cuántas no cumplían estándares de calidad.
Puede ver que tenemos aproximadamente ~66 millones de horas-máquina de datos de producción registrados en este punto, que creemos es uno de los conjuntos más grandes y completos en la industria manufacturera.
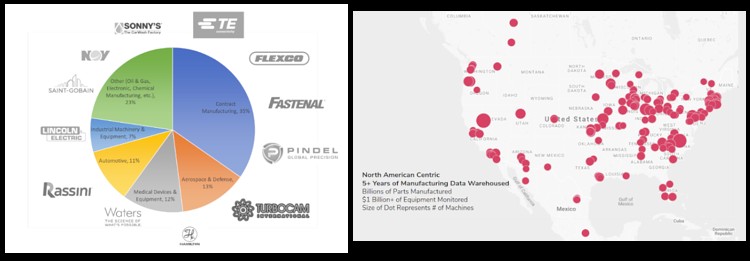
Tenemos diversidad de clientes en tamaño, región e industria. Estamos ligeramente subrepresentados comparado con la manufactura en general para automotriz, y sobrerrepresentados en fabricación de dispositivos médicos. También estamos ligeramente sobrerrepresentados en el Noreste, ya que ahí está nuestro equipo de ingeniería y sede. Una distribución de nuestra base de clientes está abajo, así como algunas empresas representativas. El analista astuto, que desea una medida extremadamente precisa para entradas a modelos o propósitos predictivos, puede construir una medida de utilización reponderada basada en nuestros datos brutos. A medida que nuestros datos se usan más ampliamente, sufren mayor escrutinio por su robustez, suposiciones y fuentes. En esta edición de la actualización del Estado de la Industria, sentimos que era importante cubrir las tres áreas.
[Imagen a tamaño completo]
Entonces, ¿cuál es el estado de la industria ahora mismo?
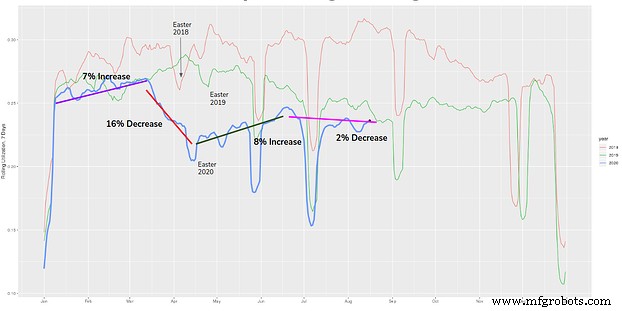
Después de todo eso... empecemos con las actualizaciones de utilización que hemos estado publicando en LinkedIn todos los días, con algunas tendencias superpuestas. Básicamente vemos cuatro regímenes que ocurren durante el año hasta ahora:
- Un aumento del 7% antes de que el coronavirus golpeara EE. UU. y los estados cerraran
- Una disminución del 16% de marzo a mediados de abril cuando los cierres estaban en su punto máximo
- Un aumento del 8% de Pascua a Día de la Independencia cuando los cierres comenzaron a relajarse, y
- Una disminución del 2% en nuestro actual modo "esperar y ver", durante el verano y hasta el otoño de 2020
Aunque estas tendencias generales pueden no sorprender a ninguno de nosotros, poner un indicador cuantitativo exacto en ellas es nuestra contribución novedosa. Nunca antes ninguna organización había podido idear un indicador de alta frecuencia, preciso y representativo de la industria para el rendimiento manufacturero.
[Imagen a tamaño completo]
Desgloses por industria y geografía
Esto tiene grandes consecuencias para evaluar con precisión el estado de la industria. No sorprendentemente, esto a menudo se manifiesta en nuestros desgloses por industria y geografía. Pasaremos esta sección enfocándonos en solicitudes que hemos tenido para profundizar en ciertas industrias y geografías.
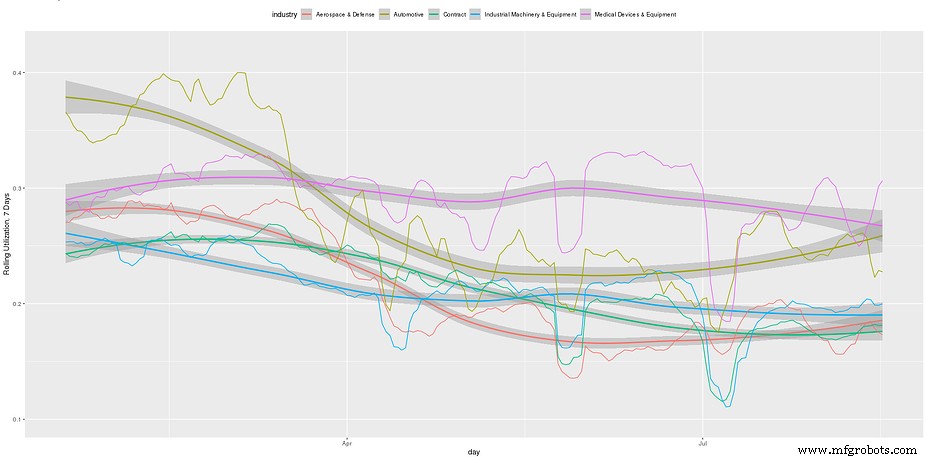
Empecemos con los desgloses a nivel de industria, volviendo a la era pre-COVID este año. Como puede ver abajo, la automotriz colapsa absolutamente a finales de marzo, cuando se ordena el cierre de fábricas y la demanda del consumidor colapsa. La fabricación de dispositivos médicos, sin embargo, permanece estable a lo largo de todo.
[Imagen a tamaño completo]
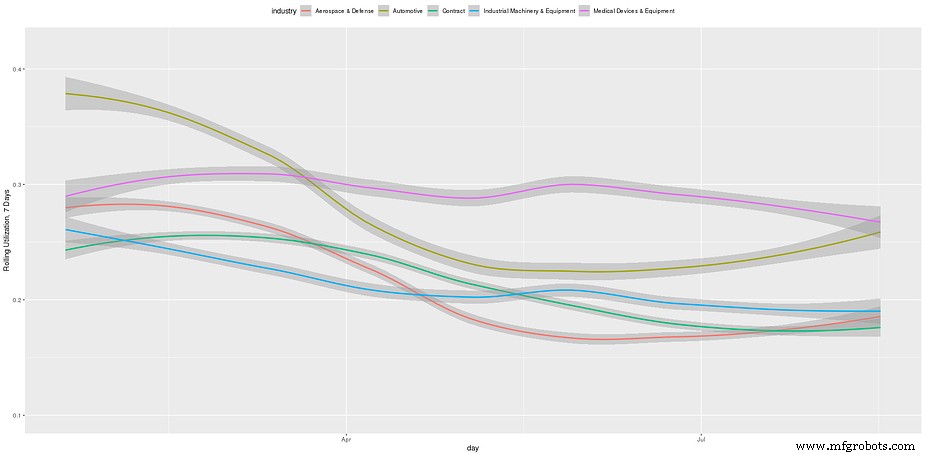
Eliminemos los cambios diarios continuos para obtener una visión más clara de las tendencias generales. Nos quedaremos con estas líneas de tendencia, construidas a partir de un ajuste LOESS al promedio móvil de 7 días con un span de 0.75 (economistas y analistas, contáctenme si quieren más detalles).
[Imagen a tamaño completo]
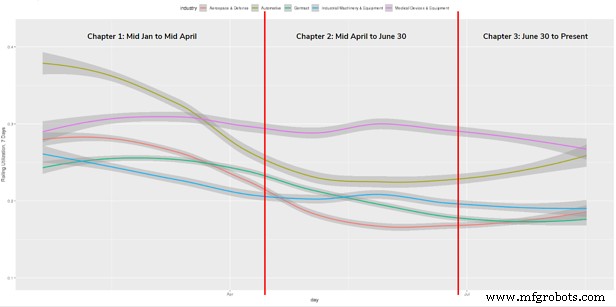
Luego dividimos esto en tres capítulos y reajustamos la curva LOESS por capítulo.
[Imagen a tamaño completo]
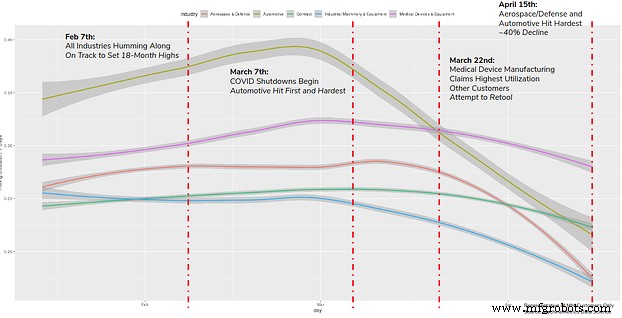
Capítulo 1: La utilización sube por las escaleras... baja por el ascensor
Acercémonos al período de mediados de febrero a mediados de abril. A principios de febrero, las cinco industrias principales que seguimos zumbaban, a punto de establecer nuevos máximos de 18 meses. La automotriz se veía especialmente fuerte, ya que la alta demanda del consumidor y el aumento del sentimiento de compra causaron que muchos fabricantes OEM y Tier 1 aumentaran niveles de producción y, por tanto, utilización de máquinas. Otras industrias se mantenían planas o aumentaban ligeramente.
Luego, los cierres por COVID golpearon, y vemos un caso de manual de "subir por las escaleras, bajar por el ascensor". Vemos este patrón en muchos otros dominios, como el mercado de valores. Se necesita mucha estabilidad y que muchas cosas salgan bien para que las cosas suban lentamente, pero solo un evento mayor para que bajen, y muy rápido. Combinado con un cierre obligatorio, la demanda del consumidor colapsada obliteró la fabricación automotriz, con niveles de utilización bajando un 40% para mediados de abril. Algunos de nuestros clientes intentaron reconvertirse para fabricar ventiladores y otros equipos médicos durante este tiempo, pero no fue ni de cerca suficiente para equilibrar los cierres. El 15 de abril alcanzamos el punto más bajo de utilización que hemos visto en 3 años de seguimiento del rendimiento de máquinas (excluyendo festivos).
[Imagen a tamaño completo]
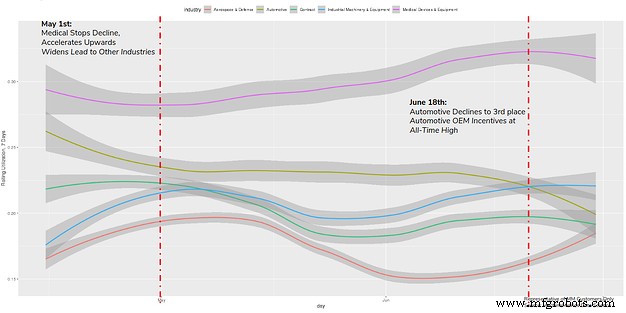
Capítulo 2: Una recuperación desigual
De mediados de abril a finales de junio, entramos en un régimen de recuperación desigual. A medida que el virus se controlaba más y los confinamientos se aliviaban, las empresas reiniciaban parte de su producción. La fabricación de dispositivos médicos, sin sorpresa, extendió su liderazgo ya que hubo una carrera por ventiladores y otros equipos médicos. Otras industrias, como Aeroespacial y Defensa, Fabricación de Equipos Industriales y Fabricación por Contrato, fluctúan arriba y abajo durante este período, buscando una recuperación decisiva pero sin lograrla nunca. La automotriz continuó su declive, la demanda permaneció deprimida ya que la gente estaba obligada a quedarse en casa o no quería salir a hacer compras.
[Imagen a tamaño completo]
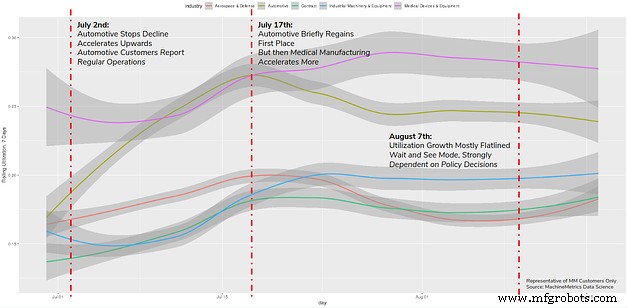
Capítulo 3: No exactamente un repunte
Desde el 1 de julio hasta nuestra semana actual, vemos una ligera recuperación, luego rendimiento mayormente plano en las últimas semanas. Los clientes automotrices empezaron a reportarnos operaciones regulares, y vemos esto en su mayor utilización. Lidiar con y desarrollar estrategias para vivir en la era del coronavirus puede ser la razón principal detrás de esto, además de que la gente sale más y tiene un poco más de confianza en la economía. El gasto del consumidor en general subió, lo que seguro tiene un efecto en la cadena de suministro. La fabricación médica también aumentó.
[Imagen a tamaño completo]
Post-data 1: Evidencia de turnos escalonados, por región
Nos suscribimos a los siguientes agrupamientos formales para riesgo COVID y podemos ver una diferencia decidida en la distribución de utilización por hora para cada geografía. Renormalizamos la utilización para que esté entre 0 y 1 para ver diferencias distributivas más intensamente (note el cambio en el título y valores del eje Y). A través de este análisis, podemos ver que diferentes estados tratan el distanciamiento social, mediante turnos escalonados en sus fábricas, con diferente seriedad. NY/NJ/CT en particular ve una diferencia marcada en la propagación de utilización por hora después de marzo, con utilización mucho más alta de lo habitual en las primeras horas de la noche. Esto es porque la mano de obra se está desplazando de las horas principales de 10 am - 4 pm para dividirse más uniformemente alrededor del reloj, como lo evidencia la "curva más plana" en la curva de distribución horaria para NY/NJ/CT. Los otros estados muestran una clara falta de movimiento en su distribución, antes y después de COVID. Es fascinante cómo los efectos de diferentes subculturas en EE. UU. y su tratamiento del coronavirus irradian hasta el nivel del piso de fábrica. Sabíamos esto antes, pero poner rigor sobre cuánto es cierto es notable.
Agrupamientos de riesgo COVID
- Grupo 1: NY / NJ / CT
- Grupo 2: AL, AR, AZ, CA, FL, GA, IA, ID, LA, MS, NC, NV, OK, SC, SD, TN, TX, y UT
- Grupo 3: DC + Otros (CO, IL, IN, KS, KY, MA, MD, ME, MI, MN, MO, NE, NH, OH, OR, PA, VA, VT, WA, WI, WY)
 Grupo 1 [GIF a tamaño completo] |
 Grupo 2 [GIF a tamaño completo] |
 Grupo 3 [GIF a tamaño completo] |
Post-data 2: Consecuencias de decisiones políticas inmediatamente visibles y cuantificables
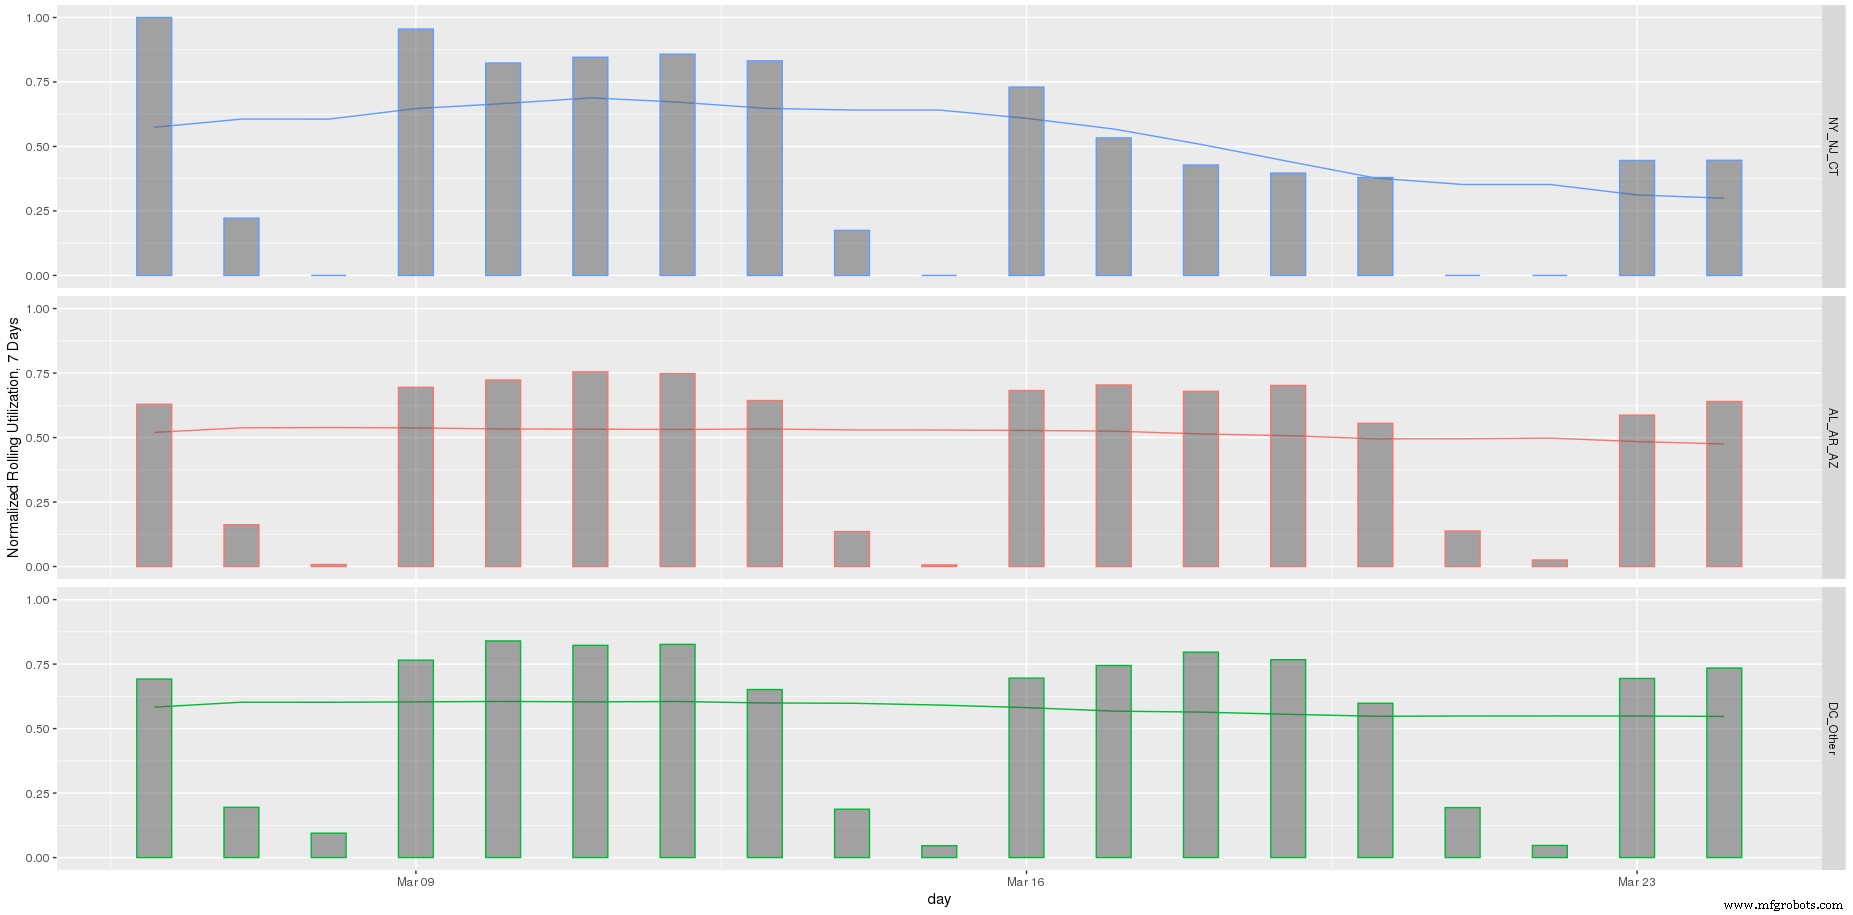
Cuando miramos el período de mediados de marzo, y traemos los valores diarios normalizados de utilización, podemos ver efectos muy claros de la política gubernamental sobre cierres por coronavirus. Abajo dividimos nuestros datos en nuestras tres regiones geográficas de nuevo. Incluso una mirada superficial indica que estas tres regiones se comportan muy diferente alrededor del momento en que el coronavirus golpea EE. UU. por primera vez.
[Imagen a tamaño completo]
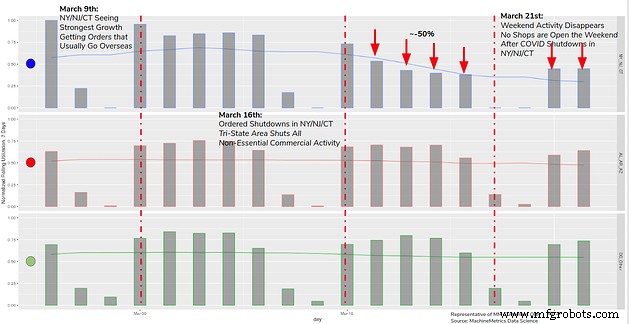
Específicamente, vemos una disminución de ~50% en la utilización relativa el día después de que los gobernadores en NY/NJ/CT emitan una orden de cierre total. Especulamos que eso significa que ~50% de los talleres que seguimos eran considerados negocios esenciales que pudieron permanecer abiertos. Otros estados no ven esta caída. La actividad de fin de semana, que típicamente es un octavo de la actividad normal, desaparece totalmente en NY/NJ/CT el fin de semana después del cierre.
[Imagen a tamaño completo]
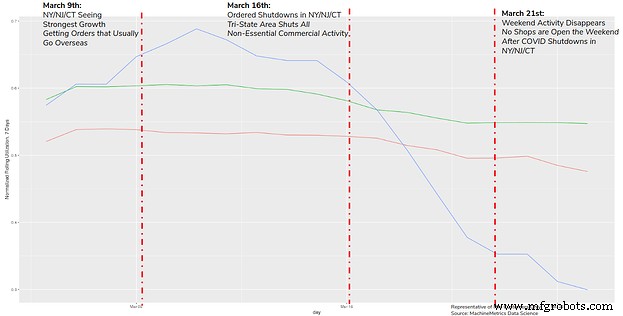
Al eliminar las barras de nivel de día individual, la diferencia se vuelve aún más marcada. Vemos este tipo de tendencias mantenerse siempre que se introduce una intervención legislativa fuerte. Sospechamos que evaluar los efectos de esto será cada vez más importante a medida que entremos en el último tercio del año.
[Imagen a tamaño completo]
Epílogo
A medida que entramos en el otoño, esperamos que la temporada de gripe, estudiantes regresando a casa de campus cerrados y otros eventos inusuales puedan tener un fuerte efecto en la propagación del coronavirus, y a su vez, en la utilización de la industria. En este punto, hemos demostrado que nuestra medida es extremadamente sensible a cambios de política, especialmente aquellos que afectarán la utilización en dirección descendente. La salud de nuestra industria, mientras está en un régimen de "esperar y ver" ahora, inevitablemente se verá altamente afectada por nuestras elecciones políticas este otoño. Esperamos que los fabricantes, analistas y economistas de nuestra industria puedan usar estos datos para informar mejor las decisiones que tomen a medida que nos adentramos en septiembre. Los datos son poder, y podemos usar estos datos para ayudar tanto a nuestra industria como a nuestra nación a ser más fuertes. Los datos nos ayudan a tomar decisiones matizadas y racionales, respaldadas por rigor y pensamiento, en lugar de impulsos emocionales que solo terminan lastimándonos a todos más. Recae en todos nosotros asegurar que tomemos las mejores decisiones posibles durante estos días tumultuosos, ya que son tiempos críticos en los que vivimos.
Continuaremos monitoreando estas métricas e informando a intervalos regulares.
Tecnología Industrial
- Soluciones de software Industria 4.0: Insights directamente de gerentes de producción
- Industria 4.0 hoy: Panorama actual y perspectivas 2017
- Perspectivas de la industria aeroespacial de California 2017: Crecimiento y oportunidades
- De CM a EMS a MSP: Trazando la Evolución de la Manufactura Electrónica
- Sistemas Ciberfísicos: La fuerza impulsora detrás de la Industria 4.0
- Industria 4.0 y Sostenibilidad: Navegando los Desafíos Ambientales
- Industria 5.0: Redefiniendo la Manufactura para el Futuro
- Implementar una estrategia de calidad para impulsar la competitividad industrial
- Compartir conocimiento eficaz entre generaciones en la industria moderna
- S4x20: Moldeando el futuro de la ciberseguridad IoT Industrial
- Fatiga de transformación digital: Convirtiendo el hype tecnológico en valor de negocio tangible