



Desbloqueando el éxito manufacturero: Cómo la mezcla industrial moldea el desempeño estatal
Previamente escribí un blog sobre las diferencias entre los 50 estados medida por valor añadido manufacturero por empleado. Las diferencias entre los estados eran bastante grandes y sugerí que gran parte de esa variación era una función de la mezcla de industrias en cada estado. Si bien esta mezcla puede no ser el predictor absoluto para el crecimiento manufacturero, es indudablemente un factor importante e interesante a considerar al investigar la eficiencia manufacturera óptima.
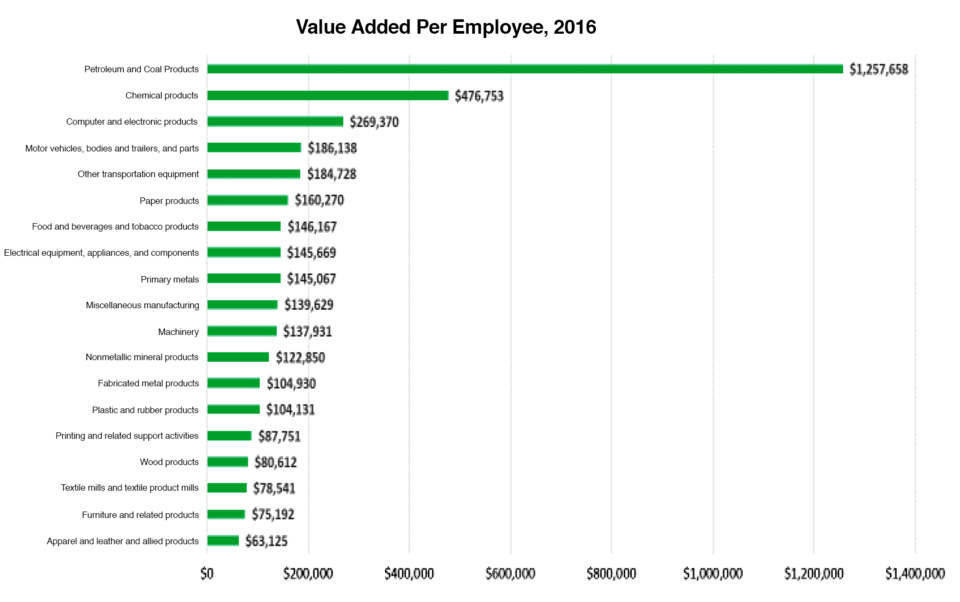
En este blog, analizo la productividad (medida por valor añadido por empleado) en un amplio conjunto de industrias manufactureras. La industria más productiva —productos de petróleo y carbón— es aproximadamente 20 veces más productiva que la industria de menor rango —confección, cuero y productos afines.
Cómo se comparan las industrias manufactureras
El valor añadido por empleado en todas las industrias manufactureras en 2016 fue ligeramente superior a $175,000. Cinco industrias estaban por encima de ese punto de referencia y son una mezcla interesante. Si piensa en estas industrias y dónde están ubicadas, no es sorprendente que esos estados que albergan estas industrias tengan un valor añadido mucho más alto que otros estados.
Las dos principales industrias están relacionadas con la industria petroquímica. La tercera industria más productiva es computadoras y productos electrónicos y está concentrada en unos pocos estados a lo largo de la costa oeste con un pequeño puñado en la costa este (Massachusetts y Carolina del Norte). Sin embargo, hay cierta preocupación sobre problemas de medición en esta industria y, por lo tanto, puede estar sobreestimada.
Las siguientes dos industrias involucran aviones, trenes y automóviles —fabricantes de autos, fabricantes de piezas y otros equipos de transporte (piense en aeroespacial)— y están concentradas en el cinturón automotriz que comienza en Míchigan y baja a varios estados en el Sureste, así como Washington.
Hay cinco industrias manufactureras que tienen valor añadido menor a $100,000 por empleado. Estas industrias son intensivas en mano de obra y están sujetas a intensa competencia global o sirven mercados locales/regionales. Las tres industrias que tienen el valor añadido por empleado más bajo son industrias que han sido golpeadas duramente por la competencia internacional. Confección, textiles y la industria del mueble han sido particularmente desafiadas en los últimos años. La industria de productos de madera —específicamente madera aserrada, chapas, pallets/contenedores, pisos y otros artículos relacionados (cerchas, casas/estructuras prefabricadas, trabajos de molinería) y las empresas dentro de ella, están desafiadas a moverse hacia trabajo de mayor valor añadido. La quinta industria más baja —impresión y actividades de apoyo relacionadas— es principalmente una industria que sirve a nivel regional o local.
Las nueve industrias restantes incluyen una combinación de las involucradas en servir mercados locales y regionales como metales fabricados, maquinaria, plásticos, equipos eléctricos y alimentos. Otros incluidos en este nivel son industrias de commodities basadas en recursos como metales primarios, papel y minerales no metálicos. Estas industrias pueden verse influenciadas por un conjunto diferente de factores que los otros grupos.
Las industrias difieren en términos de su desempeño medido por valor añadido basado en productividad. Esta información tiene implicaciones para formuladores de políticas, Centros MEP y las propias empresas. Para las empresas, esta información puede comenzar a servir como punto de referencia para analizar su desempeño, aunque se necesita información más detallada, aún puede proporcionar algunas medidas aproximadas. Para los formuladores de políticas, pensar en qué industrias manufactureras eligen nutrir y apoyar debería basarse en comprender la cartera de industrias que comprenden su economía estatal, regional o local y los factores externos que influyen y afectan el desempeño y la competitividad de la industria. Esto también puede incluir enfocarse en los elementos críticos que permiten y apoyan a las industrias desde infraestructura, capital humano y el ecosistema hasta innovación, nuevos productos y, en última instancia, la competitividad de la empresa. Para los Centros, estos datos pueden sugerir un conjunto de referencias aproximadas que podrían usar con las empresas para medir su desempeño y establecer un camino a seguir para optimizar su rendimiento, y potencialmente determinar en qué sectores pueden querer enfocarse.
Tecnología Industrial
- Industria 4.0 explicada: La revolución de la manufactura inteligente
- Descubra el Valor Real de su Negocio: Guía para Fabricantes Pequeños y Medianos
- Industrias que dependen de la fabricación metálica: visión general completa
- Industria 4.0 Explicada: Tecnologías Clave y Beneficios
- Procesos Clave de Manufactura en Diversas Industrias – Guía Práctica
- La industria de la impresión: roles clave y servicios
- Tendencias de la industria: claves para ventaja competitiva
- La Industria Pesquera: Desde la Captura hasta el Consumidor
- Industria de Pinturas y Recubrimientos: Actores Clave y Productos
- La industria del embalaje: definición, alcance e impacto económico
- Normas industriales (industry standards): interoperabilidad, calidad y cumplimiento