



Panorama de la fabricación aditiva 2020: 240 empresas que moldean la fabricación digital
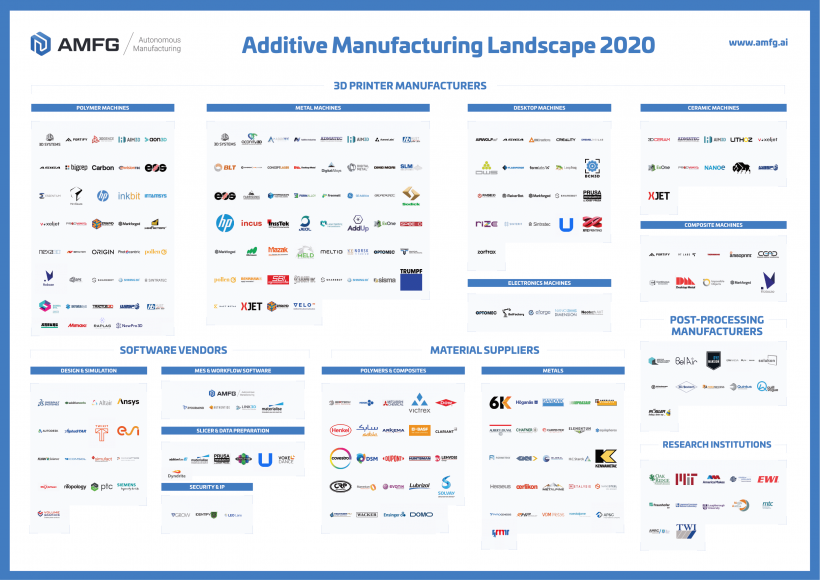
Actualización 16/06/2020: Tras la retroalimentación de la comunidad, el panorama ahora incluye nueve empresas adicionales.
Desde que AMFG lanzó el primer Panorama de Fabricación Aditiva en 2019, la industria se ha acelerado rápidamente. Para capturar esta evolución, presentamos la segunda edición de nuestro panorama anual.
A finales de 2019, el mercado global de fabricación aditiva superaba los 10.000 millones de dólares. El hardware y los materiales de impresión 3D se expanden hacia sectores industriales, y la pandemia de COVID-19 ha acelerado los esfuerzos de transformación digital. La impresión 3D ofrece la flexibilidad necesaria para navegar disrupciones en la cadena de suministro y cambios en la demanda.
Descargue el informe y la infografía aquí
El Panorama de Fabricación Aditiva en 2020
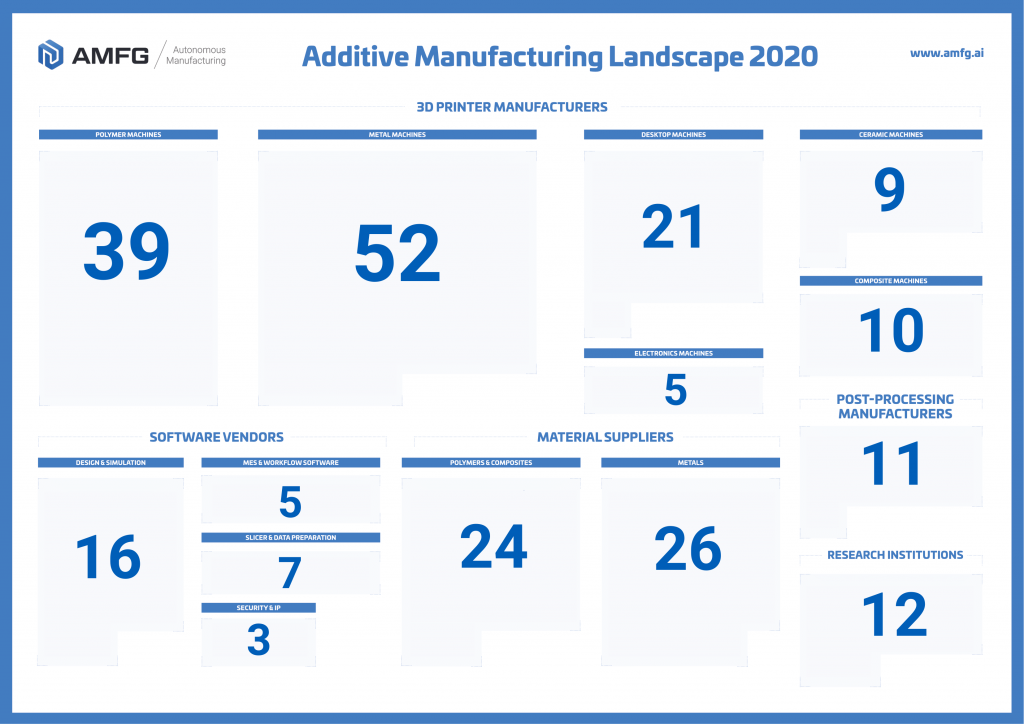
El panorama de este año incluye 240 empresas e instituciones de investigación dedicadas a industrializar la impresión 3D. El sector se segmenta en:
- Fabricantes de hardware (Polímeros, Sobremesa, Metales, Compuestos, Cerámicas, Electrónica)
- Proveedores de software (Diseño y Simulación, Slicing y Preparación de Datos, Flujo de Trabajo y MES, Seguridad)
- Proveedores de materiales (Polímeros y Compuestos, Metales)
- Fabricantes de sistemas de post-procesado
- Instituciones de investigación
Solo se incluyen soluciones con foco industrial; se excluyen impresoras de consumo y proveedores de servicios para mantener el informe enfocado. Para datos de proveedores de servicios, consulte nuestra Encuesta Estado de la Industria.
Conclusiones clave
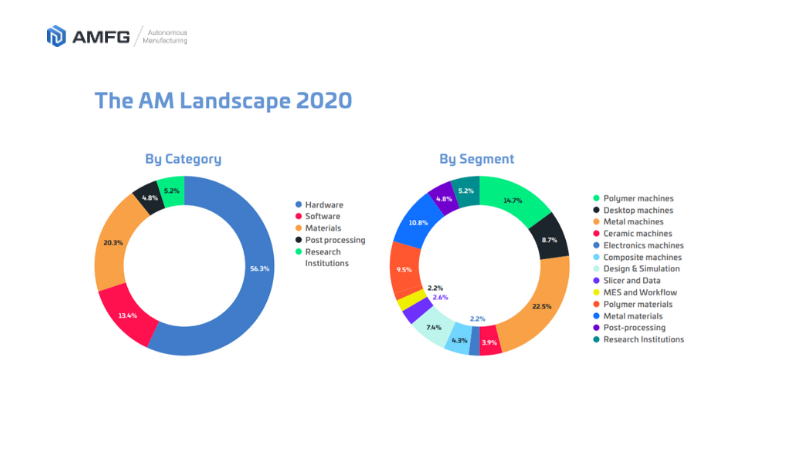
El hardware domina el panorama
El hardware representa el 56 % del ecosistema de fabricación aditiva, impulsado por una oleada de nuevos participantes. Ha surgido un nuevo segmento —impresoras 3D de compuestos— que promete un crecimiento significativo futuro.
Las impresoras 3D de metal lideran el segmento de hardware
Los fabricantes de máquinas de metal representan el 40 % del hardware y el 22,5 % del panorama general. Los sistemas basados en láser siguen dominando, pero el binder jetting y las impresoras de piezas grandes ganan tracción.
Las startups aceleran la innovación
Muchas entradas del panorama son startups fundadas en los últimos cinco años, atrayendo considerable interés inversor. En 2019, 1.100 millones de dólares fluyeron hacia 77 empresas de fabricación aditiva en etapa temprana, mayormente apoyando hardware.
La conectividad es un tema crítico de la industria
El ecosistema de fabricación aditiva sigue fragmentado, subrayando la necesidad de soluciones integradas y conectadas que permitan flujos de trabajo de fabricación digital.
Análisis profundo por segmentos
Hardware
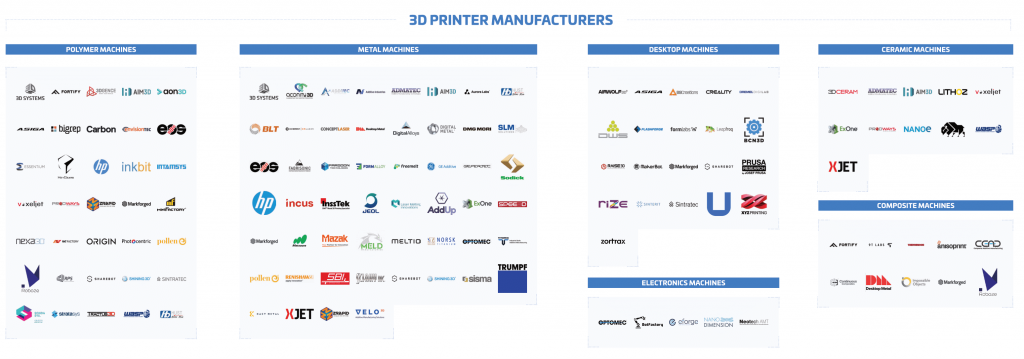
Las innovaciones en hardware siguen impulsando rendimiento, velocidad y fiabilidad para uso en producción.
Impresoras 3D de polímeros
Los sistemas de polímeros siguen siendo la tecnología más prevalente: el 72 % de las empresas encuestadas usan polímeros, frente al 49 % para metales. Aunque el prototipado sigue dominando, las impresoras de polímeros se aplican cada vez más a utillaje, repuestos y componentes de uso final, impulsadas por termoplásticos de alto rendimiento como PEEK y ULTEM.
Impresoras 3D de sobremesa
Las máquinas de sobremesa —especialmente Fused Filament Fabrication (FFF)— siguen siendo la sub-categoría más grande. Las unidades FFF profesionales de sobremesa ahora ofrecen características industriales como doble extrusión y cámaras de construcción calentadas. Marcas como Ultimaker, MakerBot, BCN3D y Roboze ilustran la creciente diversidad del segmento.
Impresoras 3D de metal
La fusión de lecho de polvo metálico (PBF) sigue siendo la tecnología más adoptada, aunque los sistemas de binder jetting emergen como alternativas más rentables y rápidas. Empresas como ExOne, Digital Metal, GE, Desktop Metal y HP amplían la cartera de metales. Un nuevo sub-segmento de impresoras metálicas compactas, con un aumento del 43 % en envíos en 2019, sirve para prototipado funcional y producción en lotes pequeños; Desktop Metal y Markforged lideran este espacio.
Impresoras 3D de compuestos
La impresión de compuestos ha entrado en el panorama con 10 actores clave —incluyendo Markforged, Fortify y Anisoprint. La tecnología de compuestos automatiza un proceso intensivo en mano de obra, acortando ciclos de diseño y abriendo nuevos mercados. Inversiones recientes superan los 150 millones de dólares, subrayando la confianza de la industria.
Desafíos del hardware
A pesar de los avances en hardware, la crisis del COVID-19 puede limitar el gasto de capital. El analista Scott Dunham de SmarTech Analysis predice un crecimiento modesto en ventas de hardware en 2020, pero anticipa mayor utilización de máquinas existentes para impulsar ventas de materiales.
"Las ventas de hardware probablemente no vayan a ninguna parte ya que los gastos de capital sin duda serán ajustados el resto del año (al menos). Pero esperamos que las tasas de utilización se recuperen para la base instalada de máquinas existente, impulsando ventas de materiales para nuevos materiales orientados a uso final."
Materiales
En 2020, la base de datos Senvol lista 2.245 materiales de fabricación aditiva, frente a 1.700 en 2019. Los polímeros siguen siendo la clase más popular, pero la demanda de metales crece: el 40 % de los encuestados de la encuesta EY buscan aleaciones estándar, el 31 % aleaciones de alto rendimiento. El coste de los materiales sigue siendo una barrera, con polímeros y metales de fabricación aditiva varias veces más caros que las alternativas convencionales.
Software
El auge de la fabricación aditiva como plataforma de fabricación digital ha impulsado software especializado para diseño, simulación, preparación de construcción y gestión de flujos de trabajo.
"La impresión 3D no es nueva, con casi 35 años de historia, pero la mayor parte del foco en las décadas se ha centrado en plataformas y materiales. Lo que está alcanzando es el software necesario para predecir, corregir y gestionar mejor las piezas impresas."
Diseño y simulación
Herramientas avanzadas de simulación —optimización topológica, diseño generativo— se aplican cada vez más a sectores aeroespacial, automoción y médico, reduciendo ciclos de prueba y error.
Preparación de construcción
La fragmentación entre slicers y herramientas de post-procesado añade complejidad. Los desarrolladores de software están integrando estas funciones en plataformas únicas que soportan comprobaciones de imprimibilidad, orientación de piezas, optimización ligera, generación de soportes y simulación.
Flujo de trabajo y MES
Los Sistemas de Ejecución de Fabricación (MES) emergen para gestionar operaciones de fabricación aditiva, proporcionar trazabilidad y escalar producción. Seleccionar un MES requiere evaluar capacidad de integración y escalabilidad.
Propiedad intelectual y seguridad
A medida que la impresión 3D se generaliza, proteger la propiedad intelectual es crítico. El software de seguridad protege datos de diseño a través de hardware, departamentos, sedes y proveedores. Aunque actualmente es nicho, se espera que crezca la demanda de soluciones de seguridad dedicadas.
Post-procesado
Escalar producción requiere post-procesado automatizado para superar pasos manuales intensivos en tiempo que elevan el coste por pieza.
"El post-procesado tiene un impacto enorme en permitir a los fabricantes alcanzar sus objetivos de coste si buscan producción escalada."
"El foco debe estar en tecnologías de post-procesado sostenibles que automaticen completamente el flujo de trabajo, una vez que las piezas salen de la impresora 3D, eliminando los costes prohibitivos de un flujo de trabajo manual intensivo en mano de obra. Solo cuando se logran ahorros, la producción escalada es posible."
Joseph Crabtree, CEO de Additive Manufacturing Technologies Ltd.
Empresas como Additive Manufacturing Technologies, DyeMansion, PostProcess Technologies, Rösler y Quintus Technologies son pioneras en soluciones automatizadas para limpieza, desempolvado, acabado superficial y teñido.
Fabricación Aditiva en 2020: Moldeando el futuro de la fabricación digital
Desde su primera edición, el Panorama de AMFG ha rastreado una industria que madura rápidamente. Nuevos participantes, materiales en evolución y un foco creciente en automatización y conectividad definen la trayectoria del sector. A pesar de la incertidumbre global, el panorama de la fabricación aditiva ofrece abundantes oportunidades, con la colaboración industrial impulsando consolidación y resiliencia.
Descargue el white paper y la infografía aquí
Impresión 3d
- Eleve la Manufactura Aditiva Aeroespacial con MES: Supere Estándares, Costos y Desafíos de Cadena de Suministro
- Fabricación híbrida: Fusionando tecnologías aditivas y sustractivas para el futuro de la producción
- Siete tendencias clave que moldearon la impresión 3D en 2018
- Explorando los métodos principales de fabricación aditiva
- Censornet Asegura el Futuro de la Manufactura del Reino Unido
- 7 estrategias expertas para que empresas manufactureras adopten con éxito la Industria 4.0
- Cómo la Impresión 3D Impulsa Innovación, Eficiencia y Personalización en la Industria Automotriz
- Guía de reapertura COVID-19 para fabricantes: Seguridad, cumplimiento y consejos de producción
- Fábricas Digitales: Manufactura Inteligente para la Industria 4.0
- Fabricación digital: moldeando la industria del mañana
- Evaluar el Progreso de las Empresas Manufactureras en la Implementación de la Industria 4.0