



Panorama de Fabricación Aditiva 2019: 171 empresas impulsando el crecimiento de la impresión 3D industrial (Actualizado)
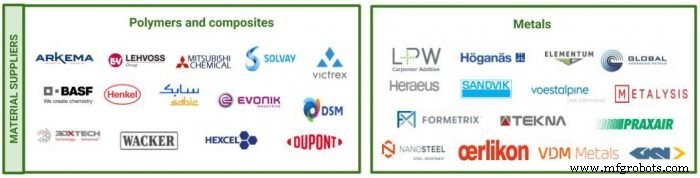
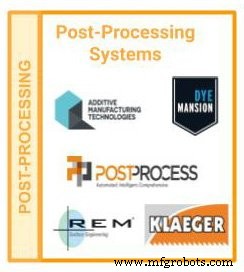
Actualización 26/05/2020: Hemos publicado nuestro informe Panorama de Fabricación Aditiva 2020 e infografía, cubriendo 231 organizaciones que impulsan la fabricación digital. Explore el artículo completo. En la última década, la fabricación aditiva (AM) ha evolucionado de herramienta de prototipado de nicho a piedra angular de la producción industrial. Para 2019, el mercado AM superaba los 9.000 millones de dólares —un avance impresionante dentro de la economía manufacturera de 12 billones— y su rápida expansión está redefiniendo cómo se diseñan, prototipan y producen los productos. Nuevos participantes y avances tecnológicos están acelerando este cambio, creando oportunidades sin precedentes para fabricantes, inversores y proveedores de tecnología por igual. Mantener el ritmo con este panorama dinámico puede ser un reto. En febrero de 2019, AMFG presentó el primer Panorama de Fabricación Aditiva —un mapa visual de los actores líderes del sector. El objetivo era dar a los interesados una instantánea clara del mercado y un referente para el crecimiento futuro. La popularidad de la infografía superó expectativas, impulsándonos a ampliar el conjunto de datos y publicar un whitepaper detallado con insights clave. A continuación se presenta el panorama actualizado y un resumen conciso de las tendencias más importantes del sector. El ecosistema AM es vasto y de movimiento rápido. Nuestro Panorama visualiza 171 empresas que impulsan activamente la impresión 3D industrial. Las firmas se agrupan en seis categorías: Para mantener el foco en la impresión 3D industrial, solo incluimos empresas B2B que ofrecen productos y servicios centrales de AM. Se excluyeron impresoras orientadas al consumidor y oficinas de servicios puras, con planes de cubrir esos segmentos en futuras iteraciones. Destacados del Panorama: El hardware lidera el Panorama, con firmas que entregan sistemas más rápidos, precisos y listos para producción. Muchos fabricantes ahora venden cruzadamente materiales y software, creando ecosistemas integrados. Desde Stratasys y EOS hasta nuevos participantes como Carbon y Nexa3D, la AM de polímero avanza del prototipado a piezas de uso final. Las tecnologías CLIP y DLS de Carbon, junto con alianzas con Adidas, Ford y Lamborghini, ejemplifican la madurez de este segmento. Las impresoras 3D de sobremesa han pivotado de herramientas para aficionados a dispositivos de grado empresarial. Formlabs y Ultimaker dominan el mercado, ofreciendo soluciones asequibles pero de grado industrial —la Form 2 SLA de Formlabs empieza en 3.350 $ y su nueva Fusion 1 SLS se sitúa alrededor de 10.000 $. La impresión metálica ha aumentado, con un 80% más de ventas reportadas en 2018. Actores consolidados como EOS, 3D Systems y SLM Solutions coexisten con recién llegados como Desktop Metal, HP Metal Jet y la tecnología Joule de Digital Alloys, que usa hilo metálico para abordar retos de coste y velocidad. Software de diseño y CAD, simulación, flujo de trabajo y seguridad son esenciales para un flujo de trabajo AM listo para producción. Grandes proveedores —Autodesk, Dassault Systèmes, ANSYS y PTC— continúan adquiriendo firmas especializadas para profundizar sus capacidades AM. Estas categorías siguen dominadas por gigantes industriales que integran diseño generativo y optimización topológica en sus plataformas. Adquisiciones recientes, como la compra de 3DSIM y Granta Design por ANSYS, refuerzan esta tendencia. Soluciones SaaS de flujo de trabajo gestionan la producción AM de extremo a extremo. A medida que la impresión 3D se vuelve mainstream, se espera que la demanda de tales herramientas crezca drásticamente. Proteger IP y datos es crítico. Proveedores líderes —LEO Lane, GROW e Identify 3D— ofrecen cifrado, fabricación distribuida segura y protección a nivel de archivo, un nicho preparado para expansión. Aunque la mayoría de proveedores son empresas de materiales establecidas, el impulso hacia ofertas imprimibles en 3D ha estimulado competencia y reducciones de precio. Los polímeros siguen siendo el segmento mayor, con materiales de alto rendimiento como PEEK y ULTEM impulsando la adopción industrial. Los polvos metálicos, particularmente aleaciones de titanio, también se expanden rápidamente —los envíos de titanio crecieron un 32% en 2018, con previsiones de 24% de crecimiento en ingresos de aleaciones para 2019. Soluciones automatizadas de post-procesado emergen para abordar un paso tradicionalmente intensivo en mano de obra. PostPro3D de Additive Manufacturing Technologies, PostProcess Technologies y DyeMansion ofrecen acabado superficial, eliminación de soportes y sistemas de acabado de alto volumen, respectivamente. El Panorama AM demuestra una clara trayectoria hacia la madurez industrial. Con innovación continua, nuevos participantes y alianzas estratégicas, el sector está preparado para disrumpir el mercado manufacturero de 12 billones de dólares. Inversores y empresas que se involucren temprano se beneficiarán de la rápida evolución de hardware, software, materiales y servicios. Haga clic aquí para descargar el whitepaper completo del Panorama de Fabricación Aditiva.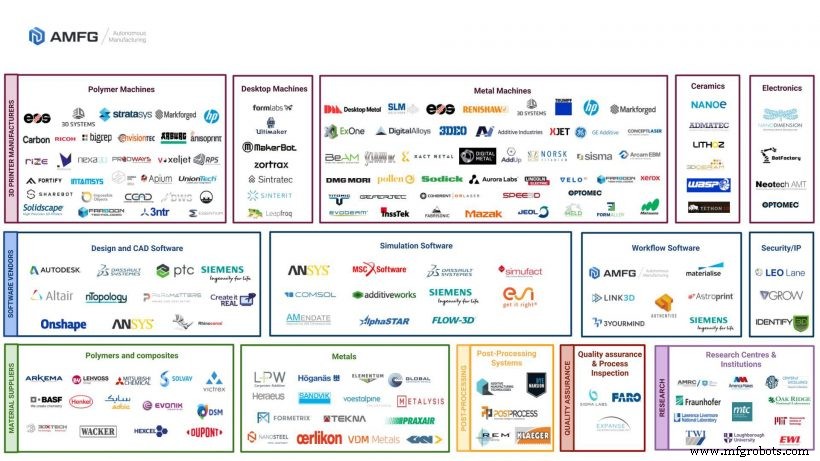
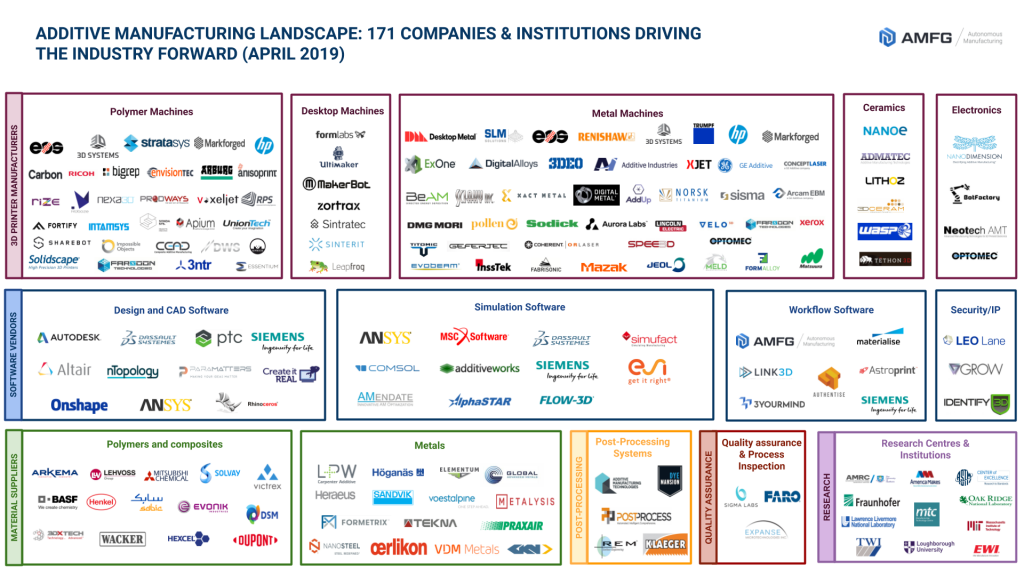
¿Qué es el Panorama de Fabricación Aditiva?
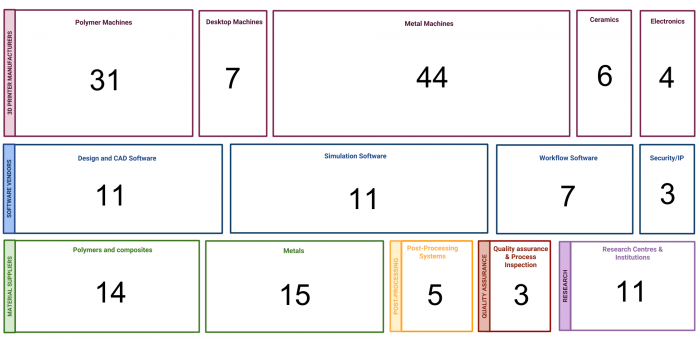
¿Quién está incluido?
Conclusiones clave
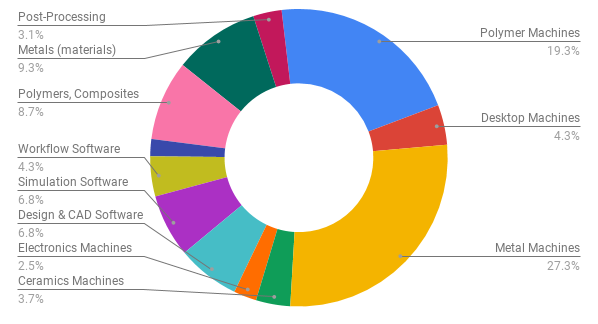
Análisis profundo por segmentos
Hardware
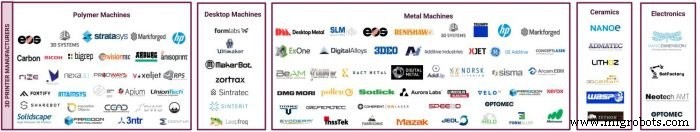
Sistemas de Polímero
Máquinas de Sobremesa
Crecimiento de AM Metálica
Software
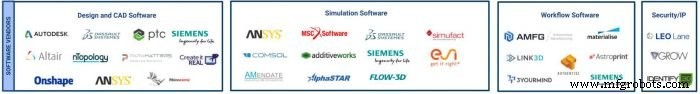
Diseño y CAD, Simulación
Software de Flujo de Trabajo
Seguridad
Materiales
Post-Procesado
Perspectivas futuras
Impresión 3d
- Eleve la Manufactura Aditiva Aeroespacial con MES: Supere Estándares, Costos y Desafíos de Cadena de Suministro
- Por Qué las Empresas Deben Adoptar la Manufactura Aditiva Distribuida: Un Camino hacia la Agilidad, Sostenibilidad y Rentabilidad
- Cómo la impresión 3D está revolucionando el campo médico: 4 aplicaciones clave y tendencias futuras
- Cómo la impresión 3D revoluciona la defensa: Beneficios, desafíos y aplicaciones futuras
- Fabricación híbrida: Fusionando tecnologías aditivas y sustractivas para el futuro de la producción
- Cuatro preguntas críticas que enfrenta la fabricación aditiva en 2019
- Explorando los métodos principales de fabricación aditiva
- Cómo la Impresión 3D Impulsa Innovación, Eficiencia y Personalización en la Industria Automotriz
- Las 3 prioridades principales para fabricantes de EE. UU. en 2019: Crecimiento, Regulación y Comercio
- Guía de reapertura COVID-19 para fabricantes: Seguridad, cumplimiento y consejos de producción
- Evaluar el Progreso de las Empresas Manufactureras en la Implementación de la Industria 4.0