



La adopción del IIoT se acelera, desbloqueando nuevas oportunidades
Tras un inicio lento, notablemente en Europa, el ritmo de adopción de redes industriales de internet de las cosas (IIoT) y su pariente más orientado al consumidor, el IoT, ha cobrado impulso. Las perspectivas son más brillantes —aunque con obstáculos en el camino.
Las empresas enfocadas en diseñar y fabricar chips, chipsets y módulos de ultra-bajo consumo para estas redes son mucho más positivas sobre las perspectivas, al igual que algunos operadores de redes celulares.
Y quizás lo más significativo, grandes organizaciones en numerosos sectores muy diversos —servicios públicos, agricultura, logística, telemedicina y transporte— están pasando de probar y calificar la variedad de redes IIoT disponibles a implementarlas.
Según un informe reciente del especialista en redes de comunicaciones móviles y satelitales Inmarsat, ha habido «un rápido aumento en el nivel de madurez de las organizaciones que adoptan la tecnología desde el inicio de la pandemia de Covid-19».
Inmarsat encuestó a 450 empresas «globales» en diversos sectores industriales a principios de este año, y el 77% indicó que había desplegado al menos un proyecto IoT o IIoT, con poco más del 40% de estos habiéndolo logrado en los últimos 12 meses.
El 23% restante no había desplegado ningún proyecto aún, pero indicó que dichas redes están en su hoja de ruta o que han iniciado pruebas.
«Si bien nuestros hallazgos apuntan a que IoT impulsa mejoras significativas en eficiencia, sostenibilidad y seguridad en cadenas de suministro globales, hay áreas donde las organizaciones pueden mejorar», dijo Mike Carter, presidente de operaciones empresariales de Inmarsat, al comentar la respuesta. «Conectividad, gestión de datos, escasez de habilidades, amenazas de seguridad y niveles de inversión siguen siendo desafíos a medida que la producción mundial y las cadenas de suministro se vuelven cada vez más digitalizadas e interconectadas».
Satyajit Sinha de IoT Analytics
A principios de este año, Inmarsat sorprendió a muchos al anunciar que lanzaría una red global de banda estrecha (NB-IoT) para conectividad IoT, dirigida a sectores marítimo, aeronáutico y gubernamental. Bautizada Elera, la red está programada para lanzarse el próximo año y despliega el espectro de banda L para diversos usos terrestres y satelitales.
Eso llegó poco después de la noticia de que el operador satelital planeaba combinar satélites geoestacionarios existentes con satélites de órbita terrestre baja y redes 5G terrestres para una oferta integrada, llamada Orchestra.
Los analistas también se vuelven más optimistas sobre las perspectivas tanto para IIoT como para IoT, que —salvo China, con su masivo despliegue celular NB-IoT en los últimos 18 meses— han luchado por generar impactos significativos.
Por ejemplo, IoT Analytics con sede en Hamburgo, Alemania, postula que a pesar del impacto del Covid-19 y la escasez global de componentes de silicio por problemas de cadena de suministro, el número de dispositivos IoT aumentará un 9% este año, hasta unos 12.300 millones de endpoints activos conectados, y que para 2025 podría haber más de 27.000 millones de conexiones IoT.
Pero, hablando exclusivamente con EE Times Europe, Satyajit Sinha, analista principal en IoT Analytics, señaló que «el número de dispositivos IoT conectados realmente fue ligeramente inferior a nuestra previsión de mediados de año de 11.700 millones de conexiones para 2020, frente a la cifra real de 11.300 millones. Ahora pronosticamos que para 2025 habrá 27.100 millones de dispositivos IoT conectados, una cifra ligeramente inferior a nuestra previsión anterior de 30.900 millones».
Sinha señaló dos factores «críticos» que han mermado la curva de crecimiento: «La pandemia ha impactado tanto la demanda como la oferta, y esta última incluso se detuvo en períodos críticos, mientras las cadenas de suministro y el acceso a materias primas no estaban intactos. Así, durante la primera mitad del año pasado, los presupuestos se congelaron. La demanda regresó durante la segunda mitad de 2020, pero la oferta a menudo se vio interrumpida. En consecuencia, muchas iniciativas IoT e IIoT se detuvieron o, en algunos casos, se cancelaron. Y problemas adicionales de cadena de suministro continúan en algunas regiones».
clic para imagen a tamaño completo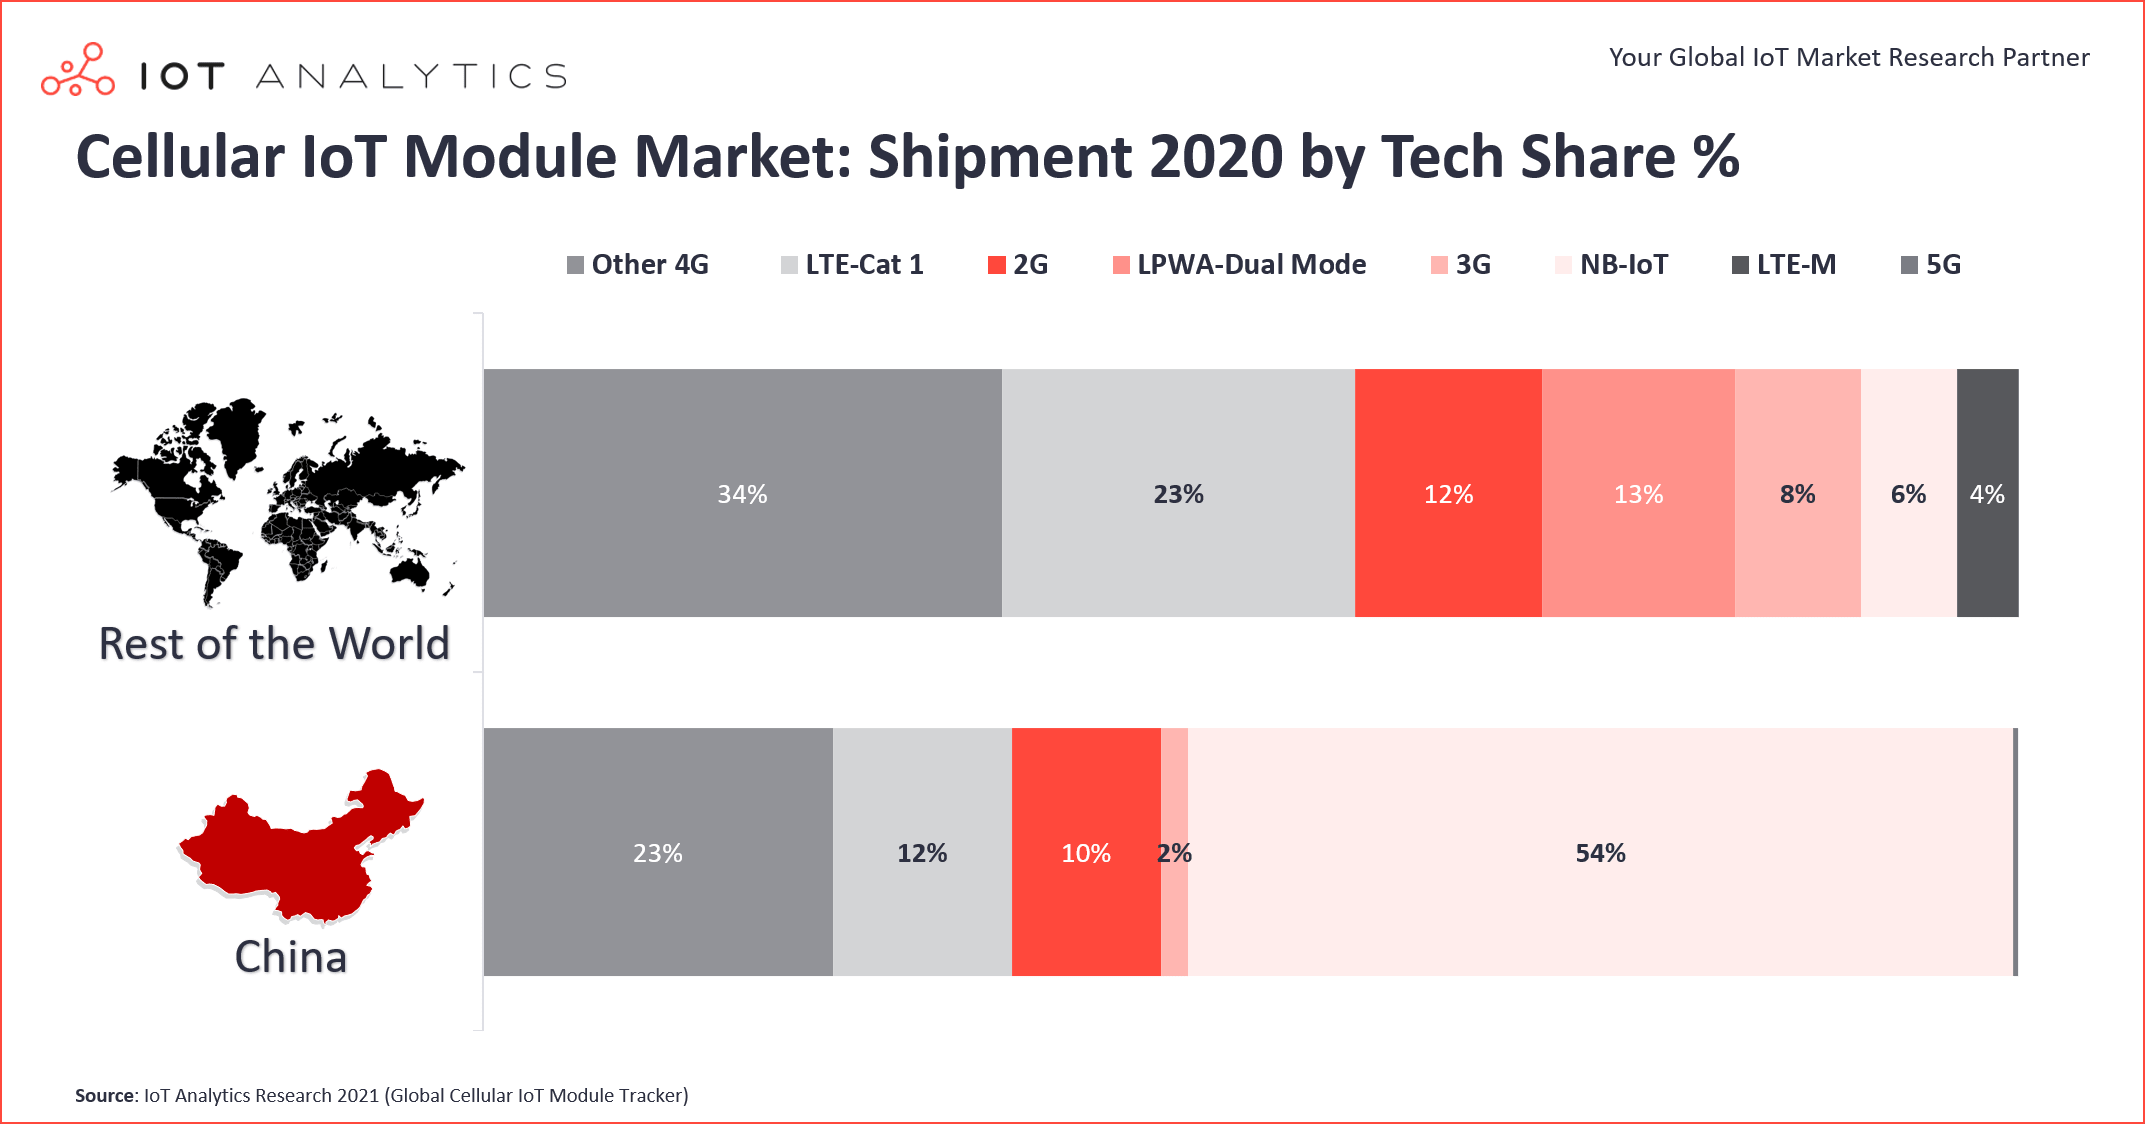
Segundo, está el problema de la escasez de chips. «Inicialmente, vimos esto como un subproducto del impacto de la pandemia en la cadena de suministro», dijo Sinha. «Sin embargo, se ha convertido en su propio problema: la capacidad de suministro no pudo satisfacer la demanda global.
«Esto impactó primero a la industria automotriz y luego se extendió rápidamente a otros segmentos, incluyendo IoT», añadió, advirtiendo que «en 2021, se espera que esta escasez de chips sea un factor hasta por dos años más antes de que suficiente capacidad de producción adicional esté disponible».
En cuanto a los proveedores de chips, Sinha señaló: «Qualcomm lidera cómodamente, y cinco actores dominan actualmente el mercado de chipsets celulares IoT: MediaTek, HiSilicon, Intel y Unisoc. Estos cinco disfrutan del 93% de todos los envíos globales de chipsets celulares IoT en 2020».
Otros actores importantes enfocados en los sectores incluyen Nvidia, Sequans, Nordic Semiconductor, Silicon Labs, Altair Microchip y Dialog.
De hecho, Silicon Labs ha ido vendiendo gradualmente todos los sectores de negocio no relacionados con IoT e inalámbrico y en septiembre lanzó una gama de SoCs sub-1-GHz para aplicaciones IoT que combinan RF de largo alcance y eficiencia energética con seguridad certificada Arm PSA Nivel 3.
También están involucrados seriamente Qorvo, con sus chips RF; NXP Semiconductors, con microcontroladores; y Skyworks, con una gama de SoCs.
Cada dispositivo IoT e IIoT conectado que use conectividad celular —sea 2G, 3G, 4G, LTE-M, 5G o NB-IoT— necesita estos chipsets. Pero debe notarse que los chips y chipsets pueden incrustarse directamente en el PCB del dispositivo o en un módulo IoT colocado dentro del dispositivo. La investigación de IoT Analytics se centra en esta última opción: chipsets celulares IoT incrustados dentro de un módulo IoT.
Los principales proveedores de módulos incluyen Quectel, Fibocom, Sierra Wireless, Sequans, Thales y Telit.
Desde el punto de vista de conexiones, los últimos estándares tecnológicos, como 5G, Wi-Fi 6 y 6E, y LPWA, impulsan el mercado, mientras IoT Analytics sugiere que el IoT satelital es un comodín que podría tener un impacto serio en la última parte de su período de pronóstico.
Sinha señaló que uno de los desarrollos interesantes en el sector es la enorme brecha entre lo que ocurre en China y en el resto del mundo. Fuera de China, la penetración de LTE-Cat 1 es significativamente más fuerte que la de NB-IoT. Estima que LTE-Cat 1 (un subconjunto de 4G) representa casi un cuarto (23%) del mercado fuera de China, pero solo el 12% en China.
El auge de LTE-Cat 1 comenzó en Norteamérica hace algunos años, cuando se convirtió en la alternativa preferida, ya que estas redes estaban siendo desactivadas por operadores móviles. La migración masiva de 2G/3G a LTE-Cat 1 comenzó en 2018 y «creció un 40% año tras año durante 2020», dijo Sinha. Un chipset en particular de Qualcomm, el MDM9207-1, fue con mucho el mayor beneficiario de este enorme aumento, añadió. Mientras tanto, se dice que el 8910DM de Unisoc creció significativamente más rápido en el mismo período, impulsando el desarrollo del sub-segmento LTE-Cat 1 bis más nuevo, que ahora representa el 23% de todos los envíos LTE-Cat 1.
Cat 1 bis se basa en el Release 13 del 3rd Generation Partnership Project (3GPP) y se caracteriza por una sola antena, optimizado para aplicaciones de bajo consumo. El LTE-Cat 1 inicial está definido por el Release 8 y necesita dos antenas de recepción.
Sinha señaló otra tendencia importante en el sector. En la primera mitad del año pasado, los dispositivos conectados que usaban LPWA sin licencia —por ejemplo, largo alcance (LoRa) y Sigfox— tenían una participación del 53% en conexiones globales LPWA, mientras que LPWA con licencia como NB-IoT y LTE-M contribuyeron con el 47%. Un año después, para el mismo período, LPWA con licencia lideró con una participación del 54%, mientras que el segmento sin licencia tuvo una participación del 46% en conexiones globales LPWA, dijo.
Una razón clave ya se ha insinuado arriba: el tremendo crecimiento de NB-IoT en China durante la primera mitad de 2021. El resultado es que IoT de banda estrecha, como tecnología individual, ahora lidera el mercado LPWA con una participación del 44%, y LoRa ha caído al segundo lugar, con una participación del 37% en conexiones globales.
En cuanto a sectores industriales particulares, los que están en la curva ascendente más pronunciada incluyen transporte y automoción, así como logística; combinados, representan alrededor del 30% de la demanda global del mercado de chipsets celulares IoT e IIoT. Y dentro de esos segmentos, las iniciativas de seguimiento de activos, en lugar de las aplicaciones de telemática tradicionales, han estado impulsando el mercado, creciendo alrededor del 22% año tras año (2020/21), dijo Sinha. La adopción automotriz de 5G también avanza rápido, dijo.
Un elemento importante a notar en esta perspectiva generalmente positiva es que, si bien la creciente disponibilidad de 5G está creando nuevas oportunidades de negocio IIoT e IoT, paradójicamente, también está obstaculizando el potencial del sector ya que los operadores móviles sobrevaloran sus capacidades respecto a la cobertura de banda.
Jeremy Gosteau de Sequans
Esta visión se destacó en una entrevista con Jeremy Gosteau, director de marketing de producto IoT en el grupo francés Sequans. La empresa, que opera ampliamente en EE. UU. y Japón así como en Europa, ha estado enfocada en chips para los sectores IoT e IIoT celulares durante muchos años y recientemente ha entrado también en el negocio de módulos.
Uno de los principales problemas es que NB-IoT ha sido subvalorado y quizás sobreexaltado por operadores en la mayoría de territorios excepto China, sugirió Gosteau. «Uno de los aspectos principales del problema, particularmente en Europa, es que los operadores apenas están comenzando en serio a desactivar sus redes 2G y 3G», dijo a EE Times Europe, añadiendo que EE. UU. está quizás dos años por delante pero que ambos aún están detrás de muchos otros mercados. «Desafortunadamente, es lo que es. Pero Europa finalmente muestra un crecimiento saludable, y las barreras para NB-IoT definitivamente están bajando».
Añadió que otro tema clave ha sido, y sigue siendo, «la seria fragmentación de las versiones de banda ancha [baja potencia] celulares y no celulares de la oferta». Parte del problema parecería ser que 5G llegó tan rápidamente tras el Release 13 (de LTE-M y NB-IoT), lo que significó que los operadores desplegaron una versión u otra en diferentes territorios.
Los costos también han sido un gran obstáculo, enfatizó Gosteau. Debido a la fragmentación y por tanto la necesidad de precios más altos para chips separados, en lugar de los enormes volúmenes que podrían lograrse para solo una de las opciones, el progreso necesariamente se desaceleró.
Una salida a este dilema sería la comercialización de módulos que combinen y ofrezcan diferentes versiones —LTE-M, LTE-Cat 1 y NB-IoT, por ejemplo— dentro del mismo módulo, «reduciendo costos por debajo de US$10 por unidad».
Esto significa que el IoT masivo podría convertirse en realidad, pero probablemente no pronto, dijo Gosteau. Además, difíciles problemas de roaming con NB-IoT entre operadores se han resuelto más o menos, mejorando enormemente la economía del tiempo de aire, sugirió.
Señaló un desarrollo potencialmente positivo de uno de los mayores operadores globales promoviendo la adopción de IoT e IIoT por consumidores y empresas: Vodafone. «Están hablando de un enorme acuerdo de multi-millones de unidades en torno a NB-IoT y posiblemente el mayor contrato de la industria fuera de China», dijo Gosteau.
Si esto es cierto y se concreta, podría ser un gran plus para todo el sector, posiblemente iniciando una tendencia importante que simplemente no podría haber ocurrido hace dos años. Otros seguirían, indicando la maduración de las tecnologías involucradas.
>> Este artículo se publicó originalmente en nuestro sitio hermano, EE Times Europe.
Tecnología de Internet de las cosas
- Cómo el 5G revolucionará el IoT y el IIoT industrial
- Por qué el Edge Computing es esencial para el éxito del IoT
- Por qué OSGi es el framework ideal para soluciones IoT modernas
- Blockchain: La clave para una adopción IoT segura y transparente
- FusionHD: memoria flash inteligente para IoT de próxima generación
- Cómo las Aseguradoras de Salud Pueden Adoptar IoT en Tres Pasos Estratégicos
- Perspectiva Futura: Avanzando Industrial IoT para Excelencia en Producción
- Dominando la adopción de IoT: Un plan probado de tres pasos
- Vulnerabilidades en la cadena de suministro amenazan seguridad del Industrial IoT
- Cómo Blockchain Revoluciona IoT: Adopción, Oportunidades y Tendencias Futuras
- Realidad Aumentada: La Solución IoT Que Empodera a las Personas