



13 Principales Empresas de Semiconductores de EE. UU. en 2026
Estados Unidos domina el ecosistema global de semiconductores, no solo por producción de chips sino por controlar los componentes más críticos de la cadena de suministro. Desde arquitecturas de chips pioneras hasta herramientas de software de vanguardia y computación de alto rendimiento, las firmas estadounidenses generan más de 500.000 millones en ingresos anuales —más de la mitad de las ganancias mundiales de semiconductores.
Esta guía desglosa las 13 empresas de semiconductores estadounidenses más influyentes, detallando sus modelos de negocio, tecnologías insignia, posiciones de mercado y métricas clave de rendimiento. Ya sea impulsando IA, electrónica de consumo o la próxima ola de computación, estas firmas están moldeando el futuro de la industria.
¿Sabías que? La Ley CHIPS y Ciencia de 2022 asigna 52.700 millones para fortalecer la manufactura e investigación de semiconductores en EE. UU. —39.000 millones para fabs y 11.000 millones para I+D y desarrollo de fuerza laboral. [1]
13. NXP Semiconductors: Líder en Chips Automotrices
Fundada 2006
Productos Principales: ADAS, RF, soluciones de comunicación inalámbrica
Ingresos Anuales: 12.610 millones $
Ventaja Competitiva: Chips NFC y de seguridad embebida
Originada de un spin-off de Philips, NXP destaca en automoción, industrial y soluciones de conectividad segura. Sus chips son integrales para ADAS, infoentretenimiento, control de tren de potencia y redes de vehículos, mientras la tecnología NFC impulsa pagos sin contacto e IoT.
Dato Clave: En 2026, NXP lanzó el procesador de super-integración S32N7 para acelerar la digitalización de vehículos.
12. Marvell Technology: Innovador en Infraestructura de Datos
Fundada 1995
Productos Principales: ASICs, chips de red, controladores de almacenamiento
Ingresos Anuales: 8.190 millones $+
Ventaja Competitiva: Liderazgo en silicio IA personalizado
Marvell impulsa infraestructura de datos y conectividad —permitiendo movimiento, almacenamiento y procesamiento eficiente de datos en cargas de trabajo cloud, 5G e IA. Sus chips sustentan a grandes proveedores de nube y centros de datos hyperscale.
Inviertiendo en redes ópticas de 800 G y 1,6 T e interconexiones de clústeres IA, la demanda IA de Marvell se ha convertido en su principal motor de crecimiento.
Dato Clave: Ingresos FY 2026 alcanzaron 8.190 millones, impulsados por demanda centrada en IA. [2]
11. Analog Devices: Especialista en Procesamiento de Señales
Fundada 1965
Productos Principales: ICs analógicos, semiconductores de señal mixta
Ingresos Anuales: 11.000 millones $+
Ventaja Competitiva: Enfoque industrial y automotriz
Analog Devices traduce señales del mundo real a datos digitales, haciendo sus chips indispensables para aplicaciones de precisión y bajo consumo en mercados industriales, automotrices, comunicaciones y salud.
Su modelo de negocio resiliente —ciclos de vida de producto largos y demanda recurrente— mantiene ingresos estables en mercados cíclicos.
La electrificación, infraestructura habilitada por IA y energía renovable impulsan el crecimiento.
Dato Clave: 45 % de ingresos provienen de industrial, 30 % de automoción, 13 % cada uno de consumo y comunicaciones. [4]
10. KLA Corporation: Autoridad en Control de Calidad de Chips
Fundada 1975
Productos Principales: Inspección de obleas, herramientas de metrología
Ingresos Anuales: 13.000 millones $+
Ventaja Competitiva: Dominio en control de proceso e inspección
KLA entrega sistemas de inspección y metrología de precisión que aseguran chips libres de defectos. Óptica avanzada, algoritmos IA y metrología de alta precisión detectan defectos a escala casi atómica críticos para nodos complejos.
Con la complejidad de proceso en aumento, los sistemas de KLA se vuelven aún más esenciales, impulsando optimización de rendimiento y alta inversión en manufactura.
Dato Clave: Flujos de ingresos incluyen contratos de servicio, actualizaciones de software y analítica de datos, asegurando flujo de caja resiliente incluso en caídas.
9. Lam Research: Especialista en Fabricación de Precisión
Fundada 1980
Productos Principales: Sistemas de grabado, equipos de deposición
Ingresos Anuales: 21.600 millones $+
Ventaja Competitiva: Dominio en grabado por plasma
Lam Research suministra tecnologías de grabado, deposición y limpieza de obleas esenciales para construir transistores ultra-pequeños. A medida que los nodos se reducen por debajo de 5 nm, crecen las demandas de precisión, impulsando mayor demanda de sistemas avanzados de Lam.
Dato Clave: Sus sistemas son también cruciales para memoria 3D NAND, soportando más de 200 capas apiladas.
8. Applied Materials: Motor Detrás de la Fabricación de Chips
Fundada 1967
Productos Principales: Herramientas de manufactura de semiconductores, sistemas de deposición
Ingresos Anuales: 28.300 millones $+
Ventaja Competitiva: Altos costes de cambio
Applied Materials construye el equipo avanzado que impulsa fabs en todo el mundo —representando las herramientas que permiten toda la cadena de producción de chips.
Financieramente, reporta 28.360 millones en ingresos y 7.830 millones en beneficio neto, con margen bruto del 49 % reflejando el alto valor de sus herramientas especializadas.
Dato Clave: Invirtiendo fuertemente en transistores gate-all-around y escalado avanzado de DRAM, Applied posee 57.700 patentes, 45 % de las cuales permanecen activas. [6]
7. Micron Technology: El Motor de la Memoria
Fundada 1978
Productos Principales: DRAM, flash NAND, memoria de alto ancho de banda
Ingresos Anuales: 37.300 millones $+
Ventaja Competitiva: Contratos de suministro a largo plazo
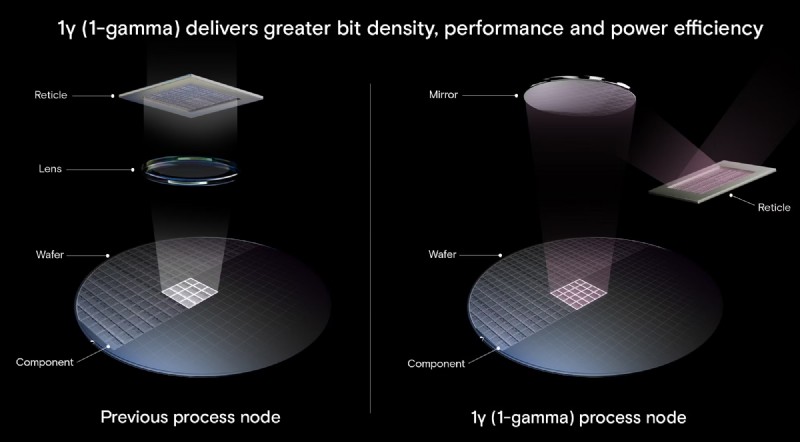
Micron es el único gran fabricante estadounidense de DRAM y memoria NAND. Las cargas de trabajo IA han convertido la memoria de commodity a conductor estratégico, impulsando demanda de memoria de alto ancho de banda y DRAM de gran capacidad.
La DRAM 1-gamma y 3D NAND de 200 capas de Micron están a la vanguardia de este auge.
Dato Clave: 77 % de ingresos provienen de DRAM, 23 % de flash NAND. [7]
6. Texas Instruments: Líder Silencioso de la Electrónica Cotidiana
Fundada 1930 (como Geophysical Service)
Productos Principales: ICs analógicos, procesadores embebidos
Ingresos Anuales: 17.600 millones $+
Ventaja Competitiva: Dominio en semiconductores analógicos
El segmento analógico de TI, valorado en más de 110.000 millones, se espera crezca ~6 % CAGR hasta 2034. Suministra decenas de miles de millones de dispositivos —smartphones, sistemas de energía, coches, robots industriales— haciéndolo la columna vertebral de la electrónica moderna.
Largos ciclos de vida de producto (10–20+ años) generan flujos de ingresos predecibles y estables.
Dato Clave: Margen bruto se acerca al 58 %, con ventas analógicas constituyendo más del 80 % de ingresos totales.
5. Advanced Micro Devices: Redefiniendo la Computación de Alto Rendimiento
Fundada 1969
Productos Principales: Ryzen, EPYC, Radeon, aceleradores IA Instinct
Ingresos Anuales: 37.470 millones $+
Ventaja Competitiva: Crecimiento en centro de datos con CPUs EPYC
AMD ha pasado de underdog a actor principal en CPUs, GPUs y aceleradores IA. Sus CPUs EPYC de servidor y GPUs Instinct son clave para cargas de trabajo IA y de centro de datos.
Dato Clave: Segmento de centro de datos FY 2026 creció 57 % interanual, impulsado por demanda de EPYC e Instinct. [9]
4. Qualcomm: Rey de la Conectividad Inalámbrica
Fundada 1985
Productos Principales: SoCs Snapdragon, módems 5G, sistemas RF
Ingresos Anuales: 44.400 millones $+
Ventaja Competitiva: Portafolio de patentes inalámbricas inigualable
Qualcomm impulsa el ecosistema global de smartphones con procesadores Snapdragon, comandando ~25 % de envíos de SoC y >70 % en mercados Android de gama alta. Su modelo híbrido —fabricación de chips y licenciamiento de patentes— crea una estructura altamente rentable.
Más allá de teléfonos, Qualcomm se expande rápido en automoción e IoT, generando >1.000 millones trimestrales de automoción y apuntando a >20 % crecimiento anual.
3. Broadcom: Columna Vertebral de la Infraestructura Global de Datos
Fundada 1961
Productos Principales: Aceleradores IA personalizados, chips de red
Ingresos Anuales: 68.200 millones $+
Ventaja Competitiva: Liderazgo en chips IA personalizados
Broadcom destaca en redes, silicio personalizado y software de infraestructura. Sus chips IA personalizados para Google, Meta y otros impulsan rendimiento a medida a escala.
Ingresos FY 2025 crecieron 24 % interanual, generando 26.900 millones en flujo de caja libre. 57 % de ingresos son semiconductores; 43 % proviene de software de infraestructura.
Ingresos IA alcanzaron 20.000 millones en 2025, creciendo ~65 % interanual. Broadcom proyecta >100.000 millones en ingresos de chips IA para 2027, desplegando 10 GW de aceleradores personalizados en seis grandes clientes. [10]
2. Intel: Gigante de Chips Legacy Reinventándose
Fundada 1968
Productos Principales: CPUs, aceleradores IA, FPGAs
Ingresos Anuales: 52.800 millones $+
Ventaja Competitiva: Manufactura integrada
Intel pionero la primera CPU comercial e impulsó la Ley de Moore por décadas. Sigue líder en CPUs de PC y servidor, suministrando a OEMs como Dell, HP y Lenovo.
Su modelo IDM —diseñando y fabricando sus propios chips— la distingue. Cambios recientes se centran en servicios de fundición (Intel Foundry) y nodos avanzados como Intel 18A, mientras se expande en IA y edge computing.
Dato Clave: Gasto anual en I+D alcanza 13.800 millones; gastos de capital superan 14.600 millones para reconstruir liderazgo en manufactura. [11]
1. NVIDIA: Centro de la Revolución IA
Fundada 1993
Productos Principales: GPUs, sistemas de centro de datos, plataformas software IA
Ingresos Anuales: 215.000 millones $+
Ventaja Competitiva: Ecosistema CUDA
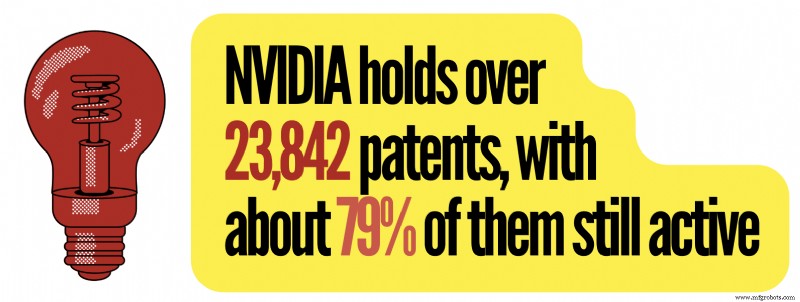
NVIDIA se transformó de pionero en gráficos gaming a proveedor dominante de computación IA, potenciando ChatGPT, vehículos autónomos, robótica y servicios cloud. Podría aprovechar una oportunidad acumulada de ingresos IA de hasta 1 billón.
Sus GPUs dominan el 75 % de los TOP 500 supercomputadores mundiales, subrayando su liderazgo en computación científica y empresarial.
CUDA, una pila de software propietaria, crea costes de cambio significativos para desarrolladores, cementando el dominio de mercado de NVIDIA.
Dato Clave: NVIDIA controla ~92 % del mercado GPU discreto y ~80 % del mercado acelerador IA. [13]
Leer Más
- 14 Principales Empresas Japonesas de Semiconductores
- 16 Principales Empresas Chinas de Semiconductores
- 15 Procesadores Cuánticos con Nuevo Paradigma Computacional
Fuentes Citadas y Referencias Adicionales
- Qué significa la Ley CHIPS y Ciencia para IA, Universidad de Stanford
- Marvell proyecta fuerte ingreso fiscal 2028 en auge de centro de datos IA, Reuters
- Analog Devices tiene la perspectiva de crecimiento más fuerte entre pares DAO, Seeking Alpha
- Resultados financieros cuarto trimestre y fiscal 2025, Analog Devices
- Desbloqueando innovación mientras se aborda disponibilidad y obsolescencia, Converge
- Patentes y estadísticas de Applied Materials, GreyB
- Memoria IA agotada, causando aumento sin precedentes de precios, CNBC
- Innovaciones del mercado analógico moldeando tecnologías next-gen, Precedence Research
- Valoración premium de AMD se ve diferente tras último batido de ganancias, Investing.com
- Aspectos destacados de llamada de ganancias Q4 2025 Broadcom Inc., Yahoo Finance
- Último avance en tecnología de proceso Intel Foundry, Intel
- 23 Supercomputadores más rápidos del mundo, RankRed
- NVIDIA controla 92 % del mercado GPU, Carbon Credits
Tecnología Industrial
- Entendiendo Circuitos Eléctricos: Flujo Continuo de Carga e Impacto de las Rupturas
- Los 8 Mejores Blogs de Manufactura Industrial: Insights y Tendencias
- 25 Líderes de Almacén Comparten Métodos Probados para Rastrear Inventario con Precisión
- 6 Repuestos Esenciales para Reparar Ventosas CNC
- Recupere efectivo oculto: cómo las auditorías dirigidas de cuentas por pagar restauran fondos
- Lanzamiento de la N.D. Zeiter School of Technology: empoderando a los profesionales de fabricación del mañana
- Flasher LED Azul CMOS 555 de Larga Duración – Tutorial Práctico de Circuito Astable 555
- PPAP para Piezas Torneadas de Precisión: Garantía de Fiabilidad y Calidad del Proveedor
- Guía práctica de divisores de corriente: construye, mide y simula con una batería de 6 V
- Trabajo Remoto: La Transformación Permanente de la Adquisición de TI
- Tiempo Takt, Ciclo y Entrega explicados: Definiciones clave, cálculos e impacto en producción