



Planificación de Procesos, Estimación y Costes para una Fabricación Competitiva
En este artículo aprenderás sobre Planificación de Procesos, Estimación y Costes, y los diversos términos asociados para una comprensión clara.
Planificación de Procesos, Estimación y Costes
EVALUACIÓN DE COSTES
Un diseño de proceso no está completo hasta que se tiene una buena idea del coste requerido para fabricar el producto. Generalmente, el diseño de menor coste tendrá éxito en un mercado libre. Por tanto, comprender los elementos que componen el coste es vital.
Elementos de los costes: Los componentes de un producto o elementos de coste pueden agruparse ampliamente en (1) costes recurrentes o de fabricación o de operación y (2) costes no recurrentes. Pueden clasificarse de nuevo como costes directos, costes indirectos, mientras que los costes de capital entran en los costes no recurrentes. Los costes recurrentes incluyen todos los costes directos e indirectos, mientras que los costes de capital entran en los costes no recurrentes.
Costes Directos
Los costes directos son los costes de aquellos factores que pueden atribuirse directamente a la fabricación de un producto específico. Incluyen costes de material y mano de obra. El coste de material es el coste del material que entra en el producto final e incluye todos los desperdicios que se han cortado del stock original. El coste de mano de obra varía de máquina a máquina y se calcula normalmente multiplicando el tiempo requerido para una operación por la tarifa de mano de obra. Por tanto, el tiempo para preparar y realizar una operación debe estimarse para averiguar su coste de mano de obra.
Costes Indirectos
Los costes indirectos son los costes de aquellos factores que solo pueden atribuirse indirectamente a la fabricación de un producto específico. A veces se llaman gastos generales o sobrecostes. Los costes de gastos generales se calculan comúnmente multiplicando el tiempo de operación por una tasa de gastos generales. Dicha tasa se obtiene dividiendo los costes indirectos totales aplicables a una unidad de fabricación durante un período de tiempo (digamos un mes o una semana) por el número total de horas de mano de obra directa en el mismo período.
Costes de Capital
Los costes de capital son costes únicos o no recurrentes que incluyen instalaciones depreciables como planta, edificio o equipos y herramientas de fabricación, y costes de capital no depreciados, como el terreno. Los costes de capital se determinan distribuyendo los costes principales de máquinas y herramientas sobre una base horaria o entre las piezas producidas.
El coste total de un producto es el coste directo de fabricar el producto más cualquier coste indirecto atribuido a la fabricación del producto.
Para que el ingeniero de procesos use los datos de coste como herramienta para ayudar a analizar problemas de fabricación, los costes pueden agruparse más convenientemente como costes fijos y variables.
Costes fijos incluyen costes de preparación como utillaje, puesta a punto, etc., y también los costes de intereses y depreciación que son independientes de la cantidad de producto fabricado.
Costes variables son aquellos costes que varían al variar la cantidad de producto fabricado. Esto incluye los costes directos de mano de obra y material, y también esa parte de los costes indirectos que variará al variar la producción. El coste total de un producto también puede verse como coste fijo más coste variable.
Estructura de Costes
Estructura de costes: Los elementos de coste pueden combinarse para dar los siguientes tipos de coste:
1. Coste prima: Coste prima o coste directo se da como:
Coste prima = Material directo + Mano de obra directa + Gastos directos.
2. Coste de fábrica: Coste de fábrica o coste de obra se da como:
Coste de fábrica = Coste prima + Gastos de fábrica.
3. Coste de fabricación: Se da como:
Coste de fabricación = Coste de fábrica + Gastos administrativos.
4. Coste total: Coste total se da como:
Coste total = Coste de fabricación + Gastos de venta y distribución.
5. Precio de venta: Precio de venta se da como: Precio de venta = Coste total + Beneficio.
COSTES ESTÁNDAR
En contabilidad de costes se usan costes reales o registrados, o costes estándar o predeterminados. La nomenclatura "coste real" es engañosa. Normalmente se usan tasas medias de mano de obra en lugar de las reales y se hacen asignaciones arbitrarias para el uso de equipos de capital y para costes generales y administrativos. Además, los costes reales se compilan mucho después de que el trabajo se ha completado. Este enfoque apunta principalmente a la responsabilidad financiera más que al control de costes.
Los costes estándar se basan en la proposición de que hay una cierta cantidad de material en una pieza y una cantidad dada de mano de obra entra en su fabricación. En un período de tiempo dado, los costes tienden a variar alrededor de algún coste medio por unidad u hora. Mediante el uso de costes estándar, se reduce la especulación y se establece un estándar que mide el rendimiento. Cada pieza y ensamblaje tiene una ficha de coste estándar en la que se registran el material estándar, mano de obra, gastos generales y el coste total.
El sistema de costes estándar consta de dos partes: (1) un estándar base y (2) un estándar actual. El estándar base se determina con poca frecuencia, por ejemplo, una vez al año, y el estándar actual representa el coste posterior. La diferencia entre los dos es la varianza de coste.
ESTIMACIÓN DE COSTES DE MANO DE OBRA
Todos los costes directos e indirectos excluyendo los costes de mano de obra son determinados por el departamento de contabilidad de la planta. Los planificadores de procesos se preocupan principalmente por los costes de mano de obra directamente relacionados con el proceso de fabricación. Sin embargo, el tiempo total requerido por los trabajadores para realizar una operación puede dividirse en las siguientes clases:
1. Tiempo de preparación: Es el tiempo requerido para preparar los elementos para la operación. Los elementos incluyen: tiempo para estudiar el plano o hacer cualquier papeleo, tiempo para obtener herramientas del almacén, tiempo para instalar las herramientas en la máquina. El tiempo de preparación se realiza normalmente una vez por cada lote de piezas. Si se requieren 20 min para un tiempo de preparación, debe cargarse contra cada pieza. El tiempo para cada uno de los elementos se toma de tablas estándar normalmente disponibles para los estimadores.
2. Tiempo de manipulación o manual: Es el tiempo que el operario dedica a cargar y descargar la pieza, manipular la máquina y las herramientas, y hacer mediciones durante cada una de las operaciones.
3. Tiempo de máquina: Es el tiempo durante cada ciclo de la operación en que la máquina está trabajando o las herramientas están cortando.
4. Tiempo de desmontaje: Es el tiempo requerido para retirar las herramientas de la máquina y limpiar las herramientas y la máquina después de que se ha mecanizado la última pieza del lote. Esto ocurre solo una vez por lote.
5. Tiempo muerto o perdido: Es el tiempo inevitable perdido por el operario debido a averías, espera de herramientas y materiales.
El tiempo para realizar una operación también incluye tiempo para necesidades personales, tiempo para cambiar y reafilar herramientas, etc., que se toman como aproximadamente el 20 por ciento de la suma de todos los demás tiempos. Además, hay tiempos de inspección o verificación que varían de instrumento a instrumento.
Cada operación en un tipo particular de máquina herramienta se divide en un número de pequeños elementos. Estos elementos pueden estandarizarse, medirse y luego registrarse. Esto se hace principalmente bajo Estudio de Tiempos y Movimientos. También hay datos estándar disponibles para varios tiempos. Los tiempos de mecanizado se calculan con la ayuda de fórmulas para cada operación de mecanizado que tiene en cuenta los avances, velocidades, profundidad de corte y recorrido de la herramienta más aproximación de la herramienta.
Tiempo de máquina: Todos los tiempos de mecanizado pueden calcularse con la fórmula básica
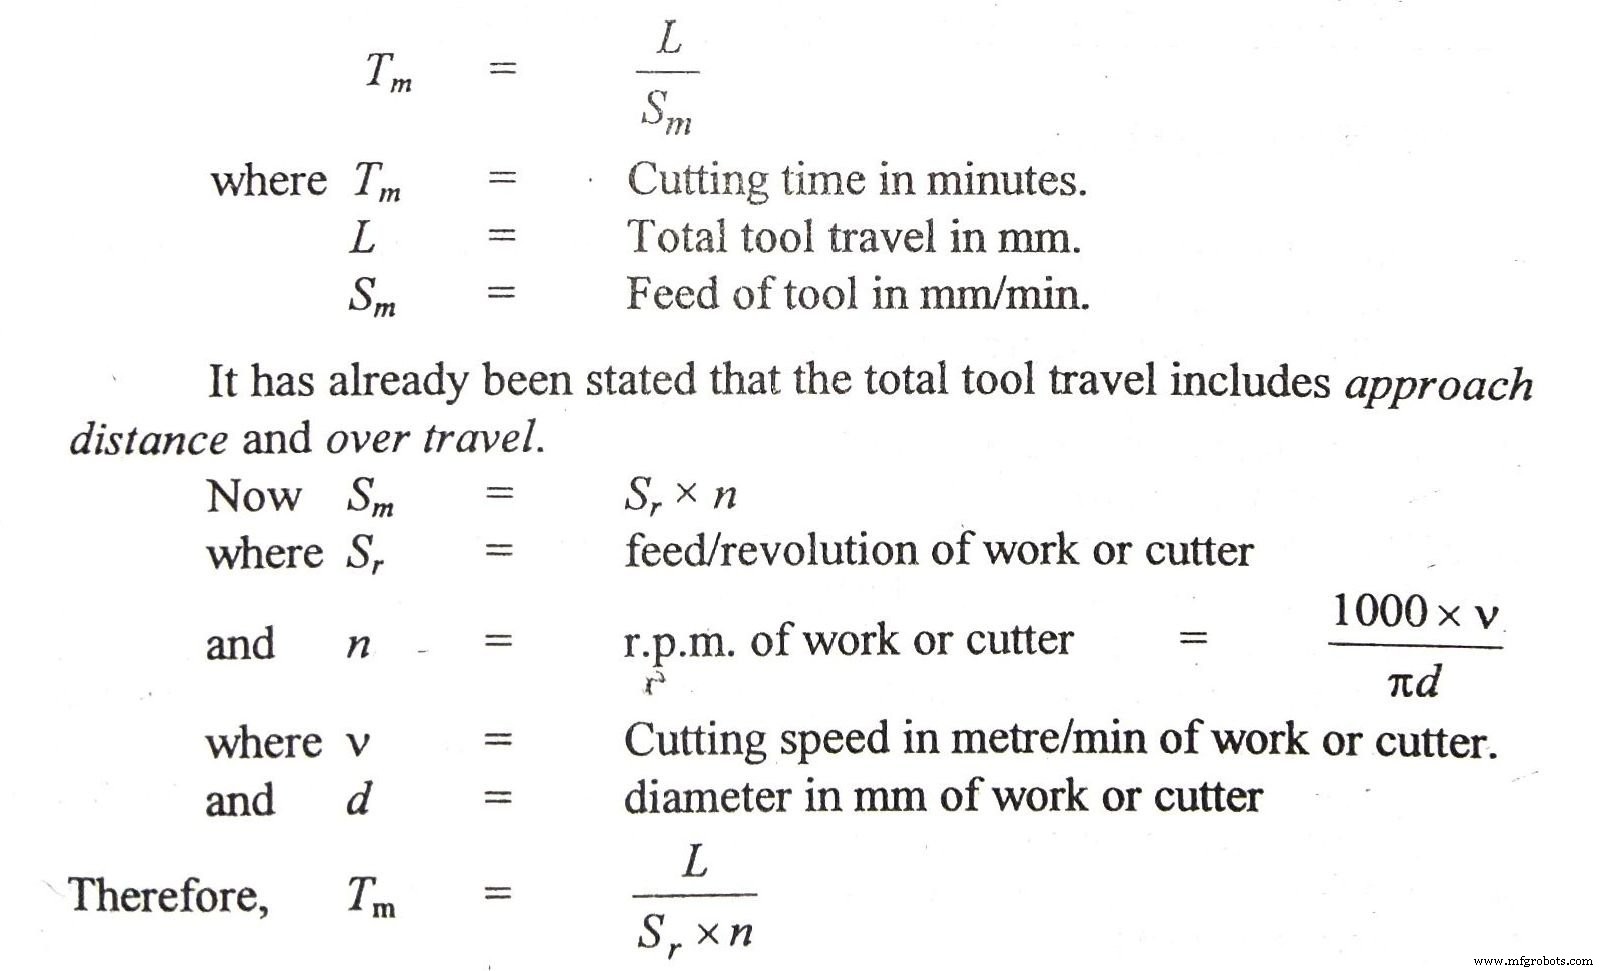
El cálculo del tiempo de mecanizado para cada operación y sus avances, velocidades y profundidad de corte se han dado en cada capítulo o pueden estar disponibles en manuales.
Métodos de Costeo
Los métodos usados para desarrollar la evaluación de costes caen en tres categorías: ingeniería de métodos, coste por analogía y análisis estadístico de datos históricos.
En el enfoque de ingeniería de métodos, que se suele seguir, los elementos separados de trabajo se identifican en gran detalle y se suman en el coste total por pieza. Un ejemplo típico, pero simplificado, es la producción de un racord simple a partir de una forja de acero.
Tecnología Industrial
- Fresado explicado: Definición, proceso y operaciones clave
- Taladrado explicado: Definición, proceso y 12 consejos expertos para metal
- Metalurgia de polvos explicada: Definición, procesos y beneficios
- Brochado Explicado: Proceso, Mecanismo y Tipos Principales
- Mecanizado Químico: Eliminación Precisa de Metal Sin Tensiones
- Mecanizado Ultrasónico: Principios, Tipos y Aplicaciones
- Soldadura por Gas: Proceso, Partes y Aplicaciones
- Bruñido (Honing): Definición, Proceso y Herramientas Esenciales
- Forja: Proceso, Tipos y Materiales
- Soldadura Robótica Explicada: Proceso, Beneficios y Aplicaciones
- Soldadura Blanda con Plata (Silver Brazing) Explicada: Proceso, Materiales y Aplicaciones