



¿Está la Impresión 3D Entrando en la Meseta de Productividad?
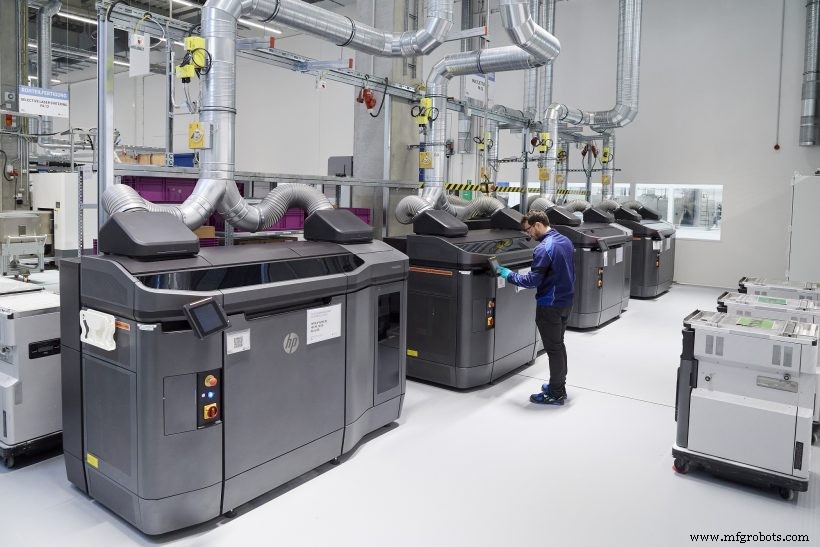
[Crédito de imagen: BMW Group]
Entendiendo el Ciclo Hype de Gartner y la Posición de la Impresión 3D
El Ciclo Hype de Gartner visualiza el ciclo de vida de tecnologías emergentes, con la «Meseta de Productividad» marcando el punto donde comienza la adopción generalizada y rentable. ¿Dónde se sienta la impresión 3D en ese gráfico? En otras palabras, ¿ha alcanzado la tecnología la madurez?
El panorama de manufactura aditiva (AM) abarca varios segmentos, cada uno en un nivel de madurez diferente. No obstante, indicadores clave revelan que la industria avanza constantemente hacia un estado maduro. A continuación examinamos las tendencias más reveladoras y destacamos los tres sectores que ya se acercan a la adopción principal.
Un Ecosistema de Impresión 3D en Maduración
Múltiples señales sugieren que la industria progresa hacia la madurez. Analizamos la creciente actividad de M&A, casos de uso en expansión impulsados por avances tecnológicos y el impulso hacia una integración e interoperabilidad más profundas.
La Ola de Consolidación
Las nuevas industrias típicamente se fragmentan antes de consolidarse. El marco de la Curva de Consolidación describe cuatro etapas —Apertura, Escala, Enfoque, Equilibrio y Alianza— que la mayoría de sectores siguen.
Rastreando el viaje de la impresión 3D: la tecnología debutó en los años 80 y permaneció en la etapa de Apertura hasta finales de los 2000, cuando pioneros como Stratasys, 3D Systems y Materialise establecieron presencia global y erigieron barreras de entrada significativas. Los primeros años 2010 trajeron la fase de Escala, caracterizada por crecimiento exponencial, la aparición de actores como MakerBot, 3DHubs y Formlabs, y un auge de adquisiciones lideradas por Stratasys y 3D Systems.
Simultáneamente, el hype alcanzó su punto máximo y luego disminuyó alrededor de 2015, amortiguando el entusiasmo del consumidor. El declive del hype clarificó que la impresión 3D no es una novedad sino una tecnología de manufactura robusta con vasto potencial industrial.
Mientras la impresión 3D orientada al consumidor se desaceleró, la AM industrial se aceleró. En los 2020, observamos un cambio de la segunda etapa de Escala hacia Enfoque, evidente en la ola de acuerdos M&A a gran escala en los últimos 12 meses. Transacciones notables incluyen:
- Stratasys adquiriendo Origin
- Stratasys adquiriendo RPS
- Desktop Metal adquiriendo EnvisionTEC
- DSM adquiriendo partes de la cartera de impresión 3D de Clariant
- Covestro adquiriendo DSM Resins & Functional Materials, incluyendo DSM Additive Manufacturing
- Protolabs adquiriendo 3DHubs
- Grupo BEAMIT adquiriendo 3T Additive Manufacturing
- Nikon comprando participación mayoritaria en Morf3D
Impulsores clave detrás de este auge son:
- Fabricantes expandiendo su alcance (ej. Nikon & Morf3D)
- Empresas AM fortaleciendo su posición en la cadena de valor (ej. Desktop Metal & EnvisionTEC)
- Fabricantes de equipos integrando tecnologías innovadoras (ej. Stratasys & Origin)
La industria permanece a unos años de la fase final de Equilibrio y Alianza, donde unos pocos gigantes dominan el 70-90% del mercado. Los 2020 serán definidos por mega-acuerdos que remodelen el panorama global de impresión 3D.
Del Prototipado a la Producción de Uso Final
Inicialmente celebrada por prototipado rápido, la impresión 3D se usa cada vez más para producir piezas funcionales de uso final. Encuestas ilustran este cambio: el Índice de Sentimiento de Impresión 3D 2021 de Ultimaker notó una caída del 7% en uso de prototipado y un aumento del 5% en aplicaciones de uso final respecto a 2019. Las Tendencias de Tecnología de Impresión 3D 2021 de Jabil ecoaron estos hallazgos, con el 55% de empresas encuestadas desplegando al menos un cuarto de su capacidad AM para piezas funcionales —un salto significativo desde las cifras de 2019.
Estos datos confirman que la AM está transitando de una herramienta de nicho para aficionados a una tecnología industrial principal, señalando madurez temprana.
Impresión de Alta Velocidad y Materiales Expandidos
Las aplicaciones funcionales demandan procesos más rápidos y materiales certificados. Históricamente, la mayoría de técnicas AM eran lentas y carecían de materiales de grado de producción. Para competir con la manufactura tradicional, actores de la industria han introducido chorro de aglutinante de alta velocidad, fusión de lecho de polvo multi-láser (PBF) para metales y fotopolimerización en cubeta para plásticos. Concurrentemente, proveedores de materiales se centran en aleaciones y compuestos de alto rendimiento.
Estos avances impulsan la adopción en sectores previamente reacios a usar AM para piezas de producción.
Lea también: Impresión 3D de Compuestos: Una Tecnología Emergente con un Futuro Brillante
Construyendo un Ecosistema Aditivo Integrado
La verdadera madurez para la AM requiere romper silos entre diseño, producción y cadena de suministro. Si bien hardware y materiales permanecen centrales, hay un énfasis creciente en automatización —desde optimización topológica en diseño hasta agilización post-producción. Los sistemas de ejecución de manufactura aditiva (MES) ahora automatizan manejo de pedidos y programación, mejorando la eficiencia.
Lectura adicional: Resolviendo desafíos de manufactura aditiva con MES
Los fabricantes de hardware también están abriendo sus plataformas para integración de terceros, permitiendo un ecosistema conectado que soporta interoperabilidad y escalabilidad.
¿Qué Segmentos de Impresión 3D Han Alcanzado la Meseta de Productividad?
Si bien la industria en su conjunto está madurando, el progreso varía entre segmentos. Algunas áreas, como tejidos humanos impresos en 3D, permanecen embrionarias, mientras que la impresión basada en polímeros se acerca a la madurez. A continuación exploramos los segmentos que se mueven hacia la meseta de productividad y las fuerzas que los impulsan.
Proveedores de Servicios de Impresión 3D
Métricas clave de la industria:
- El Informe Wohlers 2021 reporta $5 mil millones en ingresos para proveedores de servicios en 2020.
- El informe EY 2019 sitúa a proveedores de servicios en el 34% del mercado global AM.
- Las tendencias 2021 de Jabil indican que el 45% de empresas externalizan trabajos de impresión 3D.
A pesar de una caída en 2020, el sector de servicios creció. Muchas empresas encuentran primero la AM a través de proveedores de servicios, especialmente en medio de disrupciones de cadena de suministro que destacan la resiliencia de la AM. La competencia se intensifica a medida que fabricantes de hardware lanzan líneas de servicio y el modelo «Manufacturing-as-a-Service» se consolida en mercados de plataforma única.
El éxito en esta arena concurrida depende de innovación continua, diversificación de servicios, estandarización de procesos y automatización, junto con expansión a nuevos mercados.
Impresión 3D Dental
La AM polimérica de alta velocidad ha acelerado el crecimiento en aplicaciones dentales. SmarTech estima que el mercado dental y médico AM supera los $3 mil millones. La odontología digital —integrando escaneo intraoral, CAD/CAM e impresión 3D— es ahora mainstream. Las aplicaciones van desde guías quirúrgicas hasta alineadores transparentes, este último siendo el caso de uso de mayor volumen global.
La impresión 3D permite producción rápida de alineadores específicos para pacientes a partir de escaneos digitales, superando a la manufactura tradicional en velocidad y costo. Se espera que más del 70% de laboratorios dentales en EE. UU. posean tecnología de impresión 3D para finales de 2021, impulsando la industria hacia una valoración de $9.2 mil millones en los próximos cinco a siete años.
Fusión de Lecho de Polvo Metálico
El PBF metálico sigue siendo la tecnología AM más madura. En la última década, los fabricantes han refinado automatización e integración, produciendo sistemas modulares de alta automatización que reducen mano de obra manual.
El PBF láser ahora impulsa componentes aeroespaciales críticos, como piezas de motor, demostrando la capacidad de la tecnología para producir geometrías complejas con desperdicio mínimo. Si bien el proceso es capaz de entregar piezas funcionales de manera confiable, la producción final a menudo requiere ajustes finos y validación.
Las ganancias futuras en facilidad de uso y confiabilidad vendrán de avances en software y flujos de trabajo optimizados. Por ejemplo, el sistema Intelligent Fusion de VELO3D entrega piezas con menos soportes, acabado superficial superior y mayores tasas de éxito, mejorando la confiabilidad general.
El PBF metálico tiene la base instalada más grande entre tecnologías AM metálicas y comanda la mayor cuota de mercado. El uso de metal en impresión 3D ha crecido 20% desde 2019, superando el 12% de crecimiento en polímeros —un indicador claro de confianza creciente en la madurez del AM metálico.
Impresión 3D Industrial: Una Década de Crecimiento Sostenido
La industria ha entrado en una nueva fase de crecimiento, impulsada por empresas respondiendo a restricciones de cadena de suministro y manufactura. Este impulso abarca todos los segmentos AM, no solo los destacados anteriormente.
El progreso tecnológico acelerado nos mueve constantemente hacia la manufactura digital distribuida —una visión que ha estado en desarrollo por mucho tiempo y ahora se materializa a medida que el ecosistema AM coalesce.
¿Cómo evolucionará la manufactura una vez que la AM madure completamente? La respuesta emerge rápido.
Descubra cómo puede sentar las bases que acelerarán el cambio hacia la manufactura aditiva distribuida en nuestro whitepaper gratuito.
Impresión 3d
- 6 estrategias probadas para reducir los costes de la impresión 3D
- Maximizando la eficiencia: Cómo el nesting impulsa el rendimiento en impresión 3D de polímeros
- El impacto de la pandemia en la impresión 3D: del declive al resurgimiento
- Producción In-House: La Fuse 1 Construye sus Propias Piezas
- Cómo la impresión 3D transformará la fabricación en la próxima década
- Cómo la impresión 3D está revolucionando la fabricación moderna
- La COVID-19 destaca el papel crucial de la impresión 3D en la sanidad
- Su guía definitiva de impresión 3D: Desde conceptos básicos hasta técnicas avanzadas
- Los Tres Pasos Esenciales de la Impresión 3D: Desde Diseño CAD hasta Acabado Final
- Por Qué la Impresión 3D está en Auge: Factores Clave y Perspectivas Futuras
- Imprimiendo el futuro: Electrónica flexible impulsando el Internet de las Cosas