



Startups de chips IA se estancan mientras la industria gira hacia soluciones internas
Mientras la industria tecnológica celebra un renacimiento de la IA, la afluencia de startups de chips IA se ha estancado. Hiperscaladores establecidos como Google, Amazon y Meta están construyendo ahora procesadores propietarios que satisfacen sus cargas de trabajo específicas, elevando la barrera de entrada para nuevos jugadores en el mercado de centros de datos.
Las tecnologías de machine learning (ML) continúan evolucionando rápidamente, con nuevas arquitecturas de redes neuronales emergiendo en cada sistema electrónico.
Laurent Moll, Director de Operaciones en Arteris, predice que “todos tendrán alguna forma de IA integrada en sus SoCs”. Esta tendencia beneficia a Arteris, cuyo negocio principal es proporcionar IP de Network‑on‑Chip (NoC) y herramientas de desarrollo que permiten a empresas de todos los tamaños integrar IA sin fisuras.
Para las startups de chips IA, sin embargo, la competencia se está endureciendo, dificultando la apertura de nichos de mercado.
EE Times publicará el próximo mes su “Silicon 100” (edición 2021), una lista anual de startups emergentes de electrónica y semiconductores. El autor Peter Clarke, que ha seguido la industria durante dos décadas, informa que el número de startups especializadas en chips IA se ha aplanado respecto al año anterior. Advierte que la industria puede haber alcanzado una fase de “peak AI”.
En resumen, la era dorada de las startups de chips IA podría estar terminando.
Kevin Krewell, Analista Principal en Tirias Research, prevé actividad continua de adquisiciones. “El auge en financiación de startups siguió a la compra de Nervana por Intel, señalando a los inversores una clara ruta de salida”, señala. “El mercado alberga actualmente más firmas de IA de las que puede sostener de forma sostenible. Anticipamos que solo las más innovadoras —particularmente las que exploran soluciones analógicas u ópticas— sobrevivirán. En última instancia, las cargas de trabajo IA/ML se integrarán en SoCs más grandes o arquitecturas chiplet.”
Laurent Moll
Arteris entrevistó recientemente a su nuevo COO, ex VP de Ingeniería en Qualcomm y veterano CTO de Arteris. Le pedimos que explicara el panorama actual de chips IA y la dirección futura de las startups.
Fiebre del oro
Moll comparó el boom de la IA con “una de las mayores fiebres del oro” que ha presenciado. Los buscadores ahora incluyen tanto desarrolladores de silicio experimentados como recién llegados sin experiencia previa en fabricación, todos compitiendo por una porción del mismo pastel.
Si bien la base de desarrolladores en expansión y las aplicaciones diversas benefician a Arteris, crean una realidad diferente para las startups de chips IA. Ahora compiten no solo contra pares, sino también contra hiperscaladores y OEMs automotrices, que están desarrollando silicio personalizado para respaldar sus sistemas propietarios.
Aún en fase de expansión
El mercado de chips IA permanece en fase de expansión, con exploración continua en general. Sin embargo, emerge “un pequeño orden” en el segmento de centros de datos, ya que los hiperscaladores toman el control diseñando aceleradores internos adaptados a sus propios conjuntos de datos.
Moll explica que los hiperscaladores poseen conjuntos de datos exclusivos y pilas de software propietarias, permitiéndoles optimizar silicio para cargas de trabajo específicas. En contraste, startups más pequeñas son pioneras en arquitecturas SoC novedosas, uso de SRAM/DRAM, apilamiento e interconexiones ópticas para ofrecer rendimiento IA superior frente a soluciones off‑the‑shelf.
Los hiperscaladores, sin embargo, a menudo optan por arquitecturas probadas. El TPU de Google ejemplifica un diseño que, aunque no revolucionario, ofrece rendimiento sobresaliente para sus cargas de trabajo objetivo.
Al preguntarse si startups emergentes podrían entrar en centros de datos de hiperscaladores, Moll fue escéptico. “Es improbable que pequeñas firmas ganen terreno en esos entornos —o que los hiperscaladores las adquieran— a menos que su tecnología resulte indispensable”.
Resumió la mentalidad del hiperscalador: “Conocen sus conjuntos de datos y arquitectura deseada. Cuando una startup ofrece una solución convincente de alto rendimiento, adquirirán la IP y el equipo para mejorar sus propios productos”.
Krewell concuerda, señalando que solo startups con logros “espectaculares”, como el chip a escala de wafer de Cerebras, captan el interés de hiperscaladores. NVIDIA sigue siendo la plataforma IA por defecto debido a su ubicuo ecosistema de software y escalabilidad.
¿Y el edge?
La IA en el edge presenta un conjunto distinto de oportunidades. El mercado permanece amplio, con muchos jugadores aún determinando cómo aplicar IA e implementarla eficientemente.
clic para imagen a tamaño completo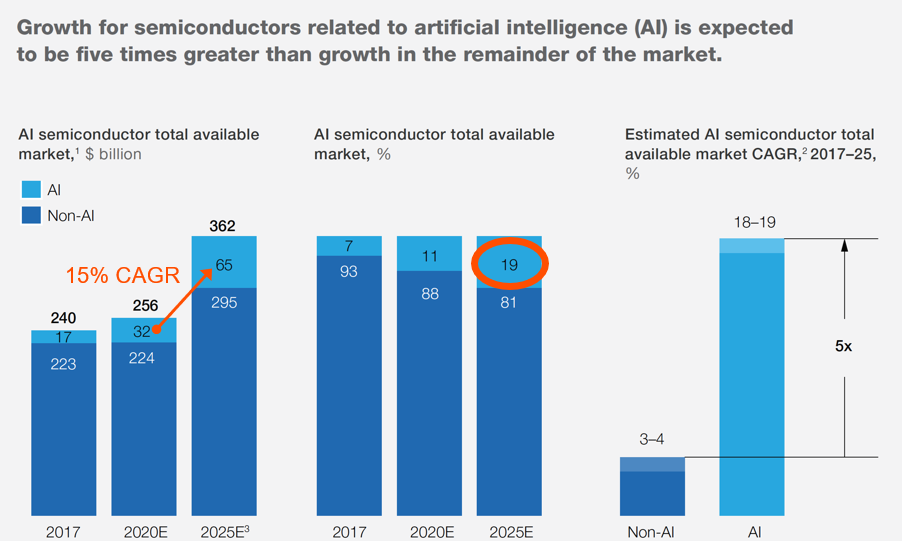
El 19 % del TAM de semiconductores estará relacionado con IA/ML en 2025. (Fuente: Bernstein; Cisco; Gartner; IC Insights; IHS Markit; Machina Research; McKinsey Analysis — Compilado por Arteris)
Krewell destaca que el edge sigue estando largely untapped. Añadir ML a sensores y dispositivos edge, especialmente soluciones analógicas de bajo consumo y in‑memory, muestra promesa. Prevé potencial significativo para inferencia INT4 e INT2 en procesadores edge, equilibrando precisión con huellas mínimas de energía y memoria.
Sin embargo, la diversidad de aplicaciones puede arriesgar un ciclo de “hype Edge AI”, ya que el término carece de definición precisa y a menudo se usa genéricamente por startups.
Desde la perspectiva de Moll, surgen dos tendencias en el edge: (1) IA embebida dentro de chips multifuncionales —impulsando el crecimiento más rápido, particularmente en smartphones donde aceleradores IA potencian funciones de voz y visión; y (2) grandes chips IA dedicados, que permanecen un nicho en evolución.
IA en automoción
En vehículos, la adopción de IA abarca desde sistemas avanzados de asistencia al conductor (ADAS) hasta autonomía total. Moll visualiza un espectro de soluciones —desde chips de visión por computador ligeros hasta grandes procesadores IA manejando inferencia de alto volumen.
Mientras que incumbentes con chips propietarios dominan ADAS, el mercado de autonomía ofrece terreno fértil para startups que producen silicio IA de tamaño considerable. Sin embargo, los OEMs automotrices también se están volviendo verticales, como ejemplifica la computadora “Full Self‑Driving” de Tesla y los planes anunciados de Volkswagen para diseñar chips de alta potencia.
Arteris recibe consultas de OEMs que buscan entender toda la pila y mantener control sobre el silicio que redefinirá la arquitectura del vehículo.
Startups como Recogni, Blaize y Mythic apuntan a automoción como segmento edge IA, aunque las rutas exactas de despliegue permanecen inciertas.
Krewell señala que las plataformas automotrices aún están evolucionando. Arquitecturas distribuidas ofrecen modularidad y mitigación de riesgo pero incurrén en mayor coste y complejidad. Enfatiza la importancia de equilibrar inteligencia edge para reducir tráfico de datos, latencia y distribución de energía.
La batalla de la IA se desplaza de chips a software
Tanto Moll como Krewell coinciden en que el foco se está moviendo del silicio al software. Desplegar ML requiere ecosistemas de software robustos y herramientas low‑code que permitan a diseñadores embebidos crear modelos personalizados para aplicaciones específicas.
Al preguntarse por qué regresó a Arteris, Moll citó dos razones: primero, Arteris ocupa un nicho crítico en el ensamblaje de SoCs grandes y complejos vía IP NoC; segundo, la adquisición de Magillem ha añadido una potente capa de software que complementa las ofertas de hardware.
En conclusión, el panorama de la IA está evolucionando. Si bien las startups enfrentan dura competencia de soluciones internas de hiperscaladores, quedan oportunidades —particularmente en mercados edge y automotriz— siempre que innoven en integración de silicio y software.
>> Este artículo se publicó originalmente en nuestro sitio hermano, EE Times.
Tecnología de Internet de las cosas
- Actualizaciones de software Over-the-Air en IoT: Por qué SOTA importa
- Bosch IoT Gateway Software 9.0 ya disponible: OSGi R6, APIs avanzadas de dispositivos, nuevos protocolos
- Startups pioneras en IoT sin batería con recolección de energía
- GE lanza spin-off de IIoT de 1.200 millones de dólares para fortalecer su cartera digital
- Arm Presenta Modelos Virtuales de Chips IoT para Reducir Tiempo de Desarrollo
- El Auge del IoT: Por Qué la Seguridad Debe Construirse Desde el Día Uno
- Shadow IT: Recuperando el control sobre redes TI invisibles
- Software AG proyecta la próxima ola de crecimiento del IoT
- Por qué el software confiable es esencial para la seguridad industrial
- Tata expande alcance en Industrial Internet of Things
- Pruebas de Software para Dispositivos IoT: Desafíos Clave y Soluciones