



Maximice los Incentivos Fiscales 2020: Deducción de hasta $1M en Equipos de Capital Nuevos y Usados
La revisión más significativa del código fiscal de EE. UU. en más de 30 años entró en vigor el 22 de diciembre de 2018. La Ley de Recortes de Impuestos y Empleos incentiva a las empresas a comprar equipos e invertir en sí mismas, con el objetivo final de fortalecer la economía en general. La ley, H.R.1, proporciona una reforma significativa al reducir las tasas impositivas empresariales e individuales.
La Deducción de la Sección 179, o Deducción de $1,000,000 en compras de equipos nuevos y usados, se hizo indefinida, y a partir de 2019 se indexará cada año por inflación. La Depreciación Adicional del 100% sigue vigente tal como está escrita actualmente hasta 2022.
Entonces, ¿cómo afectan estos incentivos fiscales a diferentes tipos de empresas?
Empresas de Traspaso (Flow-through) al 32%
Para Propietarios Únicos, Sociedades o Corporaciones S, los beneficios fiscales se desglosan de la siguiente manera:
- Deducción Sección 179: Permite a las empresas deducir el monto gastado en la compra de equipos nuevos o usados de sus ingresos imponibles. El límite de deducción anual es de $1,000,000 para empresas que compran o arriendan hasta $2,500,000 en equipos. La deducción se elimina dólar por dólar desde $2,500,000 hasta $3,500,000 y no se aplica a nada por encima de ese límite de $3,500,000.
- Depreciación Adicional (Bonus Depreciation): Después de alcanzar el límite de deducción de la Sección 179, las empresas pueden aprovechar la Depreciación Adicional, deduciendo inmediatamente el 100% del costo de equipos nuevos o usados el año en que se ponen en servicio. Esto expira a finales de 2022.
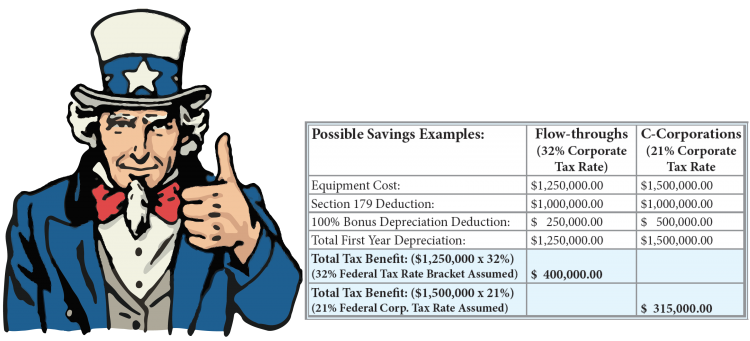
Corporaciones C al 21%
Para las Corporaciones C, los beneficios de la Ley de Recortes de Impuestos y Empleos se desglosan de manera ligeramente diferente:
- Deducción Sección 179: Funciona mayormente igual que para una empresa de traspaso al 32%, permitiendo a las Corporaciones C deducir el monto gastado en la compra de equipos nuevos o usados de sus ingresos imponibles. Los cambios recientes en la ley para 2018 y posteriores aumentan el límite de deducción anual a $1,000,000 para empresas que compran o arriendan hasta $2,500,000 en equipos cada año. Anteriormente, solo permitía deducciones en hasta $2,000,000 en compras de equipos. El límite se indexará por inflación a partir de 2019. Si su empresa supera el límite de $2,500,000 en compras de equipos en un año, aún puede beneficiarse de esta deducción financiando compras con un arrendamiento operativo.
- Depreciación Adicional: El incentivo de Depreciación Adicional permite a las empresas deducir inmediatamente el 100% del costo de equipos elegibles el año en que se ponen en servicio. Esto se aumentó del 50% al 100% hasta 2022. Esta depreciación adicional ahora también está disponible para compras de equipos nuevos y usados.
¡Nunca ha habido un mejor momento para comprar una nueva máquina herramienta CNC para su empresa! Aproveche los incentivos fiscales y hable con Absolute Machine Tools hoy sobre sus necesidades de máquinas CNC.
máquina CNC
- 6 Estrategias Comprobadas para Comprar Equipos de Construcción Usados
- Lista de Verificación Esencial para Comprar Equipo Pesado de Segunda Mano
- Estrategias probadas para comprar equipos de construcción usados fiables
- Omron presenta soluciones avanzadas de cuadros de control para automatización de fábrica
- Navegando Desafíos Emergentes en Fabricación de Equipos Industriales
- Herramientas y técnicas esenciales para operaciones modernas de taller de señalética
- Evita los 7 Errores Comunes al Comprar Maquinaria Nueva o Usada
- Maximice Ahorros: Aprovechando la Deducción Fiscal Sección 179 para Financiamiento de Equipos
- 5 Consejos de Expertos para Asegurar Financiamiento en Equipos Usados
- Maquinaria nueva vs. usada: Tomando la decisión de inversión inteligente
- Cómo Maximizar los Rendimientos al Vender Maquinaria Usada en Subastas de Equipos