



Sosteniendo el crecimiento del IoT: asegurando conectividad y modelos de negocio para IoT celular
En 2011, Cisco publicó un white paper que se convirtió en la biblia del IoT: para 2020 el mundo albergaría 50.000 millones de dispositivos conectados. Era audaz, optimista y —para 2019— excesivamente optimista.
Desde entonces, las previsiones se han recortado continuamente. Hoy la perspectiva para 2020 oscila entre 20.000 y 30.000 millones de dispositivos —aproximadamente la mitad de la proyección original de Cisco. El mercado sigue expandiéndose, pero varios problemas sin resolver lo mantienen lejos del umbral de los «billones».
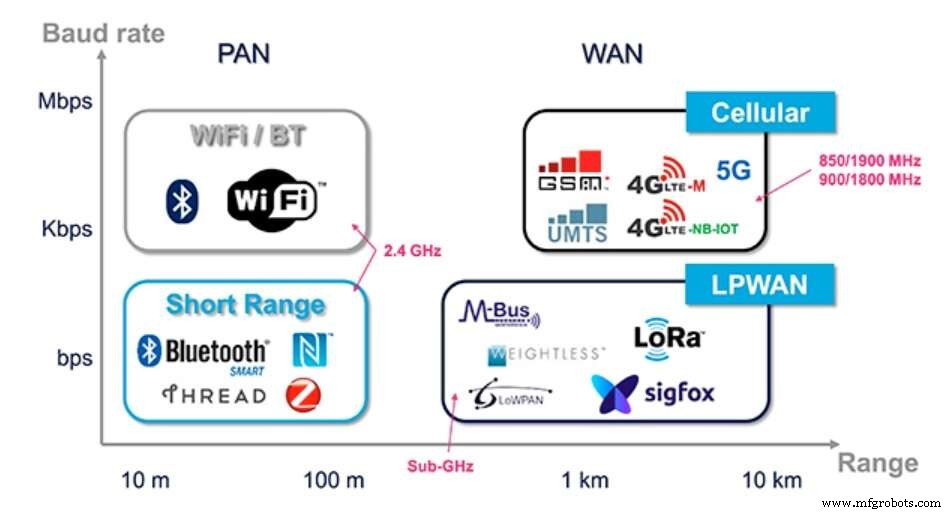
Las preocupaciones de seguridad y la fragmentación entre tecnologías de conectividad siguen siendo los obstáculos más citados. Dispositivos construidos sobre protocolos dispares —Wi‑Fi, Bluetooth LE, ZigBee, Z‑Wave y Redes de Área Amplia de Baja Potencia (LPWAN)— presentan desafíos de integración. La falta de un marco de seguridad unificado agrava el problema.
Viabilidad del IoT celular
Las opciones de conectividad para IoT abarcan radios de corto alcance, redes mesh y LPWANs. Las LPWANs se dividen en espectro licenciado (LTE‑M, NB‑IoT, EC‑GSM) y no licenciado (SigFox, LoRa). Los defensores del IoT celular argumentan que el uso de espectro licenciado puede reducir la fragmentación y proporcionar seguridad robusta, beneficiando aplicaciones como medidores inteligentes, telemática automotriz, automatización del hogar, agricultura y seguimiento de activos.
Sin embargo, el IoT celular introduce sus propias complejidades, notablemente facturación y aprovisionamiento para operadores de red. Cada fabricante de módems debe considerar cómo los fabricantes de dispositivos monetizarán la conectividad. La pregunta permanece: ¿quién pagará los planes de datos que sustentan estos servicios?
Considere fabricantes de automóviles, refrigeradores, contenedores de envío y termostatos —todos cada vez más conectados para ofrecer actualizaciones OTA, monitorización de rendimiento y nuevas fuentes de ingresos. La incógnita crítica es quién asume el coste de conectividad.
Los consumidores rara vez piensan en conectar una nevera nueva a Internet; el fabricante del electrodoméstico suele asumir ese gasto. Sin embargo, la mayoría de productores de electrodomésticos carecen de experiencia negociando planes de datos móviles. Los operadores móviles, por su parte, pueden necesitar crear ofertas atractivas para estos clientes no tradicionales para impulsar la adopción de IoT.
Asuntos clave incluyen políticas de roaming para electrodomésticos que se mueven entre regiones y si los operadores eximirán tasas para distribución nacional. Resolver estas preguntas es esencial para escalar IoT a nivel global.
En resumen, el crecimiento sostenible del IoT depende de soluciones de conectividad unificadas y seguras y modelos de negocio claros que definan quién paga qué —y cómo el ecosistema beneficia a todas las partes.
Tecnología de Internet de las cosas
- Papelera Inteligente: Solución IoT Celular para Gestión Automatizada de Residuos
- Prediciendo el futuro de IoT: Tamaño de mercado, crecimiento y oportunidades clave
- Líderes de IoT comparten sus libros imprescindibles
- IoT en la fabricación: Transformando la producción mediante inteligencia conectada
- ¿Pueden las soluciones M2M de Verizon impulsar la próxima generación de IoT celular?
- IoT celular: Evaluando costo, duración de batería y uso de datos
- Aprovechando IoT Celular y Bluetooth LE: Enfoque Sinérgico para Conectividad de Próxima Generación
- ¿Puede el rápido crecimiento del IoT desbordar la producción de chipsets?
- Impulsando el crecimiento: Aplicaciones clave que potencian el mercado de servicios gestionados IoT
- IoT en 2019: Crecimiento pragmático, despliegue simplificado y expansión de smart home
- Cómo Blockchain Revoluciona IoT: Adopción, Oportunidades y Tendencias Futuras