



Perspectivas de la Industria de Impresión 3D 2019: Tendencias de Crecimiento Global y Oportunidades Futuras
A medida que la industria de la impresión 3D crece, emergen nuevas tendencias y los usos generales de la tecnología están evolucionando. Empresas en todo el mundo están expandiendo sus esfuerzos en nuevas direcciones y abrazando lo que ofrece en productos de uso final, prototipado y utillaje entre sus muchos otros usos. Aquí un vistazo a las formas específicas en que la industria evolucionó en 2019:
Previsiones de Crecimiento Global
En general la industria está creciendo, con múltiples previsiones mostrando aumentos exponenciales tanto en gasto en impresión 3D como en uso. El Informe Wohlers 2019 predice que para 2020 todos los productos y servicios AM mundiales estarán en 15,8 mil millones $. La empresa espera que los pronósticos de ingresos suban a 23,9 mil millones $ en 2022, y 35,6 mil millones $ en 2024.
La industria de impresión 3D se categoriza ampliamente en sistemas de Escritorio e Industriales. Este crecimiento corta en ambos frentes, mostrando aumento de ingresos para máquinas industriales y disminución en las de escritorio. La tendencia general es al alza, pero las impresoras más pequeñas muestran una disminución general.
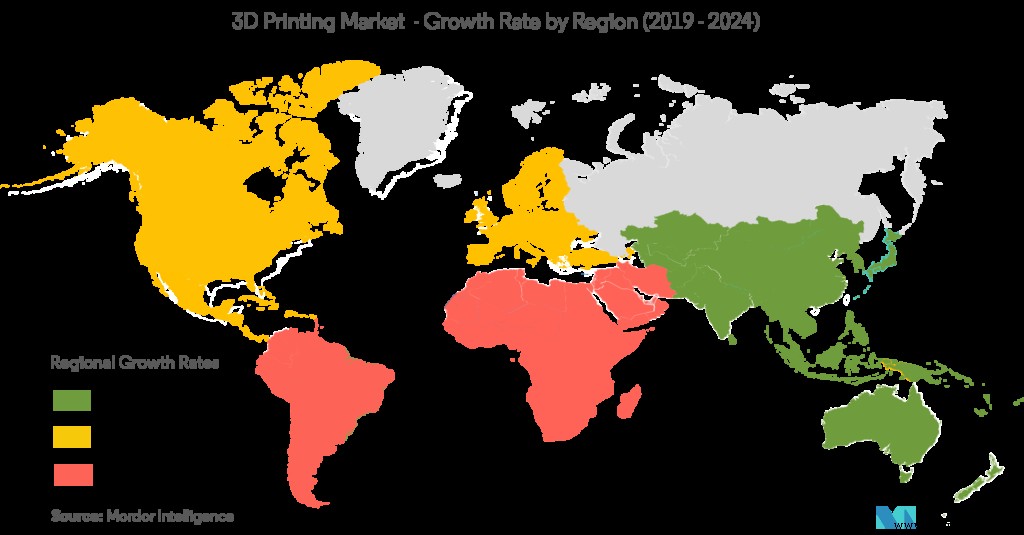
Tanto el sector público como el privado están invirtiendo más en impresión 3D globalmente. Norteamérica tiene la mayor participación en la financiación de fabricación aditiva en general, sin embargo China y las regiones de Asia muestran la mayor tasa de crecimiento, convirtiéndolas en formidables competidores futuros. Esto también puede verse reforzado por la propia iniciativa «Hecho en China» de China, que probablemente impulsará la inversión en tecnologías de sector público y privado, incluyendo impresión 3D y mecanizado CNC (entre otras).
Otro informe de GlobalData afirma que las industrias aeroespacial y de defensa son una fuente importante de crecimiento para la fabricación aditiva. Esto está especialmente reforzado por la producción de repuestos, satélites y motores. Las fuerzas armadas chinas, rusas y estadounidenses están entre los fabricantes de defensa más prominentes que emplean tecnologías de impresión 3D.
Europa también es un centro importante para las industrias de impresión 3D. La demanda principal en la región viene de pequeñas y medianas empresas que necesitan prototipos rápidos, fiables y de bajo coste, principalmente en sectores sanitario y aeroespacial. El gasto gubernamental también ve cierto impulso. El gobierno holandés, por ejemplo, ha invertido 150 millones USD adicionales en investigación e innovación relacionada con impresión 3D. De manera similar, Finlandia ha buscado aumentar sus actividades de impresión 3D a través de asociaciones, mientras que naciones como Polonia también la están integrando para el campo médico (política de cohesión europea).
Hay algunas restricciones en el mercado, como los altos costes de desplegar la tecnología para niveles industriales de producción. Esto puede verse frenado por aumentos en la competencia dentro de sistemas de fabricación aditiva industriales, que podrían arrastrar los precios en el futuro. Otro factor de preocupación para el crecimiento de la impresión 3D es el de fiabilidad y repetibilidad, que impide a muchas empresas industriales adoptar la tecnología. Esto es algo en lo que los fabricantes de impresoras 3D están trabajando dentro de la industria y requerirá avances adicionales para disipar la impresión de falta de fiabilidad y consistencia.
Una abrumadora cantidad de encuestados en una encuesta de 2019 por Essentium (99 %) planean aumentar el nivel de uso de impresión 3D en su empresa. En general, la industria parece saludable y crece a un ritmo creciente según múltiples años de previsiones de Wohlers, Sculpteo y más.
Aplicaciones y Demandas de la Industria
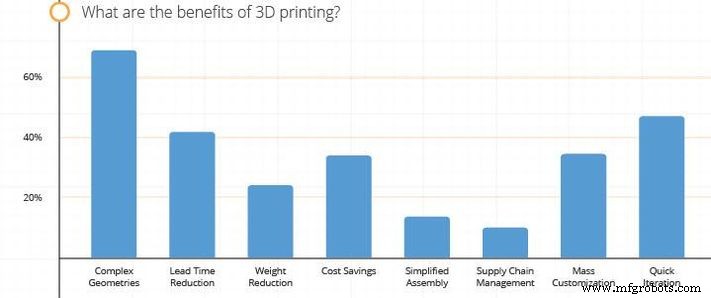
Los principales usos de la impresión 3D en este momento son en industrias de salud, aeroespacial y defensa, industrial y productos de consumo. Las empresas que a menudo operan usando impresión 3D tienden a encontrar sus aplicaciones más interesantes en la creación de geometrías complejas como celosías. Otro factor que muchas empresas encuentran como un importante USP de la impresión 3D es el de crear iteraciones más rápidas de sus productos. Esto tiene sentido, ya que las empresas también declararon en otro estudio que su principal foco para usar impresión 3D es acelerar ciclos de desarrollo de producto.
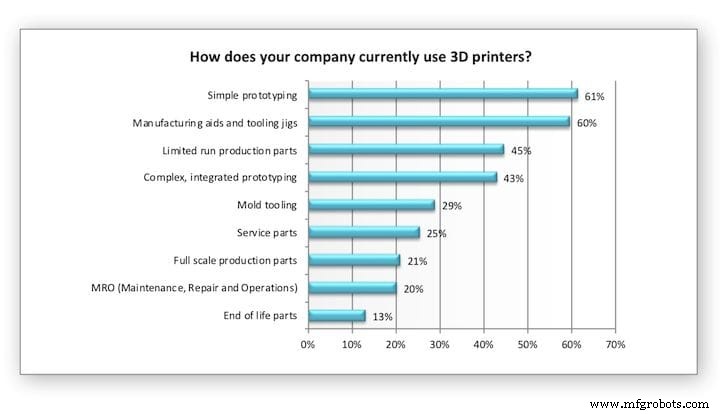
Aunque prototipos y pruebas de concepto siguen siendo las formas más comunes que las empresas utilizan impresiones 3D, producción e I+D también están subiendo. Las dos primeras han visto un aumento de uso comparado con los últimos 2 años, mientras que la producción de bienes terminados se ha mantenido estancada. Además, como señaló una encuesta de Essentium, el 83 % de empresas usando impresión 3D no la emplean para producción en masa (usualmente operando en tiradas por debajo de los 1000s).
Otro aumento, indicado por la encuesta de Sculpteo, es el de producción de repuestos e interés en gestión de cadena de suministro. La gestión de cadena de suministro ha sido un tema importante este año en particular, haciendo olas significativas en sectores aeroespacial y de defensa. Varias organizaciones como la Fuerza Aérea de EE. UU., Marina y fabricantes de aviones en general han estado usando impresión 3D para restauración de aviones y buques antiguos, restaurando piezas que ya no están en producción y reduciendo costes de almacenamiento con producción bajo demanda. Esto se ve en los casos de tapas de letrinas impresas en 3D certificadas por la Fuerza Aérea de EE. UU. y la Marina australiana probando la tecnología en un ensayo reciente de 1 millón USD. Ambos casos implican uso más extensivo en el futuro.
Al revisar las respuestas de encuestados de múltiples encuestas, podemos ver que la reducción de plazos de entrega (lead-time) es un tercer factor cercano con ahorro de costes también bastante importante. Ambos son factores que la industria de impresión 3D intenta maximizar en eficiencia con máquinas más nuevas. Empresas como Spee3D y Aurora, por ejemplo, han desarrollado consistentemente impresoras metálicas con tiempos de producción más rápidos que sus modelos anteriores, rompiendo sus propios récords previos.
Tecnologías
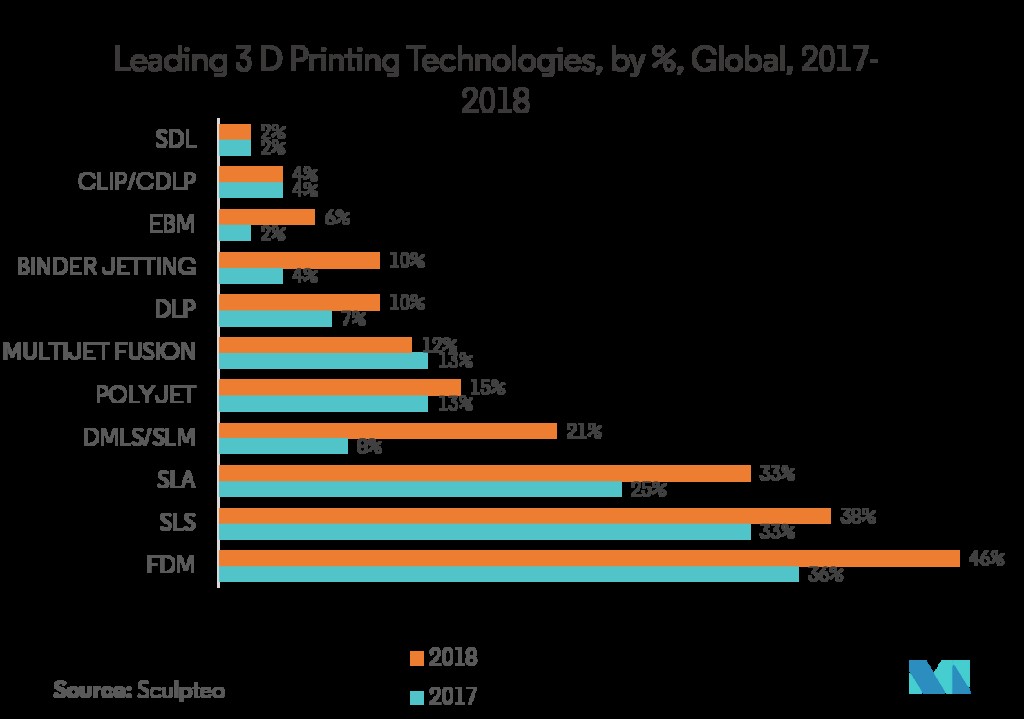
En términos de tecnologías, FDM/FFF sigue dominando. La mayoría de aplicaciones para FDM están en prototipado y fabricación de utillaje y fijaciones. La producción de piezas de tiradas limitadas también juega un papel importante. Como se mencionó, ha habido un gran aumento en impresoras industriales de mayor tamaño, que puede haber jugado un papel en el crecimiento creciente de piezas de uso final (aunque las piezas de uso final están aún lejos de ser el uso más común para impresoras 3D).
Mientras FDM es la más prevalente para producción interna, otras formas de fabricación aditiva como SLS, Jet Fusion y Polyjet han logrado crecimiento a través de servicios externos. De hecho, aparte de FDM, la mayoría de otros tipos de impresión 3D son más probables de usarse a través de servicios que mediante producción interna. Aunque las empresas compran más impresoras en general, también han aumentado el uso de servicios externos. Ambos modos de uso han visto aumentos.
De manera similar, las tecnologías plásticas son mucho más probables de ser internas, mientras que la impresión metálica es más probable que se haga a través de servicios externos. La industria aeronáutica es mucho más probable que use las formas caras de impresión 3D que otros usuarios, con muchas empresas gastando más de 100.000 USD anualmente. Ilustrando este punto, mientras el 38 % de empresas encuestadas usan SLS, solo el 15 % posee una máquina interna.
La principal barrera para mayor implementación de impresión 3D es presupuesto y fiabilidad, por lo que tiene sentido que las formas más nuevas y caras de impresión 3D sean menos comunes ahora. El estudio de Essentium también respalda este punto, mostrando que muchas empresas creen que los gastos asociados con la impresión 3D la están impidiendo convertirse en tecnología de producción a gran escala. Esto puede cambiar con más pruebas y creciente competencia de precios en el futuro.
Finalmente, entre empresas que también emplean otras tecnologías aparte de sistemas AM, el mecanizado CNC fue la tecnología compañera más prominente y el corte láser siguió como cercano segundo.
Materiales
Los plásticos son el material más común en fabricación aditiva, tanto interna como en términos de servicios. Prototipado, utillaje e I+D han jugado un gran papel en esto y, aunque otros materiales también sirven estos mismos propósitos, los plásticos son el más usado. Sin embargo, en términos de porcentaje de usuarios, tanto plásticos como metales cayeron al unirse más materiales al campo. De hecho, la mayoría de materiales (cerámicas, cera, resinas y multicolor) han subido en 2019 en términos de uso interno. Estas disparidades también pueden ser resultado del crecimiento de servicios AM externos como opción para muchas empresas.
A pesar de la caída en uso interno de metal, los ingresos de impresión metálica crecieron un 41,9 % estimado, continuando una racha de cinco años de más de 40 % crecimiento anual. Esto se debe a muchas industrias aumentando su producción, pero más prominentemente aumentos en defensa y aeroespacial han empujado la tecnología adelante. Sin embargo, el 50 % de impresión metálica se hace a través de servicios en oposición a impresión interna.
El uso de resinas está en alrededor del 40 % en términos de uso de materiales internos, un aumento del 5 % desde el año anterior, mientras que tecnologías multicolor han subido del 15 % al 27 %. Estos números son todos mucho más altos cuando se incluye uso a través de servicios y métodos mixtos.
Los materiales son una de las principales preocupaciones para el futuro crecimiento de AM entre empresas. Más específicamente, la mayoría de empresas esperan ver más materiales introducidos y sistemas más versátiles, ya que nuevos materiales quedaron en segundo lugar en qué factores de crecimiento son más interesantes para empresas, según Sculpteo. De manera similar, capacidades de máquina y suministro y coste de materiales fueron los dos factores mejor clasificados para aumentar las actividades de impresión 3D de una empresa.
máquina CNC
- Impresión 3D: Piedra angular de la Industria 4.0
- Guía completa de impresión 3D biocompatible
- Cómo lograr colores vibrantes en impresión 3D: Métodos directos vs. post-procesamiento
- Cómo la impresión 3D está revolucionando la industria automotriz
- Impresión 3D Polyjet: Tecnología avanzada de fotopolímero de alta velocidad para precisión industrial
- Impresión 3D Carbon DLS: Tecnología avanzada de síntesis de luz digital
- Revolución en la Fabricación de Moldes: Impresión 3D en la Industria del Molde
- 5 Formas Comprobadas en que la Impresión 3D Transforma el Diseño y Producción Automotriz
- Camas de Impresión 3D Explicadas: Cómo Construyen, Nivelan y Liberan sus Piezas
- 5 Tendencias Clave en la Industria de Manipulación de Materiales para 2019
- Soluciones de Grúas para la Industria Maderera: Eficiencia, Seguridad y Crecimiento del Mercado